आज के समय में जब जेब में कैश रखने के बजाय लोग सड़क किनारे ठेले वाले से लेकर बड़े-बड़े मॉल्स तक QR कोड स्कैन करके भुगतान कर रहे हैं, तब एक और डिजिटल पैसा तेजी से चर्चा में है। इस डिजिटल पैसे का नाम है—Digital Rupee यानी e₹ (ई-रुपया)। आज जब देश में UPI (Unified Payments Interface) से महज कुछ सेकंड में पैसा एक खाते से दूसरे खाते में भेजा जा रहा है, तो हर किसी के मन में यह सवाल उठना लाजमी है कि आखिर Digital Rupee की जरूरत क्यों पड़ी? क्या आने वाले समय में e₹, UPI की पूरी तरह जगह ले सकता है? और अगर दोनों से मोबाइल से ही भुगतान होता है, तो दोनों में असली फर्क क्या है?
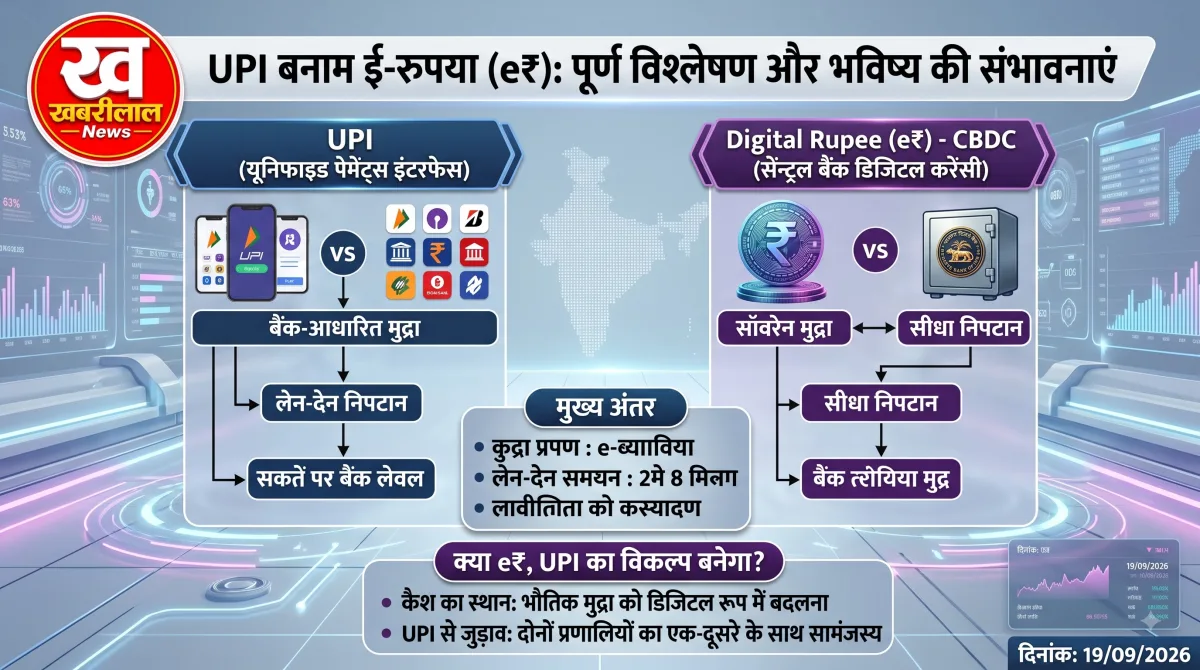
इस पूरे गणित और व्यवस्था को समझने के लिए सबसे पहले एक बात पूरी तरह साफ कर लेनी चाहिए—UPI और Digital Rupee एक ही चीज नहीं हैं। तकनीकी और वित्तीय भाषा में कहें तो UPI मुख्य रूप से एक भुगतान का सिस्टम (Payment System) है, जबकि Digital Rupee खुद रुपये का ही एक डिजिटल रूप है। भारतीय रिजर्व बैंक (RBI) के मुताबिक e₹ एक डिजिटल टोकन के रूप में जारी किया गया कानूनी मुद्रा (legal tender) है। आइए इस पूरे सिस्टम को विस्तार से समझते हैं।
पहले समझिए UPI आखिर है क्या और कैसे काम करता है?
मान लीजिए आपके बैंक खाते में ₹10,000 हैं और आपको बाजार में किसी दुकानदार को ₹500 देने हैं। आप अपना Google Pay, PhonePe, Paytm, BHIM या कोई अन्य UPI ऐप खोलते हैं और दुकानदार का QR स्कैन करते हैं। जैसे ही आप अपना पिन डालते हैं, ₹500 आपके बैंक खाते से तुरंत निकलकर भुगतान पाने वाले (दुकानदार) के बैंक खाते में पहुंच जाता है।
 8th Pay Commission 8th Pay Commission: नर्सेज वेलफेयर एसोसिएशन ने रखीं 8 बड़ी मांगें; लेवल 10 पे-स्केल, नाइट अलाउंस और OPS बहाली पर जोर
 गोल्ड-सिल्वर रेट: भारत में आज सोना और चांदी के ताजा भाव जारी, जानें असली-नकली आभूषण पहचानने के सटीक तरीके
 एलिवेट कैंपस आईपीओ : शिक्षा और छात्र आवास क्षेत्र की कंपनी एलिवेट कैंपस का ₹2,100 करोड़ का आईपीओ 23 सितंबर से खुलेगा
 आईपीओ अपडेट : 22 सितंबर को खुलेगा Varmora Granito IPO, जानिए प्राइस बैंड और लॉट साइज समेत पूरी जानकारी
यानी इस पूरी प्रक्रिया में पैसा आपके बैंक खाते में मौजूद 'बैंक डिपॉजिट' है और UPI केवल उस पैसे को एक बैंक खाते से दूसरे बैंक खाते तक सुरक्षित रूप से पहुंचाने का एक रास्ता या माध्यम है। यही वजह है कि UPI को Digital Rupee का दूसरा नाम समझना बिल्कुल भी सही नहीं है।
Follow the Khabreelal News channel on WhatsApp Join ›अब Digital Rupee (e₹) को आसान भाषा में समझिए
Digital Rupee यानी e₹ भारतीय रिजर्व बैंक (RBI) की ओर से जारी की गई एक डिजिटल मुद्रा (CBDC) है। इसे आप अपने मोबाइल में मौजूद विशेष 'e₹ Wallet' में रख सकते हैं। RBI के अनुसार, e₹ वॉलेट में रखा Digital Rupee उसी तरह डिजिटल रूप में रखा जाता है, जैसे आप अपने भौतिक वॉलेट (चमड़े या कपड़े के पर्स) में असली नोट और सिक्के रखते हैं।
इसे एक सीधे उदाहरण से समझिए:
आपके बैंक खाते में ₹1,000 हैं। आप अपने बैंक के ऐप के जरिए इनमें से ₹500 को अपने मोबाइल के e₹ Wallet में लोड करते हैं।
अब आपके पास क्या बचा:
बैंक खाते में: ₹500
e₹ Wallet में: ₹500
अब आप अपने e₹ Wallet में मौजूद इस ₹500 को किसी दूसरे e₹ उपयोगकर्ता या व्यापारी को दे सकते हैं। यहां सबसे महत्वपूर्ण और बड़ा अंतर यह है कि e₹ खुद एक डिजिटल मुद्रा है (यानी साक्षात पैसा है), जबकि UPI उस पैसे के भुगतान या ट्रांसफर का सिर्फ एक सिस्टम है।
एक व्यावहारिक उदाहरण से पूरा अंतर समझिए
मान लीजिए आप एक चाय की दुकान पर गए और वहां आपने ₹50 का भुगतान किया।
UPI से भुगतान: आपने ₹50 का भुगतान किया। प्रक्रिया होगी— आपका बैंक अकाउंट → UPI नेटवर्क → दुकानदार का बैंक अकाउंट। यानी यहां सीधे दो बैंक खातों के बीच भुगतान हुआ।
Digital Rupee से भुगतान: आपके e₹ Wallet में ₹50 हैं। प्रक्रिया होगी— आपका e₹ Wallet → दुकानदार का e₹ Wallet। RBI के मुताबिक, e₹ से CBDC QR के जरिए दूसरे e₹ वॉलेट में सीधे भुगतान किया जा सकता है। इसमें बीच में कोई बैंक सेटलमेंट के लिए नहीं आता।
यानी दोनों मामलों में आपको मोबाइल पर सिर्फ कुछ सेकंड लग सकते हैं, लेकिन पीछे चलने वाली वित्तीय व्यवस्था और तकनीक पूरी तरह से अलग है।
सबसे बड़ा सवाल: क्या e₹ से UPI QR पर भुगतान हो सकता है?
हां, बिल्कुल। यही बात Digital Rupee को और भी ज्यादा दिलचस्प और व्यावहारिक बनाती है। RBI के मुताबिक, ग्राहक अपने e₹ Wallet से व्यापारी के CBDC QR या सामान्य UPI QR दोनों को स्कैन करके भुगतान कर सकता है। RBI की जानकारी में Digital Rupee को UPI के साथ interoperable (इंटरऑपरेबल) बताया गया है।
यानी भविष्य में ऐसा नहीं है कि दुकानदार को हर अलग भुगतान के लिए QR कोड्स का ढेर लगाना पड़े। एक ग्राहक e₹ से भुगतान कर सकता है और सामने दुकानदार का UPI QR हो सकता है। यह साबित करता है कि Digital Rupee और UPI एक-दूसरे को खत्म करने के बजाय एक साथ मिलकर भी काम कर सकते हैं।
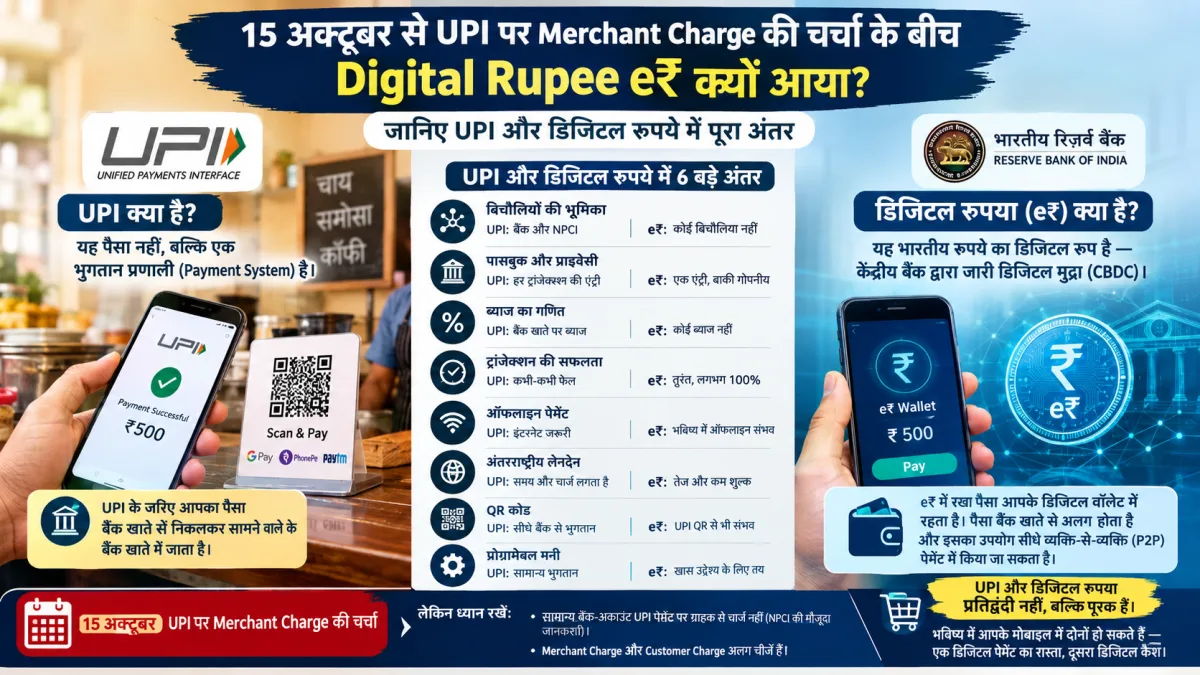
UPI और Digital Rupee में मुख्य अंतर (Table)
दोनों सिस्टम के बीच के अंतर को स्पष्ट रूप से समझने के लिए नीचे दी गई टेबल देखें:
विशेषता | Digital Rupee (e₹) | UPI (Unified Payments Interface) |
|---|---|---|
प्रकृति | यह खुद एक डिजिटल मुद्रा (डिजिटल पैसा) है। | यह केवल एक भुगतान प्रणाली (Payment System) है। |
संचालन/जारीकर्ता | इसे सीधे भारतीय रिजर्व बैंक (RBI) जारी करता है। | यह NPCI का पेमेंट इंफ्रास्ट्रक्चर है, जो बैंकों को जोड़ता है। |
पैसा कहां रहता है? | पैसा मोबाइल के e₹ Wallet में रखा जाता है। | पैसा सीधे आपके बैंक खाते में रहता है। |
कार्यप्रणाली | यह साक्षात पैसा है, जो एक वॉलेट से दूसरे वॉलेट में जाता है। | यह बैंक खाते का पैसा भेजने का केवल एक माध्यम या रास्ता है। |
QR कोड का प्रकार | CBDC QR और UPI QR दोनों से भुगतान हो सकता है। | मुख्य रूप से UPI QR के जरिए भुगतान होता है। |
ब्याज का नियम | RBI के अनुसार e₹ वॉलेट में रखे पैसे पर कोई ब्याज नहीं मिलता। | बैंक खाते में रखे पैसे पर बैंक के नियमानुसार ब्याज मिलता है। |
Digital Rupee में ऐसी क्या खासियत है जो UPI में नहीं?
यहीं से Digital Rupee की असली कहानी और इसकी भविष्य की संभावनाएं शुरू होती हैं।
Digital Rupee खुद पैसा है: UPI में आपके बैंक खाते का पैसा ट्रांसफर होता है। जबकि e₹ में आपके पास RBI द्वारा जारी वास्तविक डिजिटल मुद्रा होती है। इस अंतर को ऐसे याद रखिए: UPI = पैसा भेजने की सड़क, Digital Rupee = उस सड़क पर चलने वाला असली डिजिटल पैसा।
Offline Payment की संभावना: Digital Rupee की सबसे ज्यादा चर्चा होने वाली संभावनाओं में से एक है ऑफलाइन पेमेंट। भारत जैसे देश में अभी भी ऐसे इलाके हैं जहां इंटरनेट हमेशा मजबूत नहीं रहता। RBI लंबे समय से ऑफलाइन डिजिटल पेमेंट सॉल्यूशंस पर काम कर रहा है और CBDC में भी इसके समाधान विकसित किए जा रहे हैं।
Programmable Payments: यह e₹ की सबसे दिलचस्प संभावनाओं में से एक है। कल्पना कीजिए सरकार किसी योजना के तहत किसी किसान को ₹5,000 देती है और चाहती है कि यह पैसा सिर्फ खाद-बीज के लिए इस्तेमाल हो। Digital currency में भविष्य में ऐसी programmability संभव है, जिससे पैसे के इस्तेमाल की शर्तें डिजिटल रूप से तय की जा सकेंगी।
बैंक खाते में वापसी: मान लीजिए आपके e₹ Wallet में ₹2,000 हैं। आप चाहें तो उसे कभी भी अपने बैंक खाते में वापस redeem कर सकते हैं। 1 Digital Rupee की कीमत हमेशा 1 रुपये के बराबर ही होगी।
क्या Digital Rupee आने से नकद नोट या Google Pay खत्म हो जाएंगे?
अभी ऐसा बिल्कुल नहीं है। Digital Rupee का उद्देश्य मौजूदा नकदी को तुरंत खत्म करना नहीं है। RBI ने इसे रुपये के एक सुरक्षित डिजिटल रूप के तौर पर विकसित किया है। इसका पायलट प्रोजेक्ट दिसंबर 2022 में शुरू हुआ था और इसे चरणबद्ध तरीके से आगे बढ़ाया जा रहा है।
साथ ही PhonePe, Google Pay जैसे ऐप भी खत्म नहीं होंगे। क्योंकि ये ऐप UPI ecosystem में payment interface उपलब्ध कराते हैं। भविष्य में Digital Rupee का इस्तेमाल भी ऐसे ऐप्स के साथ जुड़ सकता है। आम आदमी को पर्दे के पीछे की तकनीक की ज्यादा चिंता नहीं करनी पड़ेगी—वह QR स्कैन करेगा और भुगतान हो जाएगा।
एक लाइन में समझिए पूरा खेल
अगर आपके पास ₹500 का नोट है, तो वह 'पैसा' है।
अगर आपके बैंक खाते में ₹500 हैं, तो वह 'बैंक डिपॉजिट' है।
अगर आप उस ₹500 को UPI से भेजते हैं, तो UPI सिर्फ 'भुगतान का रास्ता' है।
और अगर आपके e₹ Wallet में ₹500 Digital Rupee हैं, तो वह RBI द्वारा जारी 'डिजिटल मुद्रा' है।
तो क्या UPI खत्म होगा?
फिलहाल ऐसा कहना जल्दबाजी होगी। RBI की मौजूदा व्यवस्था e₹ को UPI का सीधा replacement बताने के बजाय उसे एक अलग डिजिटल मुद्रा के रूप में विकसित कर रही है, जबकि दोनों के बीच interoperability भी मौजूद है। भविष्य में अगर Digital Rupee बड़े पैमाने पर अपनाया जाता है, तो कुछ भुगतान ऐसे हो सकते हैं जिनमें आज UPI इस्तेमाल होता है। लेकिन इसका मतलब यह नहीं कि UPI अपने आप खत्म हो जाएगा। सीधी भाषा में कहें तो—UPI और Digital Rupee की लड़ाई “कौन जीतेगा” वाली नहीं है। असली बदलाव यह है कि भारत में डिजिटल भुगतान के साथ-साथ अब खुद 'रुपये' का भी एक डिजिटल रूप तैयार हो चुका है।