UPI से चाय की दुकान पर ₹100 देना हो या किसी दोस्त को ₹5,000 भेजना हो, अब तक दोनों तरह के पेमेंट को लेकर आम यूजर के लिए एक ही बात थी—कोई अतिरिक्त चार्ज नहीं। लेकिन अब UPI के बड़े मर्चेंट पेमेंट को लेकर नया नियम सामने आया है।
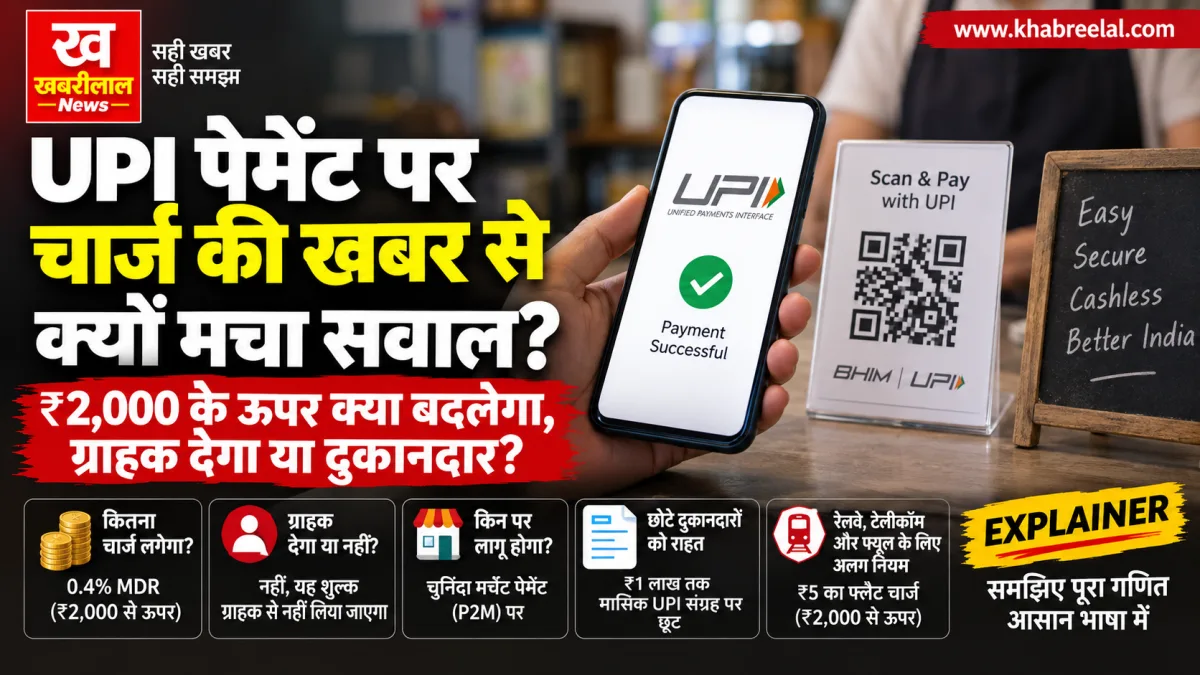
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने 15 अक्टूबर 2026 से चुनिंदा Person-to-Merchant यानी P2M UPI पेमेंट पर Merchant Discount Rate (MDR) लागू करने का ऐलान किया है। ₹2,000 से ज्यादा के ऐसे पेमेंट पर सामान्य दर 0.4% होगी। हालांकि सबसे महत्वपूर्ण बात यह है कि यह शुल्क ग्राहक से नहीं लिया जाना है।
यहीं से इस पूरे बदलाव को समझना जरूरी हो जाता है। क्योंकि इसका मतलब यह नहीं है कि अब हर बार ₹2,000 से ज्यादा UPI करने पर आपके बैंक खाते से अलग से पैसा कट जाएगा।
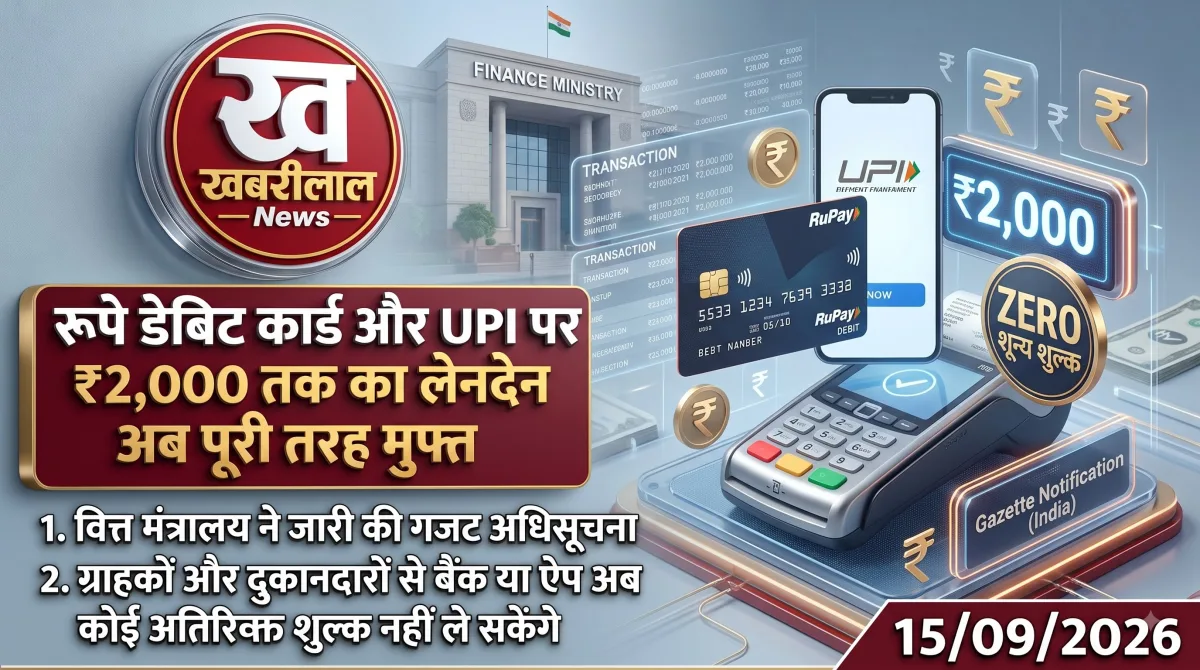 डिजिटल पेमेंट डिजिटल पेमेंट पर बड़ी राहत : केंद्र सरकार ने जारी किया गजट नोटिफिकेशन, 2000 रुपये तक के UPI और RuPay ट्रांजैक्शन पर नहीं लगेगा कोई शुल्क
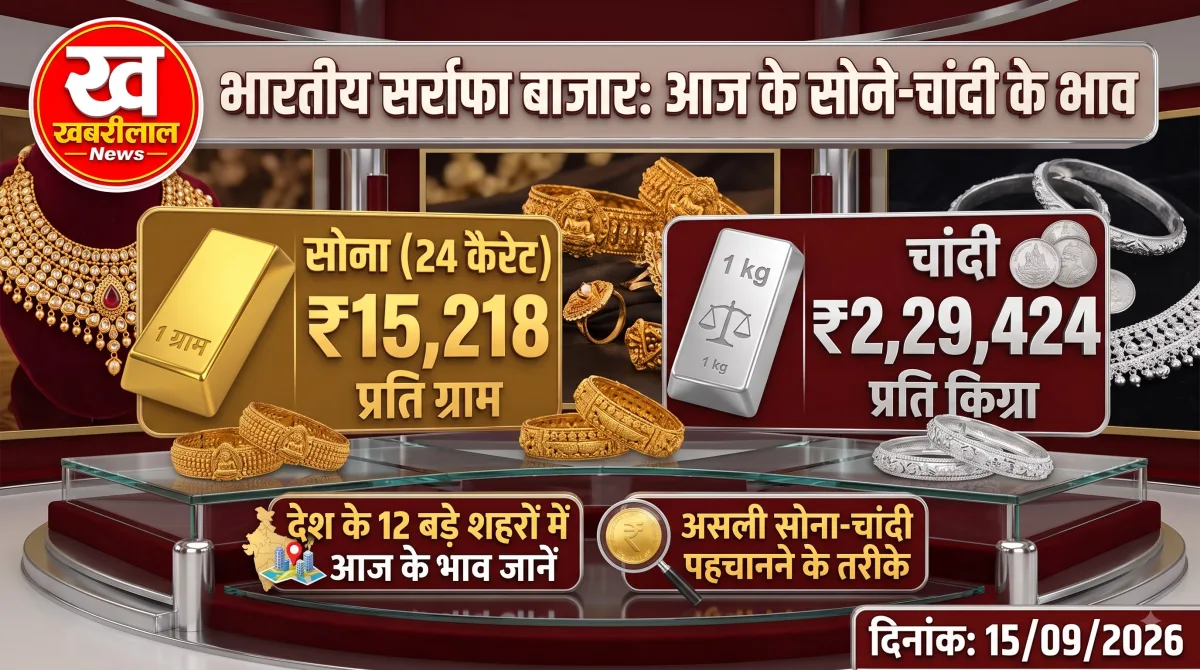 भारत में आज 24 कैरेट सोने और चांदी का ताजा भाव हुआ तय, जानिए 12 शहरों के लेटेस्ट रेट और असली-नकली की पहचान
 RBI का नया नियम : साइबर फ्रॉड की जांच में अब पूरा बैंक खाता नहीं होगा फ्रीज, सिर्फ विवादित रकम होगी होल्ड
 सोना-चांदी भाव आज: 24 कैरेट सोना ₹15,218 और चांदी ₹2.29 लाख/किग्रा पार, खरीदने से पहले जानें 12 शहरों के रेट और असली-नकली की पहचान
पहले समझिए: MDR आखिर होता क्या है?
जब आप किसी दुकान या कारोबारी को UPI से भुगतान करते हैं, तो उस पेमेंट के पीछे कई संस्थाएं काम करती हैं। बैंक, पेमेंट सिस्टम और दूसरे तकनीकी भागीदार मिलकर इस लेनदेन को पूरा करते हैं।
इन सेवाओं को चलाने की लागत होती है। इसी तरह के व्यापारी-स्तर के शुल्क को Merchant Discount Rate यानी MDR कहा जाता है।
अब तक UPI के ज्यादातर मर्चेंट पेमेंट पर MDR शून्य रहा है। सरकार ने 2020 में UPI को तेजी से बढ़ाने के लिए zero-MDR व्यवस्था लागू की थी। इससे डिजिटल पेमेंट को बढ़ावा मिला, लेकिन बैंकों और फिनटेक कंपनियों की तरफ से इस मॉडल की आर्थिक स्थिरता को लेकर सवाल भी उठते रहे।
अब नया ढांचा बड़े मर्चेंट पेमेंट के लिए MDR की व्यवस्था वापस ला रहा है।
₹2,000 के बाद कितना चार्ज लगेगा?
नए नियम के तहत ₹2,000 तक के P2M UPI पेमेंट पर MDR नहीं लगेगा। ₹2,000 से ऊपर के पात्र मर्चेंट पेमेंट पर सामान्य MDR 0.4% रखा गया है।
इसे उदाहरण से समझिए।
अगर किसी दुकान पर आपने ₹5,000 का UPI पेमेंट किया, तो 0.4% के हिसाब से MDR ₹20 होगा।
₹10,000 के पेमेंट पर यह ₹40 होगा।
₹50,000 के पेमेंट पर MDR ₹200 होगा।
लेकिन ₹75,000 या उससे ज्यादा के पेमेंट पर अधिकतम MDR ₹300 प्रति लेनदेन रहेगा। यानी ₹1 लाख के पेमेंट पर 0.4% के हिसाब से ₹400 बनते हैं, लेकिन तय कैप के कारण MDR ₹300 से ज्यादा नहीं होगा।
क्या ग्राहक के खाते से ₹20 या ₹40 कटेंगे?
नहीं। यही इस बदलाव की सबसे अहम बात है। नए MDR का भुगतान मर्चेंट साइड से होगा। सरकार और NPCI की व्यवस्था के मुताबिक ग्राहक से इस MDR को अलग से वसूलने की अनुमति नहीं होगी। यानी आपने ₹5,000 का भुगतान किया तो आपके लिए भुगतान राशि ₹5,000 ही रहेगी।
इसी तरह अगर आप अपने दोस्त, परिवार के किसी सदस्य या किसी दूसरे व्यक्ति को UPI से पैसे भेज रहे हैं, तो यह P2P ट्रांजैक्शन है। नए MDR का यह नियम ऐसे व्यक्ति-से-व्यक्ति पेमेंट पर लागू नहीं होगा।
इसलिए ₹10,000 दोस्त को भेजना और ₹10,000 किसी पात्र दुकान को देना एक जैसा नहीं है। पहला P2P है, जबकि दूसरा P2M है।
छोटे दुकानदारों को क्या राहत मिली?
नए नियम में छोटे कारोबारियों के लिए भी छूट रखी गई है। रिपोर्ट के मुताबिक, QR कोड के जरिए UPI से हर महीने ₹1 लाख तक प्राप्त करने वाले छोटे व्यापारी MDR से बाहर रहेंगे। इसका मकसद छोटे दुकानदारों पर अतिरिक्त लागत का बोझ न डालना है।
इसका मतलब यह है कि मोहल्ले की छोटी दुकान, ठेला या छोटा कारोबारी सिर्फ इसलिए MDR के दायरे में नहीं आ जाएगा क्योंकि कोई ग्राहक UPI से भुगतान कर रहा है। पात्रता उसके UPI QR से प्राप्त मासिक भुगतान के आधार पर तय होगी।
रेलवे, टेलीकॉम और फ्यूल के लिए अलग नियम
हर क्षेत्र में 0.4% की सामान्य दर लागू नहीं होगी। कुछ आवश्यक सेवाओं के लिए अलग व्यवस्था रखी गई है रेलवे, टेलीकॉम, इंश्योरेंस और फ्यूल जैसी कुछ श्रेणियों में ₹2,000 से ऊपर के पात्र पेमेंट पर ₹5 का फ्लैट MDR रखा गया है। इससे इन सेवाओं में बड़े UPI पेमेंट पर प्रतिशत आधारित ज्यादा शुल्क का असर सीमित रहेगा।
यानी ₹10,000 का सामान्य मर्चेंट पेमेंट और ₹10,000 का किसी निर्धारित विशेष श्रेणी में आने वाला पेमेंट एक ही तरीके से चार्ज नहीं होगा।
फिर UPI पर चार्ज की जरूरत क्यों पड़ी?
यह बदलाव सिर्फ शुल्क लगाने के लिए नहीं है। इसके पीछे UPI के बढ़ते आकार और उसे चलाने की लागत का सवाल भी है।
UPI पर हर महीने अरबों लेनदेन हो रहे हैं। सिस्टम को लगातार अपग्रेड करना, साइबर सुरक्षा मजबूत करना और बढ़ते ट्रांजैक्शन का भार संभालना खर्चीला काम है।
सरकार ने अगस्त में भी कहा था कि UPI को लंबे समय तक सुरक्षित, किफायती और टिकाऊ बनाए रखने के लिए एक ऐसा मॉडल जरूरी है जिससे पूरा सिस्टम आर्थिक रूप से मजबूत रहे। उस समय सरकार ने साफ किया था कि नागरिकों के लिए UPI मुफ्त रहेगा और भविष्य का MDR सीमित मर्चेंट लेनदेन तक रखा जाएगा।
अब NPCI ने उसी दिशा में बड़े मर्चेंट पेमेंट के लिए नई MDR व्यवस्था तय की है।
क्या इससे UPI इस्तेमाल करना महंगा हो जाएगा?
आम यूजर के लिए तत्काल तस्वीर अलग है। ₹2,000 तक के मर्चेंट पेमेंट पर MDR नहीं है। P2P पेमेंट भी इस व्यवस्था से बाहर हैं। छोटे पात्र व्यापारी भी छूट के दायरे में हैं। सरकार के अनुसार कम मूल्य वाले P2M ट्रांजैक्शन UPI के कुल मर्चेंट लेनदेन का 95% से ज्यादा हैं।
इसलिए रोजमर्रा के छोटे UPI पेमेंट पर इस बदलाव का सीधा असर सीमित रहने की उम्मीद है।
हालांकि बड़े पेमेंट वाले कारोबारियों के लिए लागत का नया पहलू जरूर जुड़ गया है। आगे यह देखना महत्वपूर्ण होगा कि मर्चेंट इस लागत को अपने कारोबार में कैसे संभालते हैं और क्या इससे बड़े डिजिटल पेमेंट के तरीकों में कोई बदलाव आता है।
फिलहाल सबसे जरूरी बात यही है कि 15 अक्टूबर से UPI बंद नहीं हो रहा और न ही ₹2,000 से ज्यादा भेजने पर हर ग्राहक से सीधे शुल्क कटेगा। नया MDR मुख्य रूप से पात्र बड़े P2M मर्चेंट पेमेंट पर लागू होगा, जबकि व्यक्ति-से-व्यक्ति UPI ट्रांसफर मुफ्त रहेगा।