आज जब जेब में कैश रखने के बजाय लोग QR कोड स्कैन करके भुगतान कर रहे हैं, तब एक और डिजिटल पैसा तेजी से चर्चा में है—Digital Rupee यानी e₹। सवाल यह है कि जब UPI से कुछ सेकंड में पैसा भेजा जा रहा है, तो आखिर Digital Rupee की जरूरत क्यों पड़ी? क्या आने वाले समय में e₹, UPI की जगह ले सकता है? और अगर दोनों से मोबाइल से ही भुगतान होता है तो दोनों में असली फर्क क्या है?
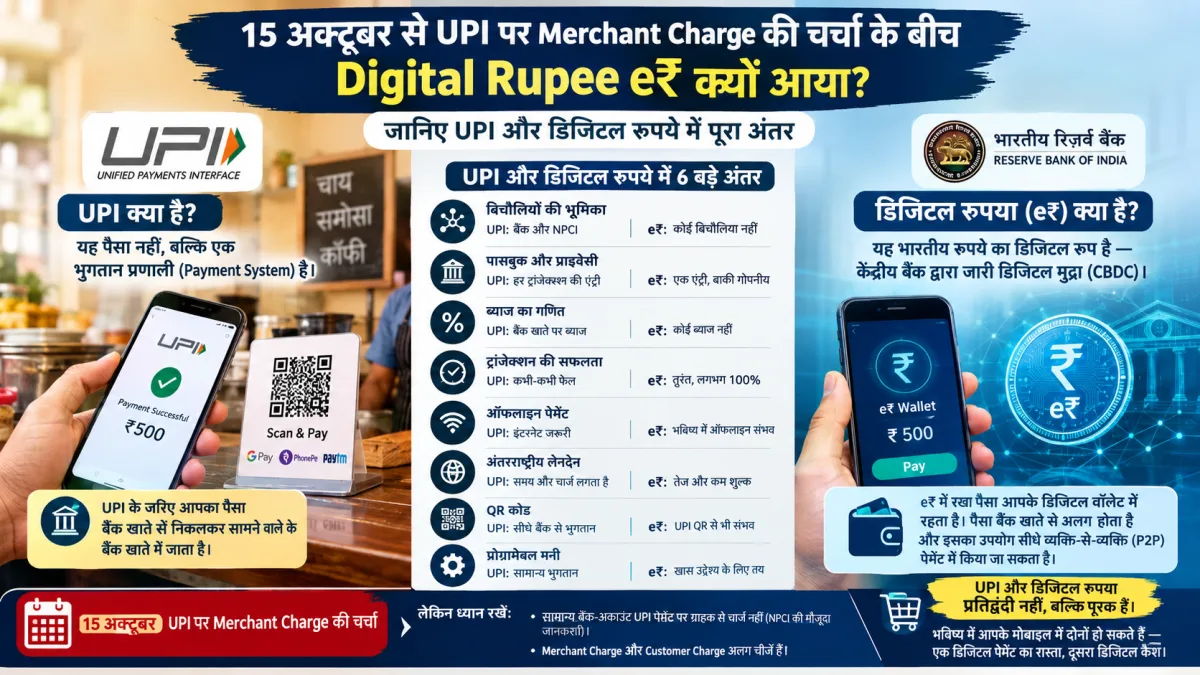
इसका जवाब समझने के लिए सबसे पहले एक बात साफ कर लीजिए—UPI और Digital Rupee एक ही चीज नहीं हैं। UPI मुख्य रूप से भुगतान का सिस्टम है, जबकि Digital Rupee खुद रुपये का डिजिटल रूप है। RBI के मुताबिक e₹ एक डिजिटल टोकन के रूप में जारी किया गया कानूनी मुद्रा (legal tender) है।
पहले समझिए UPI आखिर है क्या?
मान लीजिए आपके बैंक खाते में ₹10,000 हैं और आपको किसी दुकानदार को ₹500 देने हैं।
 नियमों में बदलाव : विदेश मंत्रालय ने बढ़ाए पासपोर्ट आवेदन शुल्क, 15 साल से कम उम्र के बच्चों के लिए बदला वैधता नियम
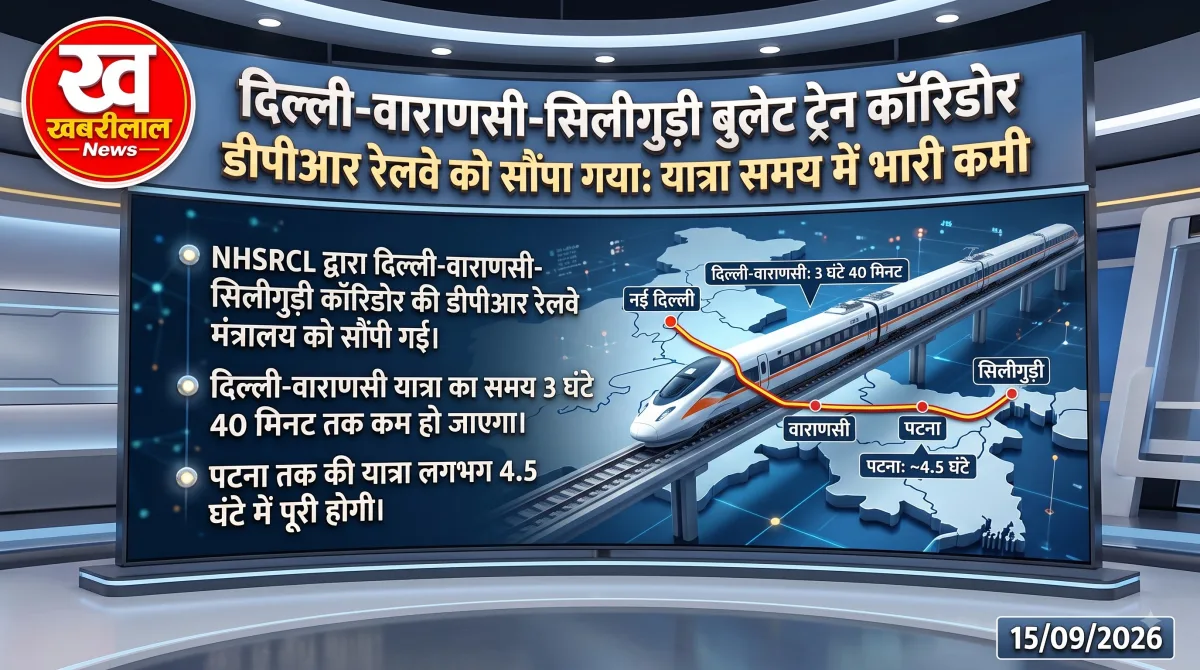 दिल्ली-वाराणसी बुलेट ट्रेन परियोजना : NHSRCL ने रेल मंत्रालय को सौंपी DPR, दिल्ली से वाराणसी का सफर महज 3 घंटे 40 मिनट में होगा पूरा
 सावधान! बार-बार कटा चालान तो हमेशा के लिए रद्द हो जाएगा Driving Licence, नितिन गडकरी ने लॉन्च किया नया 'Negative Point System'
 हाईवे पर सफर करने वालों की मौज: गंदे टॉयलेट की एक फोटो दिलाएगी ₹1,000 का फ्री FASTag रीचार्ज, जानें NHAI का यह धांसू ऑफर!
आप Google Pay, PhonePe, Paytm, BHIM या किसी दूसरे UPI ऐप से दुकानदार का QR स्कैन करते हैं। ₹500 आपके बैंक खाते से निकलकर भुगतान पाने वाले के बैंक खाते में पहुंच जाता है। यानी यहां पैसा आपके बैंक खाते में मौजूद बैंक डिपॉजिट है और UPI उसे एक खाते से दूसरे खाते तक पहुंचाने का रास्ता है। यही वजह है कि UPI को Digital Rupee का दूसरा नाम समझना सही नहीं है।
Follow the Khabreelal News channel on WhatsApp Join ›अब Digital Rupee को आसान भाषा में समझिए
Digital Rupee यानी e₹ RBI की ओर से जारी डिजिटल मुद्रा है। इसे आप अपने मोबाइल में मौजूद e₹ Wallet में रख सकते हैं। RBI के अनुसार e₹ वॉलेट में रखा Digital Rupee उसी तरह डिजिटल रूप में रखा जाता है, जैसे भौतिक वॉलेट में नोट और सिक्के रखे जाते हैं।
उदाहरण से समझिए।
आपके बैंक खाते में ₹1,000 हैं। आप इनमें से ₹500 को e₹ Wallet में लोड करते हैं।
अब आपके पास:
बैंक खाते में: ₹500
e₹ Wallet में: ₹500
अब आप e₹ Wallet में मौजूद ₹500 को किसी दूसरे e₹ उपयोगकर्ता या व्यापारी को दे सकते हैं। यहां सबसे महत्वपूर्ण अंतर यह है कि e₹ खुद डिजिटल मुद्रा है, जबकि UPI उस पैसे के भुगतान/ट्रांसफर का सिस्टम है।
एक उदाहरण से पूरा अंतर समझिए
मान लीजिए आप चाय की दुकान पर गए।
UPI से आपने ₹50 का भुगतान किया।
आपका बैंक अकाउंट → UPI → दुकानदार का बैंक अकाउंट
यानी बैंक खातों के बीच भुगतान हुआ।
Digital Rupee से भुगतान
आपके e₹ Wallet में ₹50 हैं।
आपका e₹ Wallet → दुकानदार का e₹ Wallet
RBI के मुताबिक e₹ से CBDC QR के जरिए दूसरे e₹ वॉलेट में भुगतान किया जा सकता है। यानी दोनों मामलों में आपको मोबाइल पर सिर्फ कुछ सेकंड लग सकते हैं, लेकिन पीछे चलने वाली व्यवस्था अलग है।
फिर सबसे बड़ा सवाल: क्या e₹ से UPI QR पर भुगतान हो सकता है? हां। यही बात Digital Rupee को और दिलचस्प बनाती है।
RBI के मुताबिक e₹ Wallet से व्यापारी के CBDC QR या UPI QR दोनों को स्कैन करके भुगतान किया जा सकता है। RBI की जानकारी में Digital Rupee को UPI के साथ interoperable बताया गया है। यानी भविष्य में ऐसा नहीं है कि दुकानदार को हर भुगतान के लिए अलग-अलग QR का ढेर लगाना पड़े।
एक ग्राहक e₹ से भुगतान कर सकता है और सामने दुकानदार का UPI QR हो सकता है। यानी Digital Rupee और UPI एक-दूसरे को खत्म करने के बजाय साथ भी काम कर सकते हैं।
तो क्या Digital Rupee, UPI का विकल्प बन सकता है?
कुछ मामलों में हां, लेकिन अभी इसे UPI का सीधा विकल्प या replacement कहना सही नहीं होगा। क्योंकि दोनों का काम ही अलग है।
| Digital Rupee | UPI |
|---|---|
| डिजिटल मुद्रा है | भुगतान प्रणाली है |
| RBI जारी करता है | NPCI का payment infrastructure |
| e₹ Wallet में रखा जाता है | बैंक खाते से भुगतान होता है |
| e₹ खुद पैसा है | पैसा भेजने का माध्यम |
| CBDC QR से भुगतान हो सकता है | UPI QR से भुगतान होता है |
| UPI QR पर भी e₹ से भुगतान संभव | UPI के जरिए बैंक खाते का पैसा भेज सकते हैं |
| ब्याज नहीं मिलता | बैंक खाते के पैसे पर बैंक के नियम लागू |
Digital Rupee में ऐसी क्या खासियत है जो UPI में नहीं?
यहीं से Digital Rupee की असली कहानी शुरू होती है।
1. Digital Rupee खुद पैसा है
UPI में आपके बैंक खाते का पैसा ट्रांसफर होता है।
e₹ में आपके पास RBI द्वारा जारी डिजिटल मुद्रा होती है।
इस अंतर को ऐसे याद रखिए:
UPI = पैसा भेजने की सड़क
Digital Rupee = उस सड़क पर चलने वाला डिजिटल पैसा
2. Offline Payment की संभावना
Digital Rupee की सबसे ज्यादा चर्चा होने वाली संभावनाओं में से एक offline payment है। भारत जैसे देश में अभी भी ऐसे इलाके हैं जहां इंटरनेट कनेक्शन हमेशा मजबूत नहीं रहता। RBI लंबे समय से offline digital payment solutions पर काम कर रहा है और CBDC में भी offline functionality के समाधान विकसित किए जा रहे हैं।
हालांकि इसका मतलब यह नहीं है कि हर e₹ भुगतान आज हर परिस्थिति में बिना इंटरनेट के हो जाएगा। Offline सुविधा अलग-अलग समाधान और उपलब्धता पर निर्भर करती है।
3. Digital Rupee को प्रोग्राम किया जा सकता है
यह Digital Rupee की सबसे दिलचस्प संभावनाओं में से एक है।
कल्पना कीजिए सरकार किसी योजना के तहत किसी व्यक्ति को ₹5,000 देती है और चाहती है कि यह पैसा सिर्फ किसी खास उद्देश्य के लिए इस्तेमाल हो।
Digital currency में भविष्य में ऐसी programmability संभव हो सकती है। यानी पैसा सिर्फ रकम नहीं रहेगा, बल्कि उसके इस्तेमाल की कुछ शर्तें भी डिजिटल रूप से तय की जा सकती हैं। UPI का मूल काम इस तरह की डिजिटल मुद्रा बनाना नहीं है।
4. e₹ को बैंक खाते में वापस भी बदला जा सकता है
मान लीजिए आपके e₹ Wallet में ₹2,000 हैं। आप चाहें तो उसे बैंक खाते में वापस redeem कर सकते हैं। RBI के अनुसार Digital Rupee को बैंक जमा जैसे दूसरे रूप के पैसे में बदला जा सकता है। यानी e₹ कोई अलग देश की नई करेंसी नहीं है।
1 Digital Rupee = ₹1
क्या Digital Rupee आने से नकद नोट खत्म हो जाएंगे?
अभी ऐसा नहीं है। Digital Rupee का उद्देश्य मौजूदा नकदी को तुरंत खत्म करना नहीं है। RBI ने इसे रुपये के एक डिजिटल रूप के तौर पर विकसित किया है। Retail e₹ का पायलट दिसंबर 2022 में शुरू हुआ था और RBI के अनुसार इसे तकनीक, scalability, use cases और लोगों की स्वीकार्यता को परखने के लिए चरणबद्ध तरीके से आगे बढ़ाया जा रहा है। इसलिए अभी इसे नोट और UPI दोनों को खत्म करने वाला सिस्टम समझना सही नहीं होगा।
फिर आम आदमी को Digital Rupee इस्तेमाल करने की जरूरत क्यों पड़ेगी?
यही सबसे बड़ा सवाल है। अगर कोई व्यक्ति आज UPI से ₹10 से लेकर हजारों रुपये आसानी से भेज रहा है तो उसके लिए e₹ अपनाने की तत्काल जरूरत हर मामले में नहीं होगी।
लेकिन e₹ के कुछ संभावित उपयोग अलग हैं:
- डिजिटल कैश जैसा अनुभव
- Wallet-to-wallet भुगतान
- UPI QR के साथ interoperability
- कुछ offline use cases
- Programmable payments
- भविष्य में नए सरकारी और व्यावसायिक use cases
RBI खुद कहता है कि CBDC pilot का उद्देश्य इसके technology, architecture, scalability, applications, features और use-cases को परखना है।
क्या PhonePe और Google Pay खत्म हो जाएंगे?
ऐसा मानना अभी सही नहीं है। क्योंकि PhonePe, Google Pay जैसे ऐप UPI ecosystem में payment interface उपलब्ध कराते हैं। Digital Rupee का इस्तेमाल भी ऐसे ecosystem के साथ जुड़ सकता है।
असल में भविष्य का मॉडल यह हो सकता है कि आम आदमी को पर्दे के पीछे की तकनीक की ज्यादा चिंता ही न करनी पड़े। वह QR स्कैन करे और भुगतान हो जाए—लेकिन उसके पीछे कभी बैंक अकाउंट + UPI हो और कभी e₹ Wallet + CBDC।
समझिए पूरा खेल
- अगर आपके पास ₹500 का नोट है, तो वह पैसा है।
- अगर आपके बैंक खाते में ₹500 हैं, तो वह बैंक डिपॉजिट है।
- अगर आप उस ₹500 को UPI से भेजते हैं, तो UPI भुगतान का रास्ता है।
- और अगर आपके e₹ Wallet में ₹500 Digital Rupee हैं, तो वह RBI द्वारा जारी डिजिटल मुद्रा है।
इसलिए:
UPI का मतलब है—“मेरे बैंक खाते से पैसा भेजो।”
Digital Rupee का मतलब है—“मेरे पास डिजिटल रूप में रुपया मौजूद है।”
तो क्या UPI खत्म होगा?
फिलहाल ऐसा कहना जल्दबाजी होगी। RBI की मौजूदा व्यवस्था e₹ को UPI का सीधा replacement बताने के बजाय उसे अलग डिजिटल मुद्रा के रूप में विकसित कर रही है, जबकि दोनों के बीच interoperability भी मौजूद है।
भविष्य में अगर Digital Rupee के wallet, offline payments और दूसरे use cases बड़े पैमाने पर अपनाए जाते हैं, तो कुछ भुगतान ऐसे हो सकते हैं जिनमें आज UPI इस्तेमाल होता है। लेकिन इसका मतलब यह नहीं कि UPI अपने आप खत्म हो जाएगा।
सीधी भाषा में कहें तो—UPI और Digital Rupee की लड़ाई “कौन जीतेगा” वाली नहीं है। असली बदलाव यह है कि भारत में डिजिटल भुगतान के साथ-साथ खुद रुपये का भी एक डिजिटल रूप तैयार हो चुका है।