

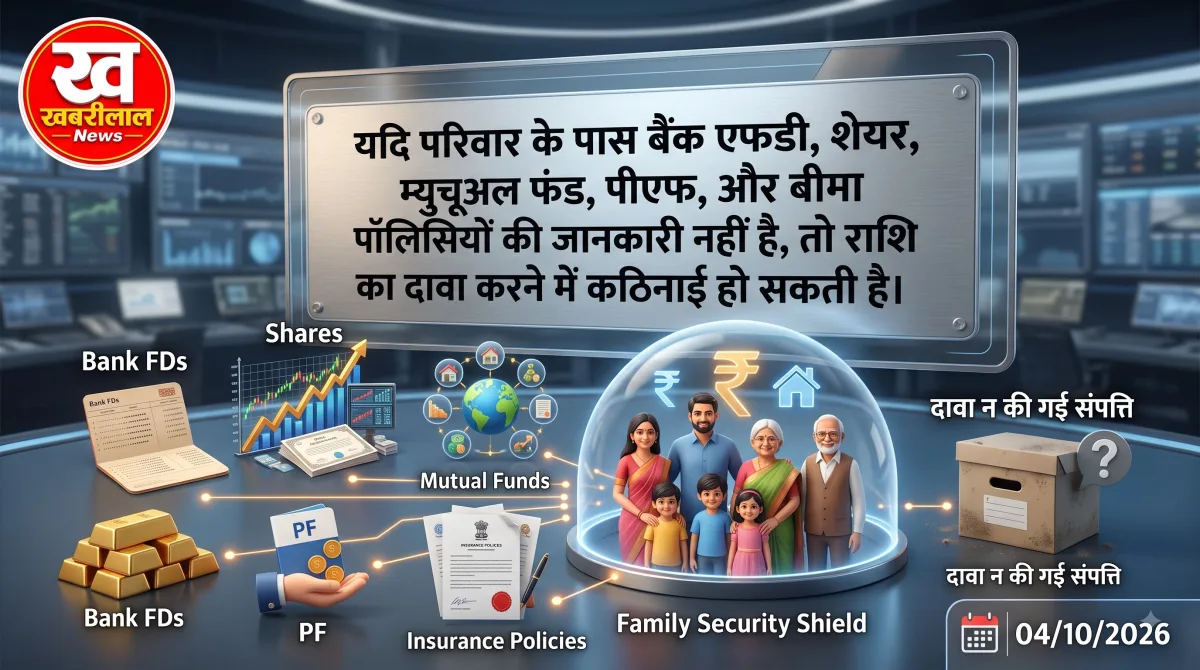
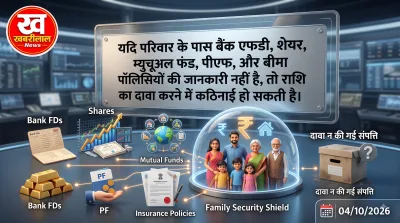
बैंक की फिक्स्ड डिपॉजिट (FD), म्यूचुअल फंड, शेयर बाजार, पीएफ और बीमा पॉलिसियों में निवेश करना परिवार के भविष्य की तैयारी का अहम हिस्सा है। लेकिन अगर निवेशक की मृत्यु के बाद परिजनों को यह पता ही न हो कि पैसा किन बैंकों, ब्रोकर ऐप्स या वित्तीय संस्थानों में जमा है, तो उसे क्लेम करने में देरी और परेशानी हो सकती है। Unclaimed Financial Assets यानी ऐसी वित्तीय संपत्तियां, जिन पर लंबे समय तक दावा नहीं किया गया, इसी समस्या की ओर ध्यान दिलाती हैं।
भारत सरकार ने ऐसी संपत्तियों का पता लगाने के लिए अलग-अलग आधिकारिक सुविधाएं उपलब्ध कराई हैं। वित्त मंत्रालय के अनुसार, बैंक जमा, बीमा की रकम और म्यूचुअल फंड से जुड़ी अनक्लेम्ड संपत्तियों को खोजने के लिए RBI, IRDAI और SEBI के पोर्टल उपयोगी हैं। इसलिए निवेश का रिकॉर्ड तैयार रखना और परिवार के किसी भरोसेमंद सदस्य को उसके बारे में बताना जरूरी है।
डिजिटल निवेश के दौर में रिकॉर्ड रखना क्यों जरूरी?
पहले लोग एफडी की रसीदें, बीमा पॉलिसियां और शेयरों के दस्तावेज घर में संभालकर रखते थे। अब निवेश कई बैंक खातों, डीमैट अकाउंट, म्यूचुअल फंड फोलियो, ईमेल और मोबाइल ऐप्स में फैला हो सकता है। ऐसे में परिवार को निवेश करने वाले प्लेटफॉर्म या संबंधित वित्तीय संस्थान का पता न हो, तो संपत्ति की पहचान और क्लेम की प्रक्रिया मुश्किल हो सकती है।
 Pending Traffic Challan: ई-चालान नहीं भरा तो न बनेगा PUC और न रिन्यू होगा ड्राइविंग लाइसेंस, सुप्रीम कोर्ट ने दिए ब्लैकलिस्ट करने के सख्त आदेश
 Railway Ticket Checking Rule: 1 अक्टूबर से ट्रेन के सफर में बिना ओरिजिनल आईडी के लगेगा भारी जुर्माना, जानिए सेंट्रल रेलवे के इस विशेष चेकिंग अभियान की पूरी जानकारी
 Cement Price Hike: मकान बनाना होगा महंगा, अक्टूबर में प्रति बोरी 20 रुपये तक बढ़ सकते हैं दाम; सितंबर में भी 7 रुपये की हुई बढ़ोतरी
 18 साल से कम उम्र में सोशल मीडिया अकाउंट पर लगेगी रोक: केंद्र IT Rules में करेगा बदलाव, जानिए बच्चों के लिए क्या बदलेगा और माता-पिता की सहमति से क्या मिलेगा इस्तेमाल का अधिकार
इस परेशानी से बचने के लिए एक मास्टर वित्तीय सूची या सुरक्षित डिजिटल रिकॉर्ड तैयार करें। इसमें बैंक और वित्तीय संस्थान का नाम, खाते या फोलियो का विवरण, डीमैट अकाउंट और ब्रोकर का नाम, बीमा पॉलिसी नंबर, पीएफ से जुड़ी जानकारी और एफडी का विवरण शामिल किया जा सकता है। निवेश बदलने, नई पॉलिसी लेने या खाता बंद करने पर सूची को अपडेट भी करें।
Follow the Khabreelal News channel on WhatsApp Join ›ध्यान रखें कि इस सूची में पासवर्ड, OTP, PIN या अन्य संवेदनशील लॉगिन जानकारी को खुले दस्तावेज में रखना जोखिम भरा हो सकता है। ऐसी जानकारी के लिए सुरक्षित पासवर्ड मैनेजर या अन्य उपयुक्त सुरक्षा व्यवस्था अपनाएं। परिवार को यह जरूर बताएं कि जरूरी रिकॉर्ड कहां रखा है और मृत्यु की स्थिति में संबंधित संस्थान से संपर्क कैसे करना है।
नॉमिनी और वसीयत में क्या अंतर है?
बैंक या निवेश खाते में नॉमिनी दर्ज करने से मृत्यु के बाद रकम प्राप्त करने की प्रक्रिया आसान हो सकती है। हालांकि, नॉमिनी को हर परिस्थिति में संपत्ति का अंतिम मालिक मान लेना सही नहीं है। बैंक जमा, शेयर और अन्य वित्तीय संपत्तियों पर लागू नियम अलग हो सकते हैं। कई मामलों में नॉमिनी को रकम प्राप्त करने का अधिकार मिलता है, जबकि अंतिम उत्तराधिकार का प्रश्न वसीयत और लागू उत्तराधिकार कानून के अनुसार तय हो सकता है।
सुप्रीम कोर्ट ने Shakti Yezdani बनाम Jayanand Jayant Salgaonkar मामले में स्पष्ट किया था कि कंपनी के शेयरों में नॉमिनेशन अपने-आप नॉमिनी को कानूनी वारिसों से अलग पूर्ण मालिकाना हक नहीं देता। इसलिए नॉमिनी और कानूनी उत्तराधिकारी की भूमिकाओं को एक जैसा नहीं समझना चाहिए।
वसीयत में संपत्ति के बंटवारे के बारे में अपनी इच्छा स्पष्ट की जा सकती है। उसे लागू कानून के अनुरूप तैयार करना जरूरी है। वसीयत का पंजीकरण हर मामले में अनिवार्य नहीं होता; जरूरत और परिस्थितियों के अनुसार कानूनी सलाह लेना उपयोगी हो सकता है। नॉमिनी और वसीयत में विरोध होने की आशंका हो, तो दस्तावेजों की समीक्षा कराएं।
परिवार को कौन-सी जानकारी सुरक्षित रूप से दें?
परिवार के भरोसेमंद सदस्य को यह पता होना चाहिए कि आपके बैंक खाते, निवेश, बीमा और पीएफ का रिकॉर्ड कहां उपलब्ध है। PAN, आधार, पॉलिसी दस्तावेज, खाते की पहचान और संबंधित वित्तीय संस्थान का संपर्क विवरण क्लेम के समय उपयोगी हो सकते हैं। रजिस्टर्ड मोबाइल नंबर और ईमेल तक वैध पहुंच की व्यवस्था भी महत्वपूर्ण है।
हालांकि, इसका अर्थ यह नहीं कि किसी को अपने OTP, बैंक PIN या सभी पासवर्ड खुले तौर पर दे दिए जाएं। मृत्यु के बाद खाते तक पहुंचने के लिए परिवार को संबंधित बैंक, ब्रोकर, बीमा कंपनी या फंड हाउस की आधिकारिक प्रक्रिया अपनानी चाहिए। दस्तावेजों की जरूरत और क्लेम के नियम वित्तीय उत्पाद के अनुसार अलग हो सकते हैं।
अनक्लेम्ड रकम का पता कैसे लगाएं?
अगर परिवार को किसी निवेश या खाते की जानकारी नहीं है, तो नीचे दिए गए आधिकारिक पोर्टल शुरुआती पड़ताल में मदद कर सकते हैं:
- बैंक जमा: RBI का UDGAM पोर्टल — https://udgam.rbi.org.in
- बीमा की अनक्लेम्ड रकम: IRDAI का Bima Bharosa पोर्टल — https://bimabharosa.irdai.gov.in/
- म्यूचुअल फंड के निष्क्रिय या अनक्लेम्ड फोलियो: SEBI का MITRA प्लेटफॉर्म — https://www.sebi.gov.in/
- अनपेड डिविडेंड और पात्र अनक्लेम्ड शेयर: IEPF पोर्टल — https://www.iepf.gov.in/
इन पोर्टलों की भूमिका अलग-अलग है। उदाहरण के लिए, बैंक खातों में दस साल या उससे अधिक समय तक दावा न की गई पात्र जमा राशि RBI के Depositor Education and Awareness Fund में स्थानांतरित की जा सकती है। कुछ परिस्थितियों में कंपनियों के अनपेड डिविडेंड और शेयर IEPF से जुड़े नियमों के तहत आते हैं। इसका अर्थ यह नहीं है कि हर निवेश अपने-आप एक ही सरकारी खाते में चला जाता है या उसे वापस पाना असंभव हो जाता है। दावे की प्रक्रिया संबंधित संपत्ति और लागू नियमों पर निर्भर करती है।
आज ही उठाएं ये कदम
अपने सभी निवेशों की सूची बनाएं, नॉमिनी का विवरण जांचें, जरूरत के अनुसार वसीयत तैयार कराएं और परिवार को सुरक्षित रिकॉर्ड की जानकारी दें। दस्तावेजों को समय-समय पर अपडेट करना भी उतना ही जरूरी है। किसी एक तारीख तक सभी खातों में नॉमिनी जोड़ने की सार्वभौमिक समयसीमा मानने के बजाय संबंधित बैंक, निवेश मंच और नियामक के मौजूदा निर्देश जांचें।
इन छोटी तैयारियों से परिवार को मुश्किल समय में निवेश की पहचान करने, सही संस्थान तक पहुंचने और वैध तरीके से रकम क्लेम करने में मदद मिल सकती है।
Sabse pehle comment karne wale banein.