


आज के डिजिटल युग में पर्सनल लोन लेना या मोबाइल, लैपटॉप और टीवी जैसी चीजें EMI पर खरीदना बेहद आसान हो गया है। बस कुछ क्लिक्स और लोन का पैसा आपके खाते में आ जाता है। लेकिन, यह सुविधा तब एक भयानक सपने में बदल जाती है जब किसी आर्थिक तंगी, नौकरी जाने या मेडिकल इमरजेंसी के कारण आपकी एकाध EMI मिस (बाउंस) हो जाती है।READ ALSO:-ब्रह्मांड के सबसे गहरे रहस्यों से उठेगा पर्दा: 30 अगस्त 2026 को लॉन्च होगा नासा का 'नैन्सी ग्रेस रोमन स्पेस टेलीस्कोप'
\r\n\r\n\r\n\r\n
अब तक ऐसे मामलों में बैंक, NBFC (नॉन-बैंकिंग फाइनेंस कंपनियां) और उनके द्वारा रखे गए रिकवरी एजेंट ग्राहकों को डराने, धमकाने और मानसिक रूप से प्रताड़ित करने का कोई मौका नहीं छोड़ते थे। कभी लोन पर लिए गए मोबाइल को दूर बैठे लॉक कर दिया जाता था, तो कभी आपके फोन की गैलरी और कॉन्टैक्ट लिस्ट का गलत इस्तेमाल करके रिश्तेदारों को फोन किए जाते थे। ग्राहकों के इसी उत्पीड़न को खत्म करने और लोन रिकवरी प्रक्रिया को मानवीय और पारदर्शी बनाने के लिए रिजर्व बैंक ऑफ इंडिया (RBI) ने बेहद सख्त और स्पष्ट दिशा-निर्देश जारी किए हैं।
\r\n\r\nजंतर–मंतर गेम खेलें। पुलिस बनकर कॉकरोचों को पहचानो या आंदोलनकारी बनकर पहुंचो जंतर मंतर। खेलें ▶ \r\n\r\n
ये नए नियम 1 जनवरी, 2027 से पूरी तरह लागू हो जाएंगे। आइए विस्तार से समझते हैं कि इन नए नियमों से आम आदमी को क्या राहत मिलेगी और यदि आप लोन नहीं चुकाते हैं, तो बैंक कानूनी रूप से क्या कार्रवाई कर सकते हैं।
\r\n\r\n
 RBI Plastic Currency: भारत में अब चलेंगे प्लास्टिक के नोट! सरकार से मिली मंजूरी, देश में ही छपेंगे 10 और 20 रुपये के 1 अरब पॉलिमर नोट
 Gold Silver Rate Today: भारत में सोने और चांदी के नए रेट जारी, निवेश से पहले जानें 12 बड़े शहरों के भाव और असली-नकली की पहचान कैसे करें
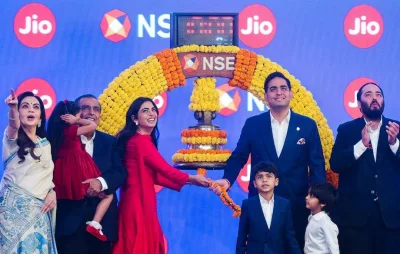 Jio Platforms की शेयर बाजार में धमाकेदार एंट्री : 21% प्रीमियम पर लिस्ट हुए शेयर; पहले दिन 27% चढ़कर बंद
 PNB Account Closure Alert: 10 नवंबर के बाद बंद हो सकते हैं 3 साल से निष्क्रिय जीरो बैलेंस खाते, 31 अक्टूबर तक Re-KYC की भी समयसीमा
डिजिटल प्रताड़ना का अंत: अब नहीं होगा आपका 'स्मार्टफोन' लॉक
\r\n\r\nहाल के वर्षों में डिजिटल लेंडिंग (Digital Lending) ऐप्स का चलन तेजी से बढ़ा है। ये ऐप्स लोन देते समय ग्राहकों से उनके मोबाइल के कॉन्टैक्ट्स, फोटो गैलरी, लोकेशन और यहां तक कि डिवाइस को कंट्रोल करने की परमिशन ले लेते थे। जैसे ही कोई ग्राहक डिफॉल्ट करता, रिकवरी एजेंट उसका फोन लॉक कर देते थे, जिससे वह व्यक्ति अपने ही फोन से किसी को कॉल तक नहीं कर पाता था।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
RBI ने इस अमानवीय तरीके पर गहरी आपत्ति जताते हुए इसे पूरी तरह से प्रतिबंधित कर दिया है। नए दिशा-निर्देशों के अनुसार, कोई भी लेंडर (लोन देने वाली संस्था) सिर्फ बकाया वसूलने के दबाव की रणनीति के रूप में ग्राहक के मोबाइल, टैबलेट या लैपटॉप को मनमाने ढंग से लॉक (Remote Lock) नहीं कर सकता है।
\r\n\r\n\r\n\r\n
RBI के 5 बड़े नियम जो बदल देंगे लोन रिकवरी का तरीका
\r\n\r\nरिजर्व बैंक का साफ मानना है कि बैंकों को अपना पैसा वसूलने का पूरा अधिकार है, लेकिन यह वसूली किसी भी ग्राहक की गरिमा, सम्मान और निजता (Privacy) का हनन करके नहीं की जा सकती। नए नियमों के तहत इन 5 बातों पर विशेष जोर दिया गया है:
\r\n\r\n\r\n\r\n
1. पर्सनल डेटा के इस्तेमाल पर पूर्ण प्रतिबंध (No Access to Personal Data): अब तक कई फाइनेंस कंपनियां रिकवरी के लिए ग्राहक के फोन में मौजूद कॉन्टैक्ट लिस्ट, एसएमएस (SMS), कॉल लॉग, फोटो और लोकेशन हिस्ट्री का एक्सेस ले लेती थीं। RBI ने स्पष्ट कर दिया है कि रिकवरी के उद्देश्य से किसी भी ग्राहक के पर्सनल डेटा का न तो एक्सेस लिया जाएगा और न ही उसका इस्तेमाल किया जाएगा।
\r\n\r\nखबरीलाल न्यूज़ का Telegram चैनल जॉइन करें Join › \r\n\r\n
2. परिवार और दोस्तों को परेशान करने पर रोक: रिकवरी एजेंटों की सबसे गंदी चाल यह होती थी कि वे कर्जदार पर मानसिक दबाव बनाने के लिए उसके परिवार वालों, दोस्तों या सहकर्मियों को फोन करके बदतमीजी करते थे। नए नियमों में स्पष्ट किया गया है कि किसी भी थर्ड-पार्टी (रिश्तेदार या दोस्त) को लोन रिकवरी के लिए परेशान नहीं किया जा सकता।
\r\n\r\n
🏪 आपके शहर के ऑफर
विज्ञापन · स्थानीय दुकानों की ताज़ा स्कीम · स्वाइप करें →
सभी ऑफर देखें →
3. रिकवरी कॉल्स की रिकॉर्डिंग अनिवार्य: अब रिकवरी एजेंट किसी भी समय आपको फोन करके गालियां या धमकियां नहीं दे सकेंगे। RBI ने आदेश दिया है कि लोन रिकवरी से जुड़ी सभी कॉल्स का एक उचित लॉग (Call Log) मेंटेन किया जाए और उन कॉल्स को अनिवार्य रूप से रिकॉर्ड किया जाए। इससे एजेंटों की जवाबदेही तय होगी और दुर्व्यवहार पर लगाम लगेगी।
\r\n\r\n\r\n\r\n
4. डराने-धमकाने और आक्रामक व्यवहार पर जीरो टॉलरेंस: लेंडर्स को यह सुनिश्चित करना होगा कि उनके रिकवरी एजेंट ग्राहकों के साथ सम्मानजनक व्यवहार करें। शारीरिक या मानसिक रूप से डराना, असभ्य भाषा का प्रयोग करना या ग्राहक की सामाजिक प्रतिष्ठा को ठेस पहुंचाना अब पूरी तरह से गैर-कानूनी माना जाएगा।
\r\n\r\n\r\n\r\n
5. डिवाइस लॉक करने की चरणबद्ध प्रक्रिया: यदि आपने मोबाइल या लैपटॉप ही EMI पर खरीदा है (यानी डिवाइस ही गिरवी रखा गया है), केवल उसी स्थिति में लेंडर उसकी कुछ सुविधाओं को सीमित कर सकता है। लेकिन इसके लिए भी लोन एग्रीमेंट में शर्त का होना और कार्रवाई से पहले ग्राहक को उचित 'नोटिस' (Notice) देना अनिवार्य होगा।
\r\n\r\nअपवाद: क्या किसी भी स्थिति में डिवाइस लॉक नहीं होगा?
\r\n\r\n\r\n\r\n
रिजर्व बैंक ने इस नियम में लेंडर्स के हितों का भी ध्यान रखा है। यदि कोई उपकरण (जैसे मोबाइल या लैपटॉप) खुद ही लोन का विषय है (यानी उसे ही EMI पर खरीदा गया है), तो डिफॉल्ट होने पर लेंडर उसकी कुछ सुविधाओं पर प्रतिबंध लगा सकता है। हालांकि, इसके लिए नियम बेहद सख्त किए गए हैं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n पूर्व सूचना (Prior Notice): प्रतिबंध लगाने से पहले ग्राहक को एक स्पष्ट नोटिस भेजना अनिवार्य होगा। बिना बताए अचानक फोन लॉक नहीं किया जा सकेगा।\r\n \r\n
- \r\n इमरजेंसी सेवाएं रहेंगी चालू: प्रतिबंध लगने के बाद भी डिवाइस पर आपातकालीन कॉल्स (Emergency Calls) और इनकमिंग मैसेज जैसी बुनियादी सुविधाएं चालू रहनी चाहिए।\r\n \r\n
\r\n\r\n
सावधान! नए नियमों का मतलब 'लोन न चुकाने की आजादी' बिल्कुल नहीं है
\r\n\r\nRBI के इन नए नियमों को पढ़कर यह कतई न समझें कि अब EMI न भरने पर आपका कुछ नहीं बिगड़ेगा। ये नियम सिर्फ 'रिकवरी के गलत तरीकों' पर रोक लगाते हैं, आपकी 'लोन चुकाने की जिम्मेदारी' को खत्म नहीं करते। यदि आप जानबूझकर (Willful Defaulter) या किसी मजबूरी में लोन नहीं चुकाते हैं, तो बैंक के पास आपके खिलाफ कानूनी कार्रवाई करने के पूरे अधिकार मौजूद हैं।
\r\n\r\n\r\n\r\n
EMI न चुकाने के भयंकर नुकसान:
\r\n\r\n- \r\n
- \r\n लेट फीस और भारी पेनल्टी: जैसे ही आपकी EMI बाउंस होती है, बैंक आप पर बाउंस चार्ज, लेट पेमेंट फीस और बकाया राशि पर भारी दंडात्मक ब्याज (Penal Interest) लगा देते हैं, जिससे आपका कर्ज तेजी से बढ़ने लगता है।\r\n \r\n
- \r\n CIBIL स्कोर का सत्यानाश: आपका क्रेडिट स्कोर (CIBIL) तुरंत धड़ाम से गिर जाएगा। एक बार सिबिल खराब होने का मतलब है कि भविष्य में आपको घर, कार या इमरजेंसी के लिए किसी भी बैंक से कोई लोन या क्रेडिट कार्ड नहीं मिल पाएगा।\r\n \r\n
- \r\n संपत्ति की जब्ती (Asset Seizure): यदि आपने होम लोन, कार लोन या प्रॉपर्टी पर लोन (Secured Loan) लिया है, तो बैंक 'सरफेसी एक्ट' (SARFAESI Act) के तहत कानूनी नोटिस देकर आपके घर, दुकान या कार को जब्त (Seize) कर सकते हैं और उसे नीलाम करके अपना पैसा वसूल सकते हैं।\r\n \r\n
- \r\n कानूनी नोटिस और कोर्ट-कचहरी: पर्सनल लोन (Unsecured Loan) के मामले में भी बैंक आपको कानूनी नोटिस भेज सकते हैं और सिविल कोर्ट में आपके खिलाफ रिकवरी का मुकदमा दायर कर सकते हैं।\r\n \r\n
\r\n\r\n
एक जागरूक ग्राहक बनें
\r\n\r\nरिजर्व बैंक का यह ऐतिहासिक फैसला भारत में वित्तीय उपभोक्ता अधिकारों (Consumer Financial Rights) की दिशा में एक बहुत बड़ा कदम है। इससे यह सुनिश्चित होगा कि कर्ज में डूबे किसी भी व्यक्ति को सामाजिक और मानसिक रूप से जलील न किया जाए।
\r\n\r\n\r\n\r\n
हालांकि, वित्तीय विशेषज्ञों की यही सलाह है कि लोन लेते समय केवल उसकी ईएमआई (EMI) न देखें, बल्कि अपनी चुकाने की क्षमता (Repayment Capacity) का सही आकलन करें। लोन एग्रीमेंट पर हस्ताक्षर करने से पहले नियम और शर्तें (T&C) ध्यान से पढ़ें। यदि किसी कारणवश आप EMI नहीं दे पा रहे हैं, तो बैंक से भागने या फोन बंद करने के बजाय, खुद बैंक शाखा में जाकर अपनी परेशानी बताएं और लोन रिस्ट्रक्चरिंग (Loan Restructuring) की मांग करें।
Sabse pehle comment karne wale banein.