



नई दिल्ली (फाइनेंस डेस्क): आज के डिजिटल युग में हमारा स्मार्टफोन और लैपटॉप केवल बात करने का जरिया नहीं है, बल्कि यह हमारी पूरी दुनिया, हमारे काम, निजता (Privacy) और वित्तीय लेन-देन का मुख्य केंद्र है। पिछले कुछ समय से ऐसी डरावनी शिकायतें सामने आ रही थीं कि यदि कोई व्यक्ति अपने पर्सनल लोन, कार लोन या होम लोन की किश्त (EMI) नहीं चुका पाता है, तो रिकवरी एजेंसियां दंडात्मक कार्रवाई के रूप में उनके स्मार्टफोन या लैपटॉप को किसी स्पाईवेयर या थर्ड-पार्टी सॉफ्टवेयर की मदद से रिमोटली (दूर से ही) लॉक या डिसेबल कर देती थीं।READ ALSO:-यूपी में अब नहीं बिकेगा 'जहर' वाला नकली पनीर: 'एनालॉग पनीर' पर लगने जा रहा है पूर्ण प्रतिबंध, FSDA ने कसी कमर
\r\n\r\n 
इस अमानवीय और गैरकानूनी कृत्य पर अब भारतीय रिजर्व बैंक (RBI) ने अपना हंटर चला दिया है। 6 अगस्त को केंद्रीय बैंक ने एक बेहद कड़ा और स्पष्ट दिशा-निर्देश जारी किया है। आइए इस विस्तृत रिपोर्ट में समझते हैं कि RBI का यह नया आदेश क्या है, इसके क्या अपवाद हैं और एक आम ग्राहक के रूप में आपके क्या अधिकार हैं।
\r\n\r\n 
पर्सनल, कार या होम लोन के लिए 'गैजेट्स' लॉक करना पूरी तरह बैन
\r\n\r\nरिजर्व बैंक ने देश के सभी सरकारी, प्राइवेट बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) को सख्त निर्देश दिया है कि वे लोन की वसूली (Loan Recovery) के लिए किसी भी स्थिति में ग्राहक के निजी इलेक्ट्रॉनिक उपकरणों को हथियार नहीं बना सकते।
\r\n\r\n
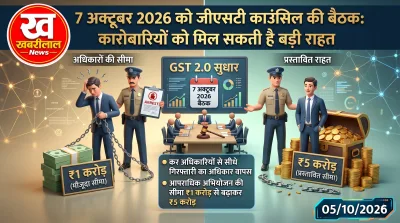 GST 2.0 Reforms: कारोबारियों को बड़ी राहत देने की तैयारी, टैक्स अफसरों से छिनेगा सीधे गिरफ्तारी का अधिकार, 5 करोड़ तक के मामलों में नहीं होगी जेल
 Paramount Syntex IPO: पैरामाउंट सिंटेक्स के आईपीओ को मिला शानदार रिस्पॉन्स, दूसरे दिन ही हुआ फुल, QIB में दिखी जबरदस्त मांग
 FSSAI Action on Everest Cumin Powder: एफएसएसएआई का एवरेस्ट जीरा पाउडर की खेप को बाजार से हटाने का निर्देश, क्रिएटिव बेकर्स का लाइसेंस भी निलंबित
 Gold Rate Today: राजधानी दिल्ली और उत्तर प्रदेश समेत कई राज्यों में चढ़े सोने के दाम, 10 ग्राम 24 कैरेट गोल्ड हुआ ₹1000 महंगा, जानिए आज का ताजा भाव और बाजार का रुझान
- \r\n
- \r\n मूल आदेश: यदि किसी ग्राहक ने पर्सनल लोन (Personal Loan), वाहन ऋण (Auto Loan), शिक्षा ऋण (Education Loan) या होम लोन (Home Loan) लिया है और वह किश्त चुकाने में डिफॉल्ट कर जाता है, तो बैंक दबाव बनाने के लिए उसके मोबाइल फोन, टैबलेट या लैपटॉप की कार्यप्रणाली को रोक (Lock/Disable) नहीं सकते।\r\n \r\n
- \r\n निजता का हनन: RBI ने माना है कि फोन लॉक करना न केवल ग्राहक की निजता के मौलिक अधिकार का हनन है, बल्कि यह उन्हें उनके काम-काज और जीवन रक्षक सेवाओं से भी वंचित कर देता है।\r\n \r\n
Follow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
क्या है इस नियम का इकलौता 'अपवाद' (Exception)?
\r\n\r\nअब सवाल उठता है कि क्या बैंक किसी भी हालत में डिवाइस लॉक नहीं कर सकते? इसका एक अपवाद है।
\r\n\r\n\r\n\r\n
RBI ने स्पष्ट किया है कि कोई वित्तीय संस्थान केवल और केवल उसी स्थिति में किसी डिवाइस (मोबाइल/लैपटॉप) को लॉक कर सकता है, जब वह विशेष लोन उसी डिवाइस को खरीदने के लिए (Consumer Durable Finance) लिया गया हो।
\r\n\r\n 
उदाहरण से समझें:
\r\n\r\n- \r\n
- \r\n स्थिति 1: आपने 50,000 रुपये का पर्सनल लोन लिया और उससे अपनी जरूरत पूरी की। ऐसे में बैंक आपका फोन लॉक नहीं कर सकता।\r\n \r\n
- \r\n स्थिति 2: आप मोबाइल की दुकान पर गए और फाइनेंस कंपनी से लोन कराकर एक नया स्मार्टफोन खरीदा। यदि आप इस फोन की किश्त नहीं चुकाते हैं, तो फाइनेंस कंपनी उस फोन को लॉक कर सकती है।\r\n \r\n
\r\n\r\n
लेकिन यहाँ भी है RBI की शर्त: यदि फोन फाइनेंस पर ही लिया गया है, तब भी कंपनी पहली EMI बाउंस होते ही सीधे फोन लॉक नहीं कर सकती। RBI के अनुसार, बैंकों को डिवाइस ब्लॉक करने से पहले ग्राहकों को पर्याप्त नोटिस देना होगा और एक चरणबद्ध प्रक्रिया (Phased Manner) का पालन करना होगा।
\r\n\r\n\r\n\r\n
फोन लॉक होने पर भी बंद नहीं होंगी ये 3 जरूरी सेवाएं
\r\n\r\nयदि आपका फोन 'मोबाइल फाइनेंस' के तहत लॉक किया भी जाता है, तो भी फाइनेंस कंपनी आपके फोन को पूरी तरह से 'काले डिब्बे' (Dead Brick) में तब्दील नहीं कर सकती। RBI ने मानवीय आधार पर निर्देश दिया है कि लॉक होने की स्थिति में भी डिवाइस में बुनियादी और जीवन रक्षक (Lifeline) सेवाएं हमेशा चालू रहनी चाहिए:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n इनकमिंग कॉल्स (Incoming Calls): ग्राहक को कॉल रिसीव करने की सुविधा मिलनी चाहिए, ताकि परिवार या आपात स्थिति में संपर्क न टूटे।\r\n \r\n
- \r\n एसएमएस (SMS Services): ओटीपी (OTP) और जरूरी सूचनाओं के लिए इनकमिंग मैसेज चालू रहेंगे।\r\n \r\n
- \r\n इमरजेंसी या SOS (Emergency SOS): फोन में मौजूद पुलिस (112), एंबुलेंस या अन्य आपातकालीन नंबर डायल करने की सुविधा को कोई भी सॉफ्टवेयर ब्लॉक नहीं कर सकता।\r\n \r\n
\r\n\r\n
थर्ड-पार्टी ऐप्स के इस्तेमाल पर रोक: डाटा चोरी का खेल खत्म
\r\n\r\nरिकवरी एजेंट अक्सर ग्राहकों के फोन में अनधिकृत (Unauthorized) या फर्जी ऐप इंस्टॉल करवा देते थे, जो ग्राहक का निजी डाटा (फोटो, कांटेक्ट लिस्ट) चुरा लेते थे।
\r\n\r\nइस पर नकेल कसते हुए RBI ने 'डिवाइस लॉकिंग टेक्नोलॉजी' के लिए कड़े तकनीकी नियम बनाए हैं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n बैंक या रिकवरी एजेंसियां किसी भी सस्ते या बिना जांचे-परखे थर्ड-पार्टी सॉफ्टवेयर का इस्तेमाल नहीं कर सकेंगी।\r\n \r\n
- \r\n डिवाइस को लॉक करने वाला सॉफ्टवेयर सीधे ओरिजिनल इक्विपमेंट मैन्युफैक्चरर (OEM) यानी मोबाइल बनाने वाली कंपनी (जैसे सैमसंग, एप्पल आदि) या ऑपरेटिंग सिस्टम (OS) (जैसे एंड्रॉइड, आईओएस) द्वारा प्रमाणित (Certified) होना चाहिए।\r\n \r\n
- \r\n रिकवरी एजेंटों को कर्जदार की निजी जानकारी (Personal Data) शेयर करने पर पाबंदी लगा दी गई है। अब बैंकों को केवल 'जरूरत के मुताबिक' (Need-to-know basis) ही जानकारी एजेंटों को देनी होगी।\r\n \r\n
\r\n\r\n
कब से लागू होंगे ये नए नियम?
\r\n\r\nRBI ने मई महीने में लोन रिकवरी के नियमों (Conduct of Regulated Entities in Recovery of Loans) का एक ड्राफ्ट पेश किया था। जनता और स्टेकहोल्डर्स से मिले फीडबैक के बाद अब यह अंतिम गाइडलाइन जारी की गई है।
\r\n\r\n\r\n\r\n
अधिसूचना के अनुसार, यह संशोधित सर्कुलर 1 जनवरी 2027 से पूरी तरह से प्रभावी हो जाएगा। हालांकि, बैंकों को अभी से अपने सिस्टम को इसके अनुरूप ढालने के निर्देश दे दिए गए हैं।
\r\n\r\n\r\n\r\n
नॉलेज पार्ट: लोन डिफॉल्ट होने पर जानिए क्या हैं आपके अधिकार?
\r\n\r\nएक जागरूक नागरिक के तौर पर आपको पता होना चाहिए कि EMI न चुका पाने का मतलब यह नहीं है कि आप एक अपराधी बन गए हैं। रिकवरी को लेकर आपके कुछ पुख्ता अधिकार हैं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n कॉलिंग का समय (Calling Hours): कोई भी रिकवरी एजेंट आपको सुबह 8 बजे से पहले और शाम 7 बजे के बाद कॉल या मैसेज नहीं कर सकता।\r\n \r\n
- \r\n सम्मानजनक व्यवहार: रिकवरी एजेंट को आपसे शालीनता से बात करनी होगी। किसी भी प्रकार की गाली-गलौज, शारीरिक या मानसिक प्रताड़ना, या सोशल मीडिया पर फोटो डालकर बदनाम करना सख्त अपराध है।\r\n \r\n
- \r\n घर आने के नियम: एजेंट बिना पूर्व सूचना (Prior Notice) दिए आपके घर या ऑफिस नहीं आ सकते हैं।\r\n \r\n
- \r\n शिकायत कैसे करें (Complaint Process): यदि कोई रिकवरी एजेंट बदसलूकी करता है, तो आप सबसे पहले संबंधित बैंक के 'नोडल ऑफिसर' (Nodal Officer) को लिखित शिकायत दें। यदि 30 दिन में समाधान नहीं होता है, तो आप सीधे RBI के लोकपाल (Ombudsman Portal) पर ऑनलाइन शिकायत दर्ज करा सकते हैं।\r\n \r\n
\r\n\r\n
भारतीय रिजर्व बैंक का यह कदम देश के करोड़ों मध्यमवर्गीय ग्राहकों के लिए एक संजीवनी के समान है। यह आदेश स्पष्ट करता है कि लोन रिकवरी की प्रक्रिया कानून के दायरे में, पारदर्शी और मानवीय होनी चाहिए, न कि गुंडागर्दी या तकनीकी ब्लैकमेलिंग के जरिए। (यदि यह जानकारी आपके काम की है, तो इसे अपने दोस्तों और परिवार के साथ जरूर शेयर करें!)
Sabse pehle comment karne wale banein.