


उत्तर प्रदेश के मेरठ जिले से आर्थिक अपराध और कर चोरी (Tax Evasion) का एक बेहद सनसनीखेज और बड़ा मामला सामने आया है। माल एवं सेवा कर आसूचना महानिदेशालय (DGGI), मेरठ आंचलिक इकाई ने एक ऐसे 'सफेदपोश' (White-Collar) संगठित गिरोह का भंडाफोड़ किया है, जो देश के राजस्व को दीमक की तरह चाट रहा था। इस गिरोह का मास्टरमाइंड कोई और नहीं, बल्कि दिल्ली के रोहिणी का रहने वाला एक कारोबारी दीपक अग्रवाल निकला।Read also:-मेरठ सेंट्रल मार्केट में सीलिंग का खौफ: तीसरे दिन भी सड़क पर डटे व्यापारी और निवासी, महिलाओं और बच्चियों ने 'पलायन' के पोस्टर लेकर लगाई योगी-मोदी से गुहार
\r\n\r\n\r\n\r\n
आरोपी ने कागज पर अस्तित्वहीन (Non-existent) और गैर-संचालित (Non-operational) फर्मों का एक ऐसा मायाजाल बुना, जिसके जरिए उसने बिना कोई वास्तविक माल सप्लाई किए करोड़ों रुपये का फर्जी इनपुट टैक्स क्रेडिट (ITC) हासिल कर लिया। इस पूरे गोरखधंधे में सरकार को लगभग 23.50 करोड़ रुपये के राजस्व का सीधा चूना लगाया गया है।
\r\n\r\n\r\n\r\n
मेरठ के रिमांड मजिस्ट्रेट/न्यायिक मजिस्ट्रेट, द्वितीय न्यायालय सं०-2 की अदालत में पेश किए गए इस मामले की रिमांड शीट से कई चौंकाने वाले खुलासे हुए हैं। आइए, इस पूरे 32 करोड़ के फर्जीवाड़े, जांच एजेंसी की कार्रवाई, अदालत में हुई तीखी बहस और इस बड़े आर्थिक अपराध की 'इनसाइड स्टोरी' को विस्तार से समझते हैं।
\r\n\r\n
 Shrimad Bhagwat Katha: जागृति विहार के सुमित्रा सत्संग भवन में भागवत कथा ज्ञान यज्ञ का समापन, स्वामी अनंतानंद ने श्रीकृष्ण लीलाओं का आध्यात्मिक रहस्य बताकर किया मुग्ध
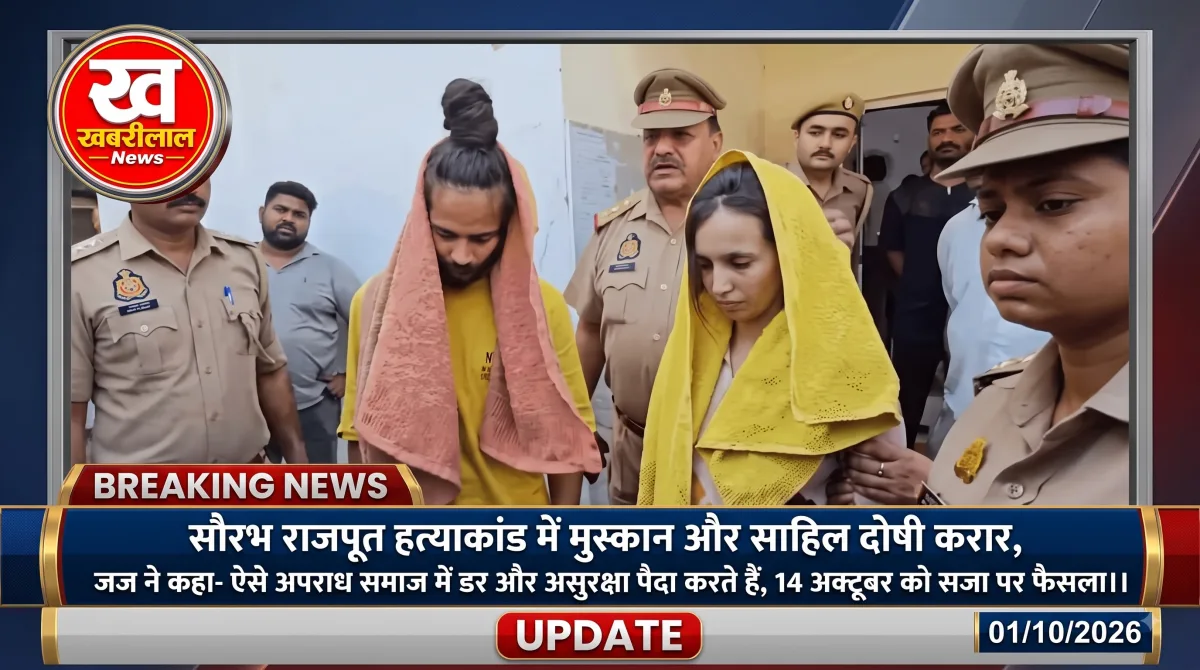 सौरभ राजपूत हत्याकांड में मुस्कान और साहिल दोषी करार, जज ने कहा- ऐसे अपराध समाज में डर और असुरक्षा पैदा करते हैं, 14 अक्टूबर को सजा पर फैसला
 Swachhata Abhiyan APS Meerut: आर्मी पब्लिक स्कूल मेरठ में स्वच्छता और जल संचय संवाद का भव्य आयोजन, पांच स्कूलों के 300 छात्रों ने लिया पर्यावरण संरक्षण का बड़ा संकल्प
 Meerut Bus Stand Relocation: मेरठ का भैंसाली बस अड्डा जल्द शहर के बाहर होगा शिफ्ट, भूड़बराल और मोदीपुरम में बनेंगे दो नए टर्मिनल, मिलेगी भयंकर जाम से बड़ी मुक्ति
कैसे बुना गया करोड़ों के फर्जीवाड़े का जाल? (Modus Operandi)
\r\n\r\nइस पूरे महाघोटाले की कार्यप्रणाली बेहद शातिराना थी। आरोपी दीपक अग्रवाल (पुत्र जयकुमार अग्रवाल), जो कि B-54/55, विनोबा कुंज, डिस्ट्रिक्ट पार्क, सेक्टर-09, रोहिणी, दिल्ली-110085 का निवासी है, इस पूरे खेल का मुख्य कर्ताधर्ता (Proprietor) था।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
DGGI मेरठ जोन के विवेचक शलभ बिंदल द्वारा न्यायालय में प्रस्तुत रिपोर्ट के अनुसार:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n हवा-हवाई कंपनियां: आरोपी ने सबसे पहले कई ऐसी फर्मों का पंजीकरण कराया, जिनका जमीन पर कोई अस्तित्व ही नहीं था। ये कंपनियां केवल कागजों और कंप्यूटर की फाइलों तक ही सीमित थीं।\r\n \r\n
- \r\n फर्जी इनवॉइसिंग का खेल: इन फर्जी फर्मों के बीच माल की खरीद-फरोख्त दिखाई गई। हैरानी की बात यह है कि एक भी रुपये का वास्तविक माल (Physical Goods) न तो कहीं से खरीदा गया और न ही कहीं सप्लाई किया गया। सब कुछ केवल 'फर्जी बिलों' (Fake Invoices) के माध्यम से दर्शाया गया।\r\n \r\n
- \r\n ITC का अवैध लाभ: वस्तु एवं सेवा कर (GST) प्रणाली में इनपुट टैक्स क्रेडिट (ITC) का प्रावधान व्यापारियों की सहूलियत के लिए है। लेकिन, आरोपी ने इसी नियम का फायदा उठाकर फर्जी इनवॉइस के आधार पर 32.76 करोड़ रुपये का 'फ्रॉडलेन्ट इनपुट टैक्स क्रेडिट' (Fraudulent ITC) क्लेम कर लिया।\r\n \r\n
- \r\n राजस्व को करोड़ों की चपत: इस पूरे सिंडिकेट के जरिए आरोपी ने सरकार को लगभग 23.50 करोड़ रुपये के कर (Tax) का अपवंचन कर भारी नुकसान पहुंचाया।\r\n \r\n
\r\n\r\n
DGGI की रडार पर कैसे आया आरोपी और छापेमारी का दौर
\r\n\r\nजब इतने बड़े पैमाने पर टैक्स की चोरी हो रही थी, तो सिस्टम के रेड फ्लैग्स (Red Flags) का बजना तय था। डाटा एनालिटिक्स और खुफिया जानकारी के आधार पर DGGI मेरठ जोन की टीम ने इस सिंडिकेट को ट्रेस कर लिया।
\r\n\r\n\r\n\r\n
मामले की गहराई तक जाने के लिए विवेचना के क्रम में DGGI की टीमों ने कई ठिकानों पर ताबड़तोड़ छापेमारी की। इसमें हरियाणा के प्रमुख औद्योगिक और ग्रामीण इलाके शामिल थे:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n गुरुग्राम का ठिकाना: प्लॉट नं०-4, दबोडा, फरुखनगर, गुरुग्राम, हरियाणा (पिन- 123506)।\r\n \r\n
- \r\n रोहतक/आसपास का क्षेत्र: कीला नं०-151-2-2 4-0, 3-1-2-2-4, खेवट नं०-998, साम्पा, हरियाणा (पिन- 124501)।\r\n \r\n
\r\n\r\n
इन ठिकानों पर की गई छापेमारी के दौरान जांच अधिकारियों को कई अहम सुराग और आपत्तिजनक सबूत मिले। डिजिटल एविडेंस के तौर पर मौके से दो लैपटॉप (मय चार्जर) और तीन मोबाइल फोन बरामद किए गए हैं। इन्हीं उपकरणों के जरिए सारा फर्जीवाड़ा संचालित किया जा रहा था। जब आरोपी दीपक अग्रवाल से पूछताछ की गई, तो उसने खुद यह बात स्वीकार की कि वह ही इन सभी फर्जी फर्मों का मास्टरमाइंड है और मोबाइल, लैपटॉप व ई-मेल के जरिए इस पूरे फर्जी लेनदेन को अंजाम दे रहा था।
\r\n\r\n\r\n\r\n
गिरफ्तारी का मिनट-दर-मिनट घटनाक्रम (Timeline of Arrest)
\r\n\r\nइस मामले में जांच एजेंसी ने पूरी कानूनी प्रक्रिया का सख्ती से पालन किया। रिमांड शीट के अनुसार, गिरफ्तारी का पूरा घटनाक्रम इस प्रकार रहा:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n 10 अप्रैल 2026 (नोटिस): आरोपी दीपक अग्रवाल को सीजीएसटी (CGST) एक्ट की धारा 70 के तहत पूछताछ में शामिल होने के लिए समन जारी किया गया।\r\n \r\n
- \r\n 11 अप्रैल 2026 (सुबह 09:35 बजे): आरोपी डीजीजीआई (DGGI) मेरठ जोनल यूनिट के कार्यालय (शहरी पार्क के सामने, अशोक की लाट के पास, जली कोठी, दिल्ली रोड) पहुंचा। विजिटर रजिस्टर में उसकी एंट्री और हस्ताक्षर मौजूद हैं।\r\n \r\n
- \r\n पूछताछ और रीजन टू बिलीव (Reason to Believe): सुबह 10:00 बजे से उससे गहन पूछताछ शुरू हुई। पूछताछ और डिजिटल साक्ष्यों के मिलान के बाद जांच टीम को यह 'प्रथम दृष्टया विश्वास' (Prima Facie Belief) हो गया कि यह एक गंभीर आर्थिक अपराध है।\r\n \r\n
- \r\n दोपहर 1:18 बजे: चूंकि आरोपी सबूतों के साथ छेड़छाड़ कर सकता था, इसलिए एडीजी (ADG) द्वारा इंटेलिजेंस ऑफिसर को आरोपी की गिरफ्तारी के लिए प्राधिकृत (Authorize) किया गया।\r\n \r\n
- \r\n दोपहर 1:43 बजे: आरोपी दीपक अग्रवाल को औपचारिक रूप से गिरफ्तार कर लिया गया।\r\n \r\n
- \r\n दोपहर 1:55 बजे (परिजनों को सूचना): कानून के तहत आरोपी के परिजन (उसके ताऊ राजू अग्रवाल, जो कार्यालय में ही मौजूद थे) को गिरफ्तारी की सूचना दी गई। आरोपी को गिरफ्तारी का आधार (Grounds of Arrest - CBIC DIN: 202604DNN40000111F58) लिखित में दिया गया और उस पर उसके हस्ताक्षर लिए गए।\r\n \r\n
- \r\n दोपहर 3:00 बजे (न्यायालय में पेशी): गिरफ्तारी के महज कुछ ही घंटों के भीतर (24 घंटे की अनिवार्य सीमा से बहुत पहले), आरोपी को मेरठ न्यायालय में रिमांड मजिस्ट्रेट के समक्ष पेश कर दिया गया।\r\n \r\n
\r\n\r\n
अदालत का कमरा: रिमांड पर हुई तीखी कानूनी बहस
\r\n\r\nदोपहर 3 बजे जब आरोपी को न्यायालय रिमांड मजिस्ट्रेट/न्यायिक मजिस्ट्रेट, द्वितीय न्यायालय सं०-2 (मेरठ) के समक्ष पेश किया गया, तो अदालत के भीतर बचाव पक्ष (Defense) और सरकारी पक्ष (DGGI) के बीच तीखी कानूनी बहस देखने को मिली।
\r\n\r\n\r\n\r\n
बचाव पक्ष के अधिवक्ता की दलीलें: आरोपी के वकील ने रिमांड का कड़ा विरोध किया और मौखिक आपत्ति जताते हुए कई तर्क रखे:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n आरोप झूठे हैं: वकील ने दावा किया कि उनके मुवक्किल पर लगाए गए सभी आरोप बेबुनियाद और झूठे हैं।\r\n \r\n
- \r\n सजा की अवधि (BNSS 35(3)): सबसे बड़ी दलील यह दी गई कि जिस अपराध (CGST Act 132) के तहत मामला दर्ज हुआ है, उसमें अधिकतम सजा 5 वर्ष है। नए कानून 'भारतीय नागरिक सुरक्षा संहिता' (BNSS) की धारा 35(3) के अनुसार, 7 वर्ष से कम सजा वाले मामलों में गिरफ्तारी से पहले नोटिस दिया जाना चाहिए।\r\n \r\n
- \r\n सुप्रीम कोर्ट के ऐतिहासिक फैसलों का हवाला: बचाव पक्ष ने माननीय सर्वोच्च न्यायालय के कई लैंडमार्क जजमेंट्स का हवाला दिया। इनमें 'अर्नेश कुमार बनाम स्टेट ऑफ बिहार' (जिसमें 7 साल से कम सजा में बिना वजह गिरफ्तारी पर रोक है), 'सत्येंद्र कुमार अंतिल बनाम यूनियन ऑफ इंडिया' और 'डी.के. बासू बनाम स्टेट ऑफ वेस्ट बंगाल' (गिरफ्तारी के दिशा-निर्देश) शामिल थे। उन्होंने मांग की कि इन फैसलों के आलोक में रिमांड नामंजूर किया जाए और आरोपी को रिहा किया जाए।\r\n \r\n
\r\n\r\n
सरकारी पक्ष (विवेचक और SPP) का पलटवार: DGGI के लक्ष्य कुमार सिंह, विशेष लोक अभियोजक और उनकी सहयोगी, अधिवक्ता श्रीमती वंदना सिंह, ने बचाव पक्ष की दलीलों की धज्जियां उड़ा दीं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n गंभीर प्रकृति का अपराध: उन्होंने दलील दी कि टैक्स चोरी की राशि 5 करोड़ रुपये (यहां 23.50 करोड़ है) से अधिक है, इसलिए CGST एक्ट के तहत यह अपराध संज्ञेय (Cognizable) और गैर-जमानती (Non-Bailable) श्रेणी में आता है।\r\n \r\n
- \r\n संगठित सफेदपोश अपराध (White Collar Crime): एसपीपी ने बताया कि यह कोई साधारण अपराध नहीं है। यह एक पूर्व-नियोजित, संगठित आर्थिक अपराध (Organized Economic Crime) है, जो देश की अर्थव्यवस्था और सरकारी खजाने को भारी क्षति पहुंचाता है।\r\n \r\n
- \r\n सबूतों से छेड़छाड़ का खतरा: सरकारी पक्ष ने स्पष्ट किया कि यदि आरोपी को बाहर छोड़ दिया गया या सिर्फ नोटिस देकर छोड़ दिया जाता, तो वह एक रसूखदार व्यक्ति होने के नाते दस्तावेजी साक्ष्यों और कंप्यूटर फाइलों को नष्ट कर सकता था। साथ ही, वह गवाहों को डरा-धमका कर या पैसे के दम पर अपने पक्ष में कर सकता था।\r\n \r\n
- \r\n कानूनी प्रक्रियाओं का पालन: जांच एजेंसी ने अदालत को बताया कि गिरफ्तारी के दौरान 'डी.के. बासू' जजमेंट, 'प्रवीर पुरकायस्थ' जजमेंट (गिरफ्तारी का आधार लिखित में देना) और वित्त मंत्रालय के दिशा-निर्देशों का अक्षरशः पालन किया गया है।\r\n \r\n
\r\n\r\n
मजिस्ट्रेट का ऐतिहासिक फैसला: क्यों खारिज हुईं 'अर्नेश कुमार' की दलीलें?
\r\n\r\nदोनों पक्षों की दलीलें सुनने और केस डायरी (प्रपत्रों) का बारीकी से अवलोकन करने के बाद, रिमांड मजिस्ट्रेट शशि गौतम ने एक विस्तृत और स्पष्ट आदेश पारित किया।
\r\n\r\n\r\n\r\n
न्यायाधीश ने अपने आदेश में माना कि यह सच है कि इस अपराध में अधिकतम सजा 5 वर्ष है, लेकिन अपराध की 'प्रकृति' (Nature) बहुत गंभीर है। मजिस्ट्रेट ने अपने आदेश में स्पष्ट रूप से कहा कि:
\r\n\r\n\r\n\r\n
\r\n\r\n\r\n"प्रश्नगत मामला आर्थिक प्रकृति के अपराध से संबंधित है अर्थात ऑर्गेनाइज्ड व्हाइट कॉलर क्राइम (Organized White Collar Crime) से संबंधित है, जो एक विशिष्ट एवं अत्यन्त गम्भीर प्रकृति का संज्ञेय अपराध है। ऐसी स्थिति में माननीय सर्वोच्च न्यायालय की विधि व्यवस्थाएं (अर्नेश कुमार और सत्येंद्र कुमार अंतिल) इस प्रश्नगत मामले में लागू नहीं होती हैं।"\r\n
\r\n\r\n
न्यायालय ने माना कि विवेचक के पास आरोपी को गिरफ्तार करने का पर्याप्त कारण (Reason to Believe) मौजूद था और जांच अभी प्रारंभिक स्तर पर है। ऐसे में आरोपी का बाहर रहना जांच को प्रभावित कर सकता है।
\r\n\r\n\r\n\r\n
इन सभी ठोस तथ्यों के आधार पर न्यायालय ने बचाव पक्ष की मौखिक और लिखित आपत्तियों को खारिज कर दिया। अदालत ने विवेचक के रिमांड प्रार्थना पत्र को स्वीकार करते हुए आरोपी दीपक अग्रवाल को 16 अप्रैल 2026 तक के लिए न्यायिक हिरासत (जिला कारागार, मेरठ) में भेजने का आदेश जारी कर दिया। न्यायालय ने यह भी निर्देश दिया कि अगली तारीख (16.04.2026) को आरोपी को वीडियो कॉन्फ्रेंसिंग (V.C.) के जरिए अदालत के समक्ष पेश किया जाए।
\r\n\r\n\r\n\r\n
आम जनता के लिए: क्या होता है फर्जी ITC और यह कैसे देश को नुकसान पहुंचाता है?
\r\n\r\nइस खबर को पढ़ते हुए आपके मन में यह सवाल उठ सकता है कि आखिर यह ITC (इनपुट टैक्स क्रेडिट) क्या होता है और इसका घोटाला कैसे होता है?
\r\n\r\n\r\n\r\n
सरल भाषा में समझें तो, जब कोई व्यापारी अपने बिजनेस के लिए कच्चा माल खरीदता है, तो वह उस पर GST चुकाता है। बाद में जब वह अपना तैयार माल बेचता है और उस पर ग्राहक से GST वसूलता है, तो सरकार उसे कच्चे माल पर चुकाए गए टैक्स की छूट (Credit) दे देती है। इसे ही इनपुट टैक्स क्रेडिट (ITC) कहते हैं। इसका उद्देश्य टैक्स पर टैक्स लगने (Cascading effect) से रोकना है।
\r\n\r\n\r\n\r\n
घोटालेबाज क्या करते हैं? दीपक अग्रवाल जैसे शातिर लोग कागज पर फर्जी कंपनियां बनाते हैं। वे असली माल खरीदे बिना ही कंप्यूटर पर फर्जी बिल बना लेते हैं कि उन्होंने फलां कंपनी से माल खरीदा है। इन फर्जी बिलों को दिखाकर वे सरकार से करोड़ों रुपये का वह ITC क्लेम कर लेते हैं, जो उन्होंने कभी टैक्स के रूप में भरा ही नहीं था। यह सीधे तौर पर आम जनता के टैक्स के पैसे की चोरी है, जो देश के विकास कार्यों (सड़क, अस्पताल, शिक्षा) में लग सकता था।
\r\n\r\n\r\n\r\n
आगे का रास्ता (Next Steps)
\r\n\r\nइस बड़े खुलासे के बाद अब DGGI की रडार पर वे अन्य कंपनियां और चार्टर्ड अकाउंटेंट्स (CA) भी आ सकते हैं, जिन्होंने इन फर्जी कंपनियों को बनाने और उनके ऑडिट में दीपक अग्रवाल की मदद की होगी। 16 अप्रैल को होने वाली अगली सुनवाई पर सबकी नजरें टिकी होंगी। देखना यह है कि क्या बचाव पक्ष इस मामले में जमानत याचिका दायर करता है, या फिर जांच एजेंसी पूछताछ के लिए पुलिस रिमांड की मांग करती है। मेरठ DGGI की यह कार्रवाई उन सभी कर चोरों के लिए एक सख्त चेतावनी है, जो सोचते हैं कि वे डिजिटल फर्जीवाड़े के जरिए कानून की आंखों में धूल झोंक सकते हैं।
\r\n\r\nडिस्क्लेमर: यह न्यूज़ रिपोर्ट मौजूद प्रेस रिलीज़ और स्पेशल प्रॉसिक्यूशन ऑफिसर और आरोपी के वकील की दलीलों और वैलिड कोर्ट के ऑर्डर पर आधारित है।
Sabse pehle comment karne wale banein.