


मेरठ (स्पेशल इन्वेस्टिगेशन डेस्क) | 13 फरवरी 2026
\r\n\r\nमेरठ: उत्तर प्रदेश के मेरठ में केंद्रीय माल और सेवा कर (CGST) विभाग की खुफिया शाखा, डायरेक्टरेट जनरल ऑफ जीएसटी इंटेलिजेंस (DGGI) द्वारा उजागर किए गए करोड़ों रुपये के टैक्स चोरी मामले में एक बड़ा कानूनी मोड़ आया है। पान मसाला और गुटखा उद्योग की आड़ में चल रहे लगभग 250 करोड़ रुपये के जीएसटी फर्जीवाड़े (GST Fraud) के मामले में विशेष मुख्य न्यायिक मजिस्ट्रेट की अदालत ने सख्त रुख अपनाया है।READ ALSO:-मेरठ: 28 करोड़ के जीएसटी महाघोटाले में एल.ई.डी. (LED) टीवी कारोबारी नपा, विशेष अदालत ने भेजा जेल; डीजीजीआई की जांच में चौंकाने वाले खुलासे
\r\n\r\n\r\n\r\n
गुरुवार, 12 फरवरी 2026 को मेरठ जीएसटी चोरी मामला (Meerut GST Evasion Case) में सुनवाई करते हुए विशेष मुख्य न्यायिक मजिस्ट्रेट (Special CJM) दुर्गेश नन्दिनी ने इस सिंडिकेट के तीन मुख्य आरोपियों—संजीत कुमार, शिवम द्विवेदी और दिलीप कुमार झा—की जमानत याचिकाएं सिरे से खारिज कर दीं। अदालत ने अपने आदेश में स्पष्ट कहा कि आर्थिक अपराध राष्ट्रहित के विरुद्ध होते हैं और ऐसे गंभीर मामलों में आरोपियों को राहत नहीं दी जा सकती।
\r\n\r\n\r\n\r\n
यह मामला न केवल मेरठ बल्कि पूरे दिल्ली-एनसीआर के व्यापारिक गलियारों में चर्चा का विषय बना हुआ है, क्योंकि इसमें नामी पान मसाला ब्रांड्स (शिखर, दिलबाग, सिग्नेचर, राजनिवास आदि) को बिना बिल के कच्चा माल (सुपारी) सप्लाई करने के गंभीर आरोप लगे हैं।
\r\n\r\n
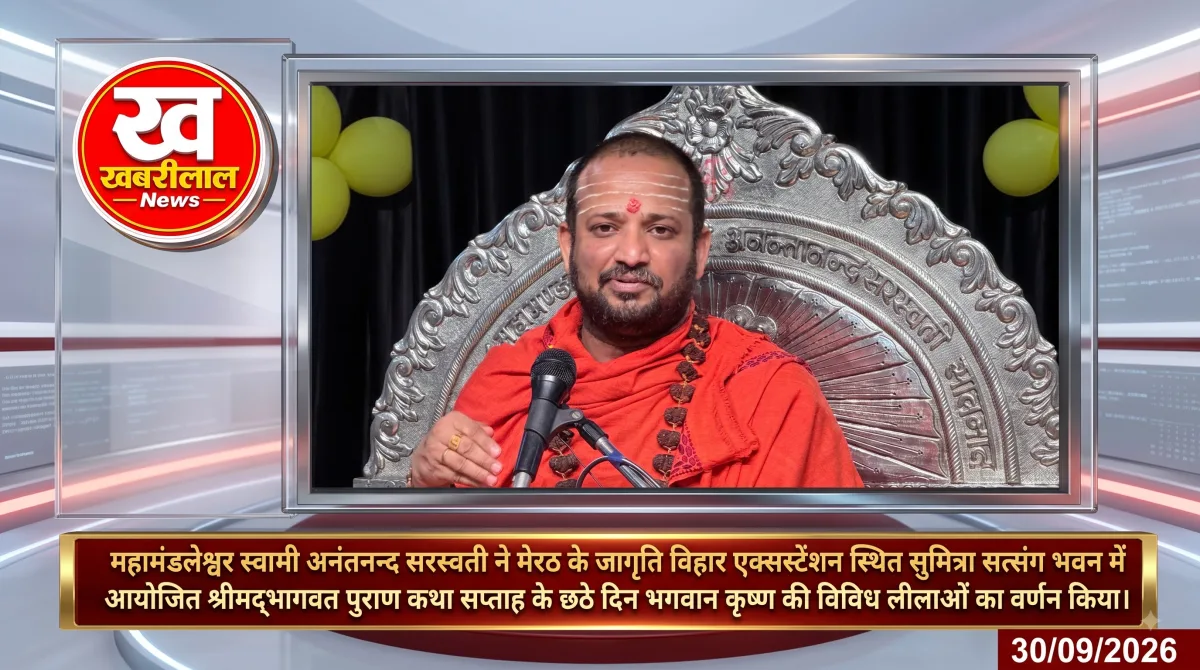 Meerut Bhagwat Katha News: वेदांत सत्संग समिति की भागवत कथा के छठे दिन स्वामी अनन्तानन्द सरस्वती ने श्रीकृष्ण लीलाओं व माखन चोरी का सुनाया प्रसंग, बताया पितरों के कल्याण का मार्ग
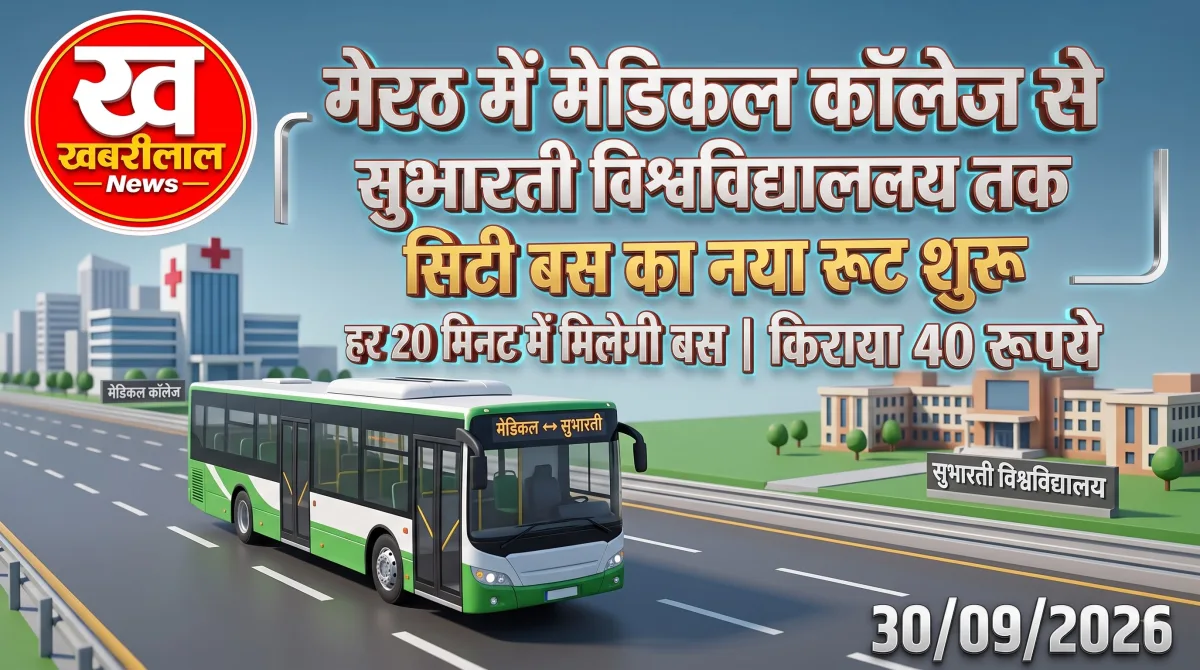 Meerut City Bus New Route: मेरठ में मेडिकल कॉलेज से सुभारती विश्वविद्यालय तक आज से चलेगी नई बस, जानिए पूरा रूट, टाइमिंग और किराए की जानकारी
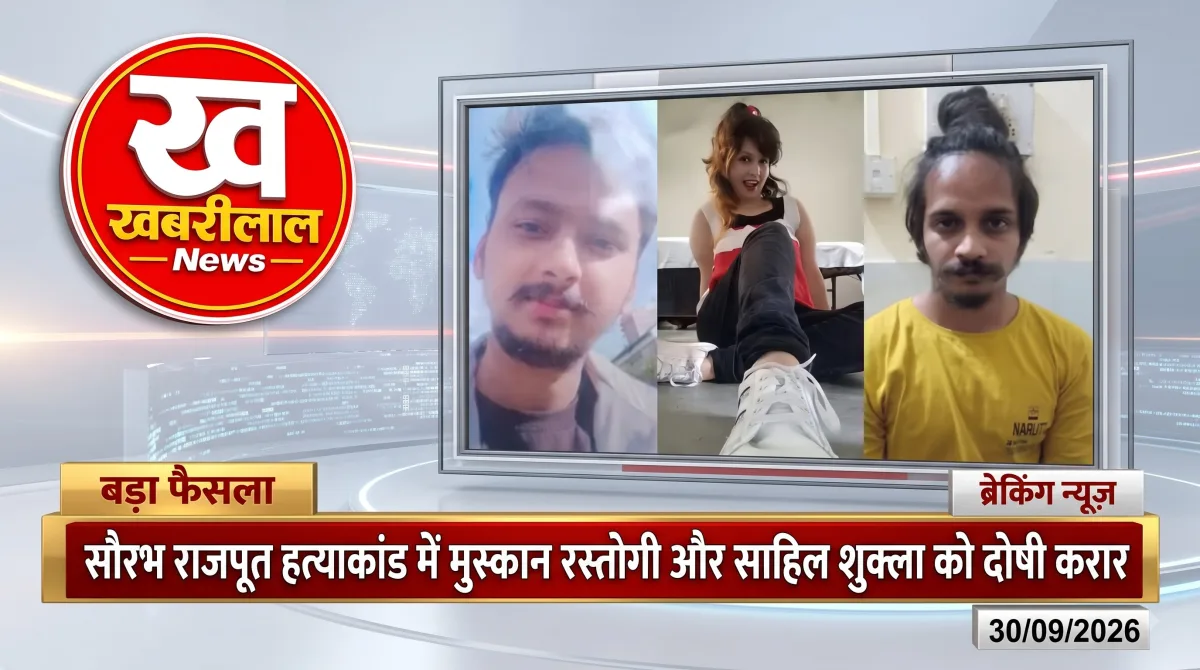 नीला ड्रम हत्याकांड: मुस्कान और साहिल को दोषी ठहराने के बाद कोर्ट ने 15 दिन का समय दिया, अगली सुनवाई में तय होगी सजा
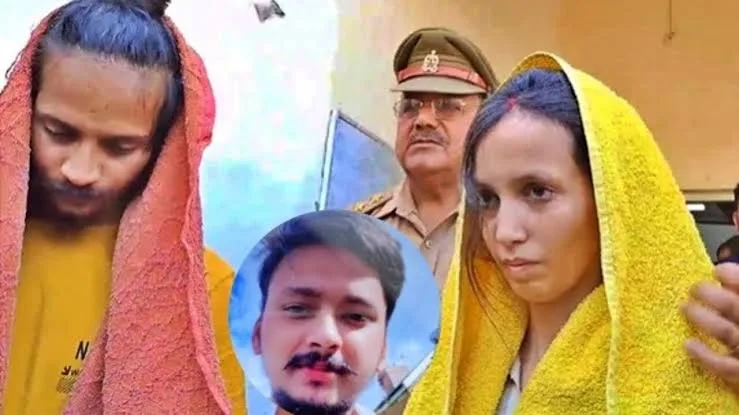 LIVE नीला ड्रम केस में मुस्कान और साहिल दोषी करार: सौरभ राजपूत की हत्या में कोर्ट ने फैसला रखा सुरक्षित, 15 दिन बाद सुनाई जाएगी सजा
क्या है पूरा मामला? (The Case Overview)
\r\n\r\nDGGI मेरठ की टीम ने एक खुफिया इनपुट के आधार पर एक बड़े नेटवर्क का भंडाफोड़ किया था जो सुपारी (Betel Nut) के व्यापार की आड़ में सरकार को करोड़ों रुपये के राजस्व का चूना लगा रहा था। जांच में पाया गया कि कई फर्जी फर्मों का जाल बुनकर थोक बी2बी (Business to Business) सप्लाई को खुदरा बी2सी (Business to Consumer) बिक्री के रूप में दिखाया जा रहा था ताकि इनपुट टैक्स क्रेडिट (ITC) की चोरी की जा सके और माल की असली मंजिल (पान मसाला फैक्ट्रियों) को छिपाया जा सके।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
इस मामले में डीजीजीआई ने तीन मुख्य व्यक्तियों को गिरफ्तार किया था:-
\r\n\r\n- \r\n
- \r\n संजीत कुमार: मैसर्स गंगा ट्रेडर्स का प्रोपराइटर।\r\n \r\n
- \r\n शिवम द्विवेदी: इस पूरे सिंडिकेट का कथित मास्टरमाइंड और मैसर्स कामतानाथजी ट्रेडर्स व अन्य फर्मों का नियंत्रक।\r\n \r\n
- \r\n दिलीप कुमार झा: मैसर्स आयुष ट्रांसपोर्ट कंपनी का मालिक, जो बिना बिल के माल की ढुलाई करता था।\r\n \r\n
\r\n\r\n
ये तीनों आरोपी 2 फरवरी 2026 से मेरठ की जिला कारागार में बंद हैं। इनकी जमानत के लिए विशेष मुख्य न्यायिक मजिस्ट्रेट के समक्ष अर्जी दाखिल की गई थी, जिस पर 12 फरवरी को सुनवाई हुई।
\r\n\r\n\r\n\r\n
आरोपी नंबर 1: शिवम द्विवेदी - मास्टरमाइंड और 372 करोड़ की 'काल्पनिक' नकदी
\r\n\r\nइस पूरे मेरठ जीएसटी चोरी मामला (Meerut GST Evasion Case) में सबसे चौंकाने वाला नाम शिवम द्विवेदी का सामने आया है। अभियोजन पक्ष (DGGI) ने कोर्ट में दलील दी कि शिवम द्विवेदी ही इस पूरे खेल का मुख्य सूत्रधार है। वह न केवल मैसर्स कामतानाथजी ट्रेडर्स का स्वामी है, बल्कि मैसर्स गंगा ट्रेडिंग कंपनी और मैसर्स कामदगिरी ट्रेडिंग कंपनी को भी परदे के पीछे से नियंत्रित कर रहा था।
\r\n\r\n\r\n\r\n
चार्टर्ड अकाउंटेंट को देता था निर्देश
\r\n\r\nअभियोजन ने कोर्ट को बताया कि शिवम द्विवेदी अपने चार्टर्ड अकाउंटेंट (CA) को फर्जी बी2सी इनवॉइस (Retail Invoices) जारी करने के निर्देश देता था। इसका मकसद यह दिखाना था कि सुपारी की बड़ी खेप छोटे-छोटे खुदरा ग्राहकों को बेची गई है, जबकि असलियत में यह माल बड़े पान मसाला निर्माताओं को भेजा जा रहा था।
\r\n\r\n\r\n\r\n
372 करोड़ का 'हवा-हवाई' कैश
\r\n\r\nजांच के दौरान एक हैरान करने वाला तथ्य सामने आया। शिवम द्विवेदी की फर्म 'मैसर्स कामतानाथजी ट्रेडर्स' के खातों में 372 करोड़ रुपये की "Cash in Hand" (हाथ में नकदी) दिखाई गई थी। जब अधिकारियों ने पूछताछ की, तो शिवम ने स्वीकार किया कि यह राशि वास्तविक नहीं है। यह केवल एक "पुस्तकीय प्रविष्टि" (Book Entry) है जिसे फर्जी बी2सी बिक्री को समायोजित (Adjust) करने के लिए दिखाया गया था। यानी, कागज पर माल बिका हुआ दिखाया गया और उसके बदले कागज पर ही कैश आया हुआ दिखा दिया गया, जबकि असल में न तो माल खुदरा बिका था और न ही कैश आया था।
\r\n\r\n\r\n\r\n
अंगडियों का इस्तेमाल
\r\n\r\nअभियोजन ने यह भी आरोप लगाया कि शिवम द्विवेदी ने नकद भुगतान की व्यवस्था करने और पूरे नेटवर्क को चलाने के लिए "अंगडियों" (Angadias - हवाला ऑपरेटरों) का इस्तेमाल किया। वह इस सिंडिकेट का वित्तीय दिमाग (Financial Brain) था।
\r\n\r\n\r\n\r\n
अदालत ने शिवम द्विवेदी की जमानत अर्जी (प्रार्थना पत्र सं0-948/2026) को खारिज करते हुए कहा कि उस पर 71.56 करोड़ रुपये की आईटीसी चोरी का आरोप है और अपराध गंभीर प्रकृति का है।
\r\n\r\n\r\n\r\n
आरोपी नंबर 2: दिलीप कुमार झा - ट्रांसपोर्टर और 'डायरी' का राज
\r\n\r\nइस घोटाले की दूसरी सबसे अहम कड़ी ट्रांसपोर्टर दिलीप कुमार झा है, जो माल को एक जगह से दूसरी जगह पहुँचाने का काम करता था। दिलीप कुमार झा, जो मैसर्स आयुष ट्रांसपोर्ट कंपनी का मालिक है, ने अपनी जमानत याचिका में स्वास्थ्य कारणों (शुगर और थायराइड) का हवाला दिया और खुद को एक छोटा ट्रांसपोर्टर बताया।
\r\n\r\n\r\n\r\n
पान मसाला कंपनियों के नाम उजागर
\r\n\r\nलेकिन अभियोजन पक्ष की और से स्पेशल पब्लिक प्रॉसिक्यूशन ऑफिसर लक्ष्य कुमार सिंह और उनकी सहयोगी श्रीमती वंदना सिंह, एडवोकेट ने दिलीप कुमार झा की जमानत का कड़ा विरोध किया। डीजीजीआई ने कोर्ट में बताया कि दिलीप के आवास से एक "लाल डायरी" और अन्य दस्तावेज बरामद हुए हैं, जिनका डिजिटलीकरण करने पर चौंकाने वाले खुलासे हुए।
\r\n\r\n\r\n\r\n
डायरी के मुताबिक, दिलीप कुमार झा ने दिल्ली-एनसीआर के नामी पान मसाला निर्माताओं के परिसरों तक सुपारी की बड़ी खेप पहुंचाई थी। कोर्ट ऑर्डर में जिन ब्रांड्स का जिक्र (आरोपों के संदर्भ में) आया है, उनमें शामिल हैं:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n शिखर पान मसाला (Shikhar Pan Masala)\r\n \r\n
- \r\n दिलबाग (Dilbag)\r\n \r\n
- \r\n सिग्नेचर (Signature)\r\n \r\n
- \r\n राजनिवास (Rajniwas)\r\n \r\n
\r\n\r\n
बिना बिल, बिना ई-वे बिल का खेल
\r\n\r\nदिलीप झा पर आरोप है कि उसने अप्रैल 2023 से अब तक लाखों किलोग्राम सुपारी की ढुलाई की। उसने स्वीकार किया कि उसे सुरेश जी और श्री नारायण अग्रवाल के निर्देशों पर माल ले जाने को कहा जाता था। उसने माना कि "ज्यादातर माल बिना बिल्टी और बिना जीएसटी इनवॉइस के जाता था।" जो माल वैध बिल के साथ होता था, केवल उसी की बिल्टी बनाई जाती थी। इसके बदले उसे भाड़ा (Freight Charges) भी कैश में मिलता था।
\r\n\r\n\r\n\r\n
डीजीजीआई का आकलन है कि दिलीप कुमार झा के जरिए करीब 5000 करोड़ रुपये मूल्य की सुपारी की गुप्त बिक्री (Clandestine Clearance) की गई, जिससे सरकार को लगभग 250 करोड़ रुपये का जीएसटी नुकसान हुआ। अकेले दिलीप झा पर 87.5 करोड़ रुपये की आईटीसी चोरी में शामिल होने का आरोप है।
\r\n\r\n\r\n\r\n
अदालत ने दिलीप कुमार झा की दलीलों को खारिज करते हुए जमानत देने से इनकार कर दिया।
\r\n\r\n\r\n\r\n
आरोपी नंबर 3: संजीत कुमार - मोहरा या साझीदार?
\r\n\r\nतीसरा आरोपी संजीत कुमार है, जो कागजों पर मैसर्स गंगा ट्रेडर्स का मालिक (Proprietor) है। संजीत कुमार के वकील ने कोर्ट में तर्क दिया कि उनका मुवक्किल निर्दोष है और उसे झूठा फंसाया गया है।
\r\n\r\n\r\n\r\n
बचाव पक्ष की दलील: "मैं तो सिर्फ नौकर हूँ"
\r\n\r\nसंजीत कुमार की ओर से कहा गया कि वह शिवम द्विवेदी के संपर्क में आया था, जिसने उसे नौकरी का प्रस्ताव दिया था। उसके नाम पर वर्ष 2023 में मैसर्स गंगा ट्रेडिंग कंपनी बनाई गई। बचाव पक्ष ने यह भी आरोप लगाया कि डीजीजीआई अधिकारियों ने उसे हिरासत में लेकर दबाव में बयान दर्ज किए (धारा 70 के तहत), जो कि स्वेच्छिक नहीं थे।
\r\n\r\n\r\n\r\n
अभियोजन का पलटवार
\r\n\r\nडीजीजीआई ने इस तर्क का खंडन किया। विभाग ने कहा कि संजीत कुमार ने सक्रिय रूप से शिवम द्विवेदी के साथ मिलकर फर्जीवाड़ा किया। उसने भारी मात्रा में सुपारी की ढुलाई और लेन-देन बिना वैध बिल के किया। संजीत कुमार पर 28.75 करोड़ रुपये की कर चोरी का आरोप है।
\r\n\r\n\r\n\r\n
कोर्ट ने माना कि भले ही वह शिवम के कहने पर काम कर रहा हो, लेकिन एक प्रोपराइटर के रूप में उसने दस्तावेजों पर हस्ताक्षर किए और इस बड़े घोटाले में सक्रिय भूमिका निभाई। इसलिए, संजीत कुमार की जमानत भी खारिज कर दी गई।
\r\n\r\n\r\n\r\n
कैसे हुआ इतना बड़ा फर्जीवाड़ा?
\r\n\r\nइस मेरठ जीएसटी चोरी मामला (Meerut GST Evasion Case) ने जीएसटी चोरी के एक क्लासिक लेकिन जटिल तरीके को उजागर किया है। आइए समझते हैं कि यह गिरोह काम कैसे करता था:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n नेटवर्क बनाना: सबसे पहले, एक ही नियंत्रण के तहत कई फर्मों (मैसर्स कामदगिरी, गंगा ट्रेडिंग, कामतानाथजी ट्रेडर्स) का गठन किया गया। इनमें से कुछ में असली मालिकों के नाम थे, जबकि कुछ में कर्मचारियों (जैसे संजीत कुमार) को मालिक बनाया गया।\r\n \r\n
- \r\n B2B को B2C दिखाना: सुपारी एक ऐसी कमोडिटी है जिसका इस्तेमाल बड़े पैमाने पर पान मसाला उद्योग में होता है। यह एक बी2बी (बिजनेस टू बिजनेस) व्यापार है। लेकिन इस गिरोह ने अपनी बिक्री को बी2सी (बिजनेस टू कंज्यूमर) दिखाया।\r\n\r\n
- \r\n
- \r\n क्यों? क्योंकि बी2सी बिक्री में इनपुट टैक्स क्रेडिट (ITC) का दावा करने वाला कोई दूसरा पक्ष नहीं होता, इसलिए चेन वहीं खत्म हो जाती है और विभाग के लिए इसे ट्रैक करना मुश्किल होता है।\r\n \r\n
- \r\n फर्जीवाड़ा: थोक में हजारों टन सुपारी बेचने के बावजूद, इसे कागज पर छोटे-छोटे, अस्तित्वहीन खुदरा ग्राहकों को बेचा हुआ दिखाया गया।\r\n \r\n
\r\n - \r\n
- \r\n बिना बिल की सप्लाई (Clandestine Removal): असल माल (सुपारी) बिना किसी ई-वे बिल या इनवॉइस के ट्रकों में भरकर सीधे पान मसाला फैक्ट्रियों में भेजा गया।\r\n \r\n
- \r\n नकद लेनदेन: चूंकि बिक्री किताबों में फर्जी थी, इसलिए माल का असली भुगतान नकद (Cash) में लिया गया। ट्रांसपोर्टर का भाड़ा भी नकद दिया गया।\r\n \r\n
- \r\n बुक एंट्री: बैलेंस शीट मिलाने के लिए 'कैश इन हैंड' की फर्जी एंट्रीज की गईं।\r\n \r\n
\r\n\r\n
अदालत ने माना कि "थोक मात्रा में सुपारी की आवाजाही को बी2सी बिक्री के रूप में दर्शाना व्यावसायिक रूप से अविश्वसनीय और आर्थिक रूप से अव्यावहारिक है।"
\r\n\r\n\r\n\r\n
आर्थिक अपराध और राष्ट्रहित: कोर्ट की सख्त टिप्पणी
\r\n\r\nविशेष मुख्य न्यायिक मजिस्ट्रेट (Special CJM) दुर्गेश नन्दिनी ने तीनों आदेशों में एक महत्वपूर्ण टिप्पणी की। उन्होंने कहा:
\r\n\r\n\r\n\r\n
\r\n\r\n\r\n"अभियुक्त द्वारा कारित अपराध गंभीर प्रकृति का है, जो राष्ट्रहित के विरुद्ध है। आर्थिक अपराध एक गंभीर प्रकृति का अपराध है। अतः उपरोक्त समस्त तथ्यों एवं परिस्थितियों के दृष्टिगत अभियुक्त के जमानत के आधार पर्याप्त प्रतीत नहीं होते हैं।"\r\n
\r\n\r\n
यह टिप्पणी उन सभी कारोबारियों के लिए एक चेतावनी है जो टैक्स चोरी को 'हल्का अपराध' मानते हैं। अदालत ने स्पष्ट कर दिया है कि जीएसटी की धारा 132(1)(a), 132(1)(b), और 132(1)(i) के तहत किए गए अपराध गैर-जमानती और गंभीर हैं।
\r\n\r\n\r\n\r\n
धारा 132 CGST Act: जिसके तहत हुई कार्रवाई
\r\n\r\nआरोपियों पर सेंट्रल जीएसटी एक्ट 2017 की धारा 132 के तहत मुकदमा दर्ज है। यह धारा उन मामलों में लागू होती है जहां:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n (a) बिना इनवॉइस जारी किए माल की आपूर्ति की गई हो (ताकि टैक्स बचाया जा सके)।\r\n \r\n
- \r\n (b) बिना माल की आपूर्ति किए इनवॉइस जारी किया गया हो (फर्जी बिलिंग)।\r\n \r\n
- \r\n (i) कोई व्यक्ति इन अपराधों में मदद करता है या उकसाता है।\r\n \r\n
\r\n\r\n
यदि टैक्स चोरी की राशि 5 करोड़ रुपये से अधिक है, तो यह अपराध गैर-जमानती (Non-Bailable) और संज्ञेय (Cognizable) होता है, जिसमें 5 साल तक की सजा का प्रावधान है। इस मामले में चोरी की राशि 250 करोड़ रुपये के आसपास बताई जा रही है, जो सीमा से कहीं अधिक है।
\r\n\r\n\r\n\r\n
आगे क्या होगा?
\r\n\r\nआरोपियों की जमानत खारिज होने के बाद अब उन्हें जिला कारागार, मेरठ में ही रहना होगा। डीजीजीआई अब इस मामले में चार्जशीट दाखिल करने की तैयारी करेगी। जांच का दायरा अब उन "पान मसाला निर्माताओं" की ओर भी बढ़ सकता है जिन्होंने यह सुपारी खरीदी थी।
\r\n\r\n\r\n\r\n
ट्रांसपोर्टर की डायरी में जिन ब्रांड्स का नाम आया है, आने वाले दिनों में उन पर भी डीजीजीआई की गाज गिर सकती है। यह जांच अब केवल सप्लायर तक सीमित नहीं रहेगी, बल्कि खरीदार (Receivers) भी जांच के घेरे में आएंगे।
\r\n\r\n\r\n\r\n
मेरठ की अदालत का 12 फरवरी 2026 का यह फैसला मेरठ जीएसटी चोरी मामला (Meerut GST Evasion Case) में एक निर्णायक मोड़ है। 250 करोड़ रुपये की इस भारी-भरकम चोरी ने साबित कर दिया है कि जीएसटी लागू होने के सालों बाद भी सिंडिकेट नए-नए तरीकों से सरकार को धोखा देने की कोशिश कर रहे हैं। हालांकि, डीजीजीआई की सतर्कता और कोर्ट की सख्ती ने यह संदेश दिया है कि कानून के हाथ लंबे हैं। शिवम द्विवेदी, संजीत कुमार और दिलीप कुमार झा की जमानत खारिज होना इस बात का प्रमाण है कि आर्थिक अपराधों को अब हल्के में नहीं लिया जाएगा।
\r\n\r\n\r\n\r\n
मेरठ की विशेष अदालत ने 250 करोड़ रुपये के जीएसटी चोरी मामले में तीन आरोपियों—संजीत कुमार, शिवम द्विवेदी और दिलीप कुमार झा—की जमानत याचिकाएं 12 फरवरी 2026 को खारिज कर दीं। डीजीजीआई की जांच में सामने आया कि यह गिरोह फर्जी बी2सी बिक्री दिखाकर पान मसाला कंपनियों को बिना बिल के सुपारी सप्लाई कर रहा था। कोर्ट ने इसे राष्ट्रहित के विरुद्ध गंभीर आर्थिक अपराध करार दिया।
\r\n\r\n\r\n\r\n \r\n
\r\n\r\n \r\n\r\n
\r\n\r\nसप्लीमेंट्री सेक्शन (विश्लेषण और डेटा)
\r\n\r\nअभियुक्तों का प्रोफाइल और आरोप तालिका
\r\n\r\n| अभियुक्त का नाम | \r\nफर्म का नाम | \r\nभूमिका | \r\nप्रमुख आरोप | \r\nअनुमानित कर चोरी | \r\n
| शिवम द्विवेदी | \r\nM/s कामादगिरी ट्रेडिंग, M/s कामतानाथ जी | \r\nमास्टरमाइंड | \r\n372 करोड़ की फर्जी कैश एंट्री, पूरे नेटवर्क का संचालन | \r\n71.56 करोड़ (ITC) + अन्य | \r\n
| संजीत कुमार | \r\nM/s गंगा ट्रेडर्स | \r\nडमी मालिक/सहयोगी | \r\nइनवॉइस रोटेशन, फर्जी फर्म का संचालन | \r\n28.75 करोड़ | \r\n
| दिलीप कुमार झा | \r\nM/s आयुष ट्रांसपोर्ट | \r\nट्रांसपोर्टर | \r\nबिना बिल माल ढुलाई, डायरी में ग्राहकों का रिकॉर्ड रखना | \r\n87.5 करोड़ (ITC संलिप्तता) | \r\n
शब्दावली (Terminology for Readers)
\r\n\r\n- \r\n
- \r\n ITC (Input Tax Credit): वह टैक्स जो बिजनेस माल खरीदते समय देता है और बाद में अपनी देनदारी से घटा सकता है। फर्जी बिलों का उपयोग अक्सर गलत ITC क्लेम करने के लिए किया जाता है।\r\n \r\n
- \r\n B2B vs B2C: B2B (बिजनेस टू बिजनेस) में दोनों पार्टियों का रिकॉर्ड होता है। B2C (बिजनेस टू कंज्यूमर) में खरीदार का रिकॉर्ड रखना अनिवार्य नहीं होता, जिसका फायदा उठाकर यह घोटाला किया गया।\r\n \r\n
- \r\n Section 70 (CGST Act): यह धारा जीएसटी अधिकारियों को किसी भी व्यक्ति को समन करने और बयान दर्ज करने की शक्ति देती है। ये बयान न्यायिक कार्यवाही में सबूत माने जाते हैं।\r\n \r\n
\r\n
पाठकों के लिए नोट:
\r\n\r\nयह रिपोर्ट न्यायालय के सार्वजनिक आदेश दिनांक 12.02.2026 पर आधारित है। मामले की विवेचना अभी प्रचलित है और अंतिम निर्णय सक्षम न्यायालय द्वारा परीक्षण (Trial) के बाद ही किया जाएगा।
\r\n
Sabse pehle comment karne wale banein.