



[स्पेशल इन्वेस्टिगेशन रिपोर्ट | मेरठ/गाजियाबाद]
\r\n\r\nजीएसटी (GST) इंटेलिजेंस के इतिहास में पश्चिमी उत्तर प्रदेश और दिल्ली एनसीआर के बीच चल रहे एक बड़े टैक्स चोरी सिंडिकेट का पर्दाफाश हुआ है। डायरेक्टरेट जनरल ऑफ जीएसटी इंटेलिजेंस (DGGI), गाजियाबाद की टीम ने एक बड़ी कार्रवाई करते हुए पूर्वी दिल्ली के विवेक विहार निवासी कारोबारी राजीव कुमार को गिरफ्तार किया है। यह मामला महज टैक्स चोरी का नहीं, बल्कि एक संगठित आर्थिक अपराध का है, जिसमें 27 करोड़ 99 लाख 5 हजार 909 रुपये (लगभग 28 करोड़) के राजस्व को चूना लगाया गया।READ ALSO:-मेरठ में ‘धर्मयुद्ध’ या ‘जायदाद’ का खेल? हिंदू संगठन की धमकी से मंडप कैंसिल, 13 फरवरी की शादी टली— युवती बोली, "चाचा को मेरी खुशी नहीं, प्रॉपर्टी चाहिए"
\r\n\r\n\r\n\r\n
मेरठ की विशेष मुख्य न्यायिक मजिस्ट्रेट (Special CJM) श्रीमती दुर्गेश नंदिनी की अदालत में 11 फरवरी 2026 को जो हुआ, उसने आर्थिक अपराधियों के पसीने छुड़ा दिए हैं। अदालत ने बचाव पक्ष की तमाम दलीलों को खारिज करते हुए आरोपी को 14 दिन की न्यायिक रिमांड पर भेज दिया है।
\r\n\r\n\r\n\r\n
इस विस्तृत रिपोर्ट में हम आपको बताएंगे कि कैसे इंटेलिजेंस अधिकारियों ने इस सिंडिकेट को तोड़ा, अदालत में क्या बहस हुई, और कानून की किन धाराओं ने आरोपी को सलाखों के पीछे पहुँचाया।
\r\n\r\n
 Meerut Murder Case: ब्यूटी पार्लर में काम करने वाली पत्नी ने प्रेमी के साथ मिलकर रची खौफनाक साजिश, पति की हत्या कर हार्ट अटैक बताया, देवर की सूझबूझ से खुला राज
 Meerut Education News: पीएमश्री विद्यालयों में शुरू होगा 'मेरा गांव-मेरा विद्यालय' अभियान, अब पूरा गांव बनेगा शिक्षा व्यवस्था का हिस्सा
 Meerut Crime News: पूर्वा इलाही बख्श में विवाहिता की संदिग्ध मौत, शव छोड़कर पति फरार, मां ने पुलिस को दी तहरीर
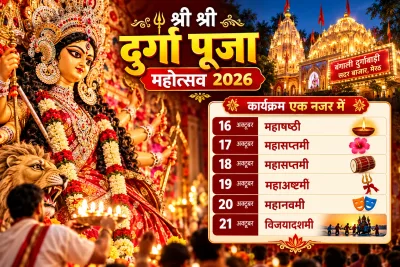 मेरठ में 220वां श्री श्री दुर्गा पूजा महोत्सव 16 अक्टूबर से: सदर बाजार की बंगाली दुर्गाबाड़ी में छह दिन पूजा, सांस्कृतिक कार्यक्रम और दशमी पर विसर्जन
'ऑपरेशन ब्लैक स्क्रीन' - छापेमारी की दास्तां
\r\n\r\nयह कहानी 15 अक्टूबर 2025 को शुरू हुई, जब डीजीजीआई (DGGI) गाजियाबाद की खुफिया यूनिट को इनपुट मिला कि दिल्ली और एनसीआर में एलईडी टीवी (LED TV) का एक ऐसा काला कारोबार चल रहा है, जो कागजों पर कम और हकीकत में बहुत बड़ा है।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
18 ठिकानों पर एक साथ रेड
\r\n\r\n15 अक्टूबर 2025 की सुबह, जब शहर सो रहा था, डीजीजीआई की 18 अलग-अलग टीमों ने एक साथ धावा बोला। यह कार्रवाई किसी फिल्मी सीन से कम नहीं थी।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n टारगेट: निर्माण इकाइयां (Factory Units), सप्लायर, डीलर, ट्रांसपोर्टर और आरोपी का निजी आवास।\r\n \r\n
- \r\n लोकेशन: दिल्ली, गाजियाबाद और आसपास के इलाके।\r\n \r\n
\r\n\r\n
दीवारों के पीछे छिपा सच: 58.50 लाख कैश
\r\n\r\nछापेमारी के दौरान अधिकारियों की आंखें तब फटी रह गईं जब उन्हें मौके से भारी मात्रा में बिना हिसाब-किताब का कच्चा माल (Raw Material) और तैयार एलईडी टीवी मिले। लेकिन सबसे बड़ी बरामदगी थी 58,50,000 रुपये (अठावन लाख पचास हजार रुपये) नकद। यह पैसा अवैध बिक्री से कमाया गया था जिसे सिस्टम से छुपाकर रखा गया था।
\r\n\r\n\r\n\r\n
इसके अलावा, अधिकारियों ने मौके से निम्नलिखित सबूत जब्त किए:
\r\n\r\n- \r\n
- \r\n कच्ची पर्चियां: जिनमें असली बिक्री का हिसाब था।\r\n \r\n
- \r\n गुप्त रजिस्टर: जिनमें 'नंबर दो' के माल की एंट्री थी।\r\n \r\n
- \r\n इलेक्ट्रॉनिक उपकरण: कंप्यूटर और हार्ड डिस्क, जिनमें फर्जी इनवॉइस और असली डेटा का कच्चा चिट्ठा था।\r\n \r\n
\r\n\r\n
धोखाधड़ी का 'मास्टरप्लान' - कैसे होता था खेल?
\r\n\r\nविवेचक (Investigating Officer) श्री मौहम्मद अजीम अहमद ने अदालत में जो रिपोर्ट पेश की, वह चौंकाने वाली थी। आरोपी राजीव कुमार ने टैक्स चोरी के लिए एक पूरा जाल बुन रखा था।
\r\n\r\n\r\n\r\n
6 फर्मों का चक्रव्यूह
\r\n\r\nजांच में सामने आया कि राजीव कुमार एक नहीं, बल्कि 6 अलग-अलग फर्मों के माध्यम से अपने कारोबार को संचालित कर रहे थे। इन फर्मों का इस्तेमाल 'सर्कुलर ट्रेडिंग' और माल को इधर-उधर करने के लिए किया जा रहा था।
\r\n\r\n\r\n\r\n
मोडस ऑपरेंडी (अपराध का तरीका):
\r\n\r\n- \r\n
- \r\n अंडर-वैल्यूएशन (Undervaluation): 50,000 रुपये के टीवी को कागजों में 10,000 रुपये का दिखाना, ताकि टैक्स कम बने।\r\n \r\n
- \r\n क्लैंडेस्टाइन रिमूवल (Clandestine Removal): फैक्ट्री से माल सीधे बिना किसी इनवॉइस के बाहर भेज देना। इसे आम भाषा में 'कच्चे में माल बेचना' कहते हैं।\r\n \r\n
- \r\n बिना बिल की सप्लाई: डीलरों को बिना जीएसटी बिल के माल सप्लाई किया जा रहा था, जिससे सरकार को मिलने वाला टैक्स सीधे आरोपी की जेब में जा रहा था।\r\n \r\n
\r\n\r\n
गिरफ्तारी का आधार और धारा 132 का शिकंजा
\r\n\r\nडीजीजीआई ने अपनी जांच में पाया कि कुल टैक्स चोरी 27,99,05,909 रुपये की है। जीएसटी कानून में 5 करोड़ रुपये से अधिक की चोरी को बेहद गंभीरता से लिया जाता है।
\r\n\r\n\r\n\r\n
कानूनी धाराएं और उनका मतलब:
\r\n\r\nआरोपी पर CGST Act, 2017 की धारा 132(1)(a) और 132(1)(i) के तहत आरोप लगाए गए हैं।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n धारा 132(1)(a): यह धारा उन लोगों पर लगती है जो बिना इनवॉइस जारी किए माल की सप्लाई करते हैं ताकि टैक्स बचाया जा सके।\r\n \r\n
- \r\n संज्ञेय और गैर-जमानती अपराध: चूंकि चोरी की रकम 5 करोड़ रुपये से ज्यादा है, इसलिए कानून के मुताबिक यह अपराध Cognizable (संज्ञेय) और Non-Bailable (गैर-जमानती) की श्रेणी में आता है।\r\n \r\n
- \r\n गिरफ्तारी (धारा 69): जब कमिश्नर के पास यह मानने का कारण (Reason to Believe) होता है कि व्यक्ति ने धारा 132 के तहत अपराध किया है, तो उसे धारा 69 के तहत गिरफ्तार करने का अधिकार है।\r\n \r\n
\r\n\r\n
अदालत में महाबहस - 11 फरवरी 2026
\r\n\r\nदिनांक 11.02.2026 को मेरठ की विशेष अदालत में गहमागहमी का माहौल था।एक तरफ डीजीजीआई के तेज-तर्रार विशेष अभियोजन अधिकारी लक्ष्य कुमार सिंह एवं उनकी सहयोगी श्रीमती वंदना सिंह एडवोकेट और दूसरी तरफ आरोपी के विद्वान अधिवक्ता।
\r\n\r\n\r\n\r\n
बचाव पक्ष (Defense) की दलीलें:
\r\n\r\nआरोपी राजीव कुमार के वकील ने रिमांड का कड़ा विरोध करते हुए चार मुख्य तर्क रखे:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n क्षेत्राधिकार का मुद्दा: आरोपी की फर्म दिल्ली में है, उसका आवास दिल्ली में है। मेरठ कोर्ट का इस मामले में कोई 'जूरिडिक्शन' (Jurisdiction) नहीं बनता।\r\n \r\n
- \r\n गिरफ्तारी के कारण नहीं बताए: वकील ने दावा किया कि गिरफ्तारी के समय 'Grounds of Arrest' और 'Reason to Believe' की कॉपी नहीं दी गई।\r\n \r\n
- \r\n 10 करोड़ जमा किए: बचाव पक्ष ने कहा कि आरोपी ने अपनी सद्भावना दिखाते हुए 16.10.2025 को ही 10 करोड़ रुपये सरकारी खजाने में जमा कर दिए हैं।\r\n \r\n
- \r\n सहयोग: आरोपी जांच में सहयोग कर रहा है, इसलिए उसे जेल भेजने का कोई औचित्य नहीं है। (इसके लिए उन्होंने सुप्रीम कोर्ट के 2021 के एक फैसले का हवाला दिया)।\r\n \r\n
\r\n\r\n
अभियोजन पक्ष (Prosecution/DGGI) का पलटवार:
\r\n\r\nविभाग की तरफ से विवेचक ने अदालत को बताया कि आरोपी का रवैया शुरू से ही 'टालमटोल' वाला रहा है।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n सहयोग नहीं किया: समन भेजने के बावजूद आरोपी उपस्थित नहीं हुआ। 10 और 11 फरवरी को बयान तो दर्ज हुए, लेकिन उसने अहम जानकारी छिपाई।\r\n \r\n
- \r\n सबूत छिपाने का डर: ट्रांसपोर्टर और सप्लायर का डेटा अभी तक नहीं दिया गया है। अगर आरोपी बाहर रहा, तो वह सबूत नष्ट कर सकता है।\r\n \r\n
- \r\n बकाया राशि: 10 करोड़ जमा करने के बावजूद अभी भी 17 करोड़ रुपये की देनदारी बाकी है।\r\n \r\n
- \r\n कानूनी प्रक्रिया का पालन: विभाग ने सुप्रीम कोर्ट के ताजा फैसले (राधिका अग्रवाल बनाम यूनियन ऑफ इंडिया, 2025) का पूर्ण पालन करते हुए गिरफ्तारी के कारण लिखित में दिए हैं, जिस पर आरोपी के हस्ताक्षर भी हैं।\r\n \r\n
\r\n\r\n
'विशेष मुख्य न्यायिक मजिस्ट्रेट' का ऐतिहासिक आदेश
\r\n\r\nन्यायाधीश दुर्गेश नंदिनी ने दोनों पक्षों को सुनने के बाद एक विस्तृत और तर्कसंगत आदेश पारित किया। यह आदेश भविष्य के जीएसटी मामलों के लिए एक नजीर (Precedent) बन सकता है।
\r\n\r\n\r\n\r\n
1. क्या मेरठ कोर्ट को अधिकार है? (Jurisdiction Issue)
\r\n\r\nअदालत ने स्पष्ट किया कि जीएसटी एक केंद्रीय कानून है।
\r\n\r\n\r\n\r\n\r\n"गवर्नमेंट ऑफ इंडिया के नोटिफिकेशन संख्या 14/2017 (दिनांक 01.07.2017) के तहत सेंट्रल टैक्स अधिकारियों को सम्पूर्ण भारत में कहीं भी विवेचना का क्षेत्राधिकार प्राप्त है।"\r\n
\r\n\r\n
चूंकि खुफिया जानकारी डीजीजीआई गाजियाबाद को मिली थी और गाजियाबाद यूनिट का प्रादेशिक क्षेत्राधिकार मेरठ जोन में आता है, इसलिए मेरठ की विशेष अदालत इस मामले की सुनवाई के लिए पूरी तरह सक्षम है। दिल्ली का निवासी होने से आरोपी कानून से नहीं बच सकता।
\r\n\r\n\r\n\r\n
2. गिरफ्तारी की प्रक्रिया पर मुहर
\r\n\r\nअदालत ने केस डायरी (Case Diary) का अवलोकन किया और पाया कि आरोपी के हस्ताक्षर 'Grounds of Arrest' पर मौजूद हैं। यानी विभाग ने उसे बताया था कि उसे क्यों गिरफ्तार किया जा रहा है। कोर्ट ने माना कि विभाग ने 'राधिका अग्रवाल (2025)' केस के दिशानिर्देशों का पालन किया है।
\r\n\r\n\r\n\r\n
3. 10 करोड़ जमा करने पर भी राहत क्यों नहीं?
\r\n\r\nयह इस केस का सबसे महत्वपूर्ण पहलू है। अदालत ने माना कि 10 करोड़ रुपये जमा करना अपराध की गंभीरता को कम नहीं करता।
\r\n\r\n\r\n\r\n\r\n"उक्त धनराशि जमा करने के पश्चात भी अभियुक्त पर लगभग 17 करोड़ रुपये का कर अपवंचन शेष है। बार-बार समन देने के बाद भी विवेचना में सहयोग नहीं किया गया।"\r\n
\r\n\r\n
अदालत ने माना कि आरोपी ने समय मांगने (17.10.2025, 11.11.2025, 25.11.2025 आदि) के बावजूद सप्लायर और ट्रांसपोर्टर के दस्तावेज नहीं दिए। यह साफ दिखाता है कि वह जांच को भटकाना चाहता है।
\r\n\r\n\r\n\r\n
आगे की राह
\r\n\r\nअदालत ने माना कि यह एक गंभीर आर्थिक अपराध (Economic Offence) है जो देश की अर्थव्यवस्था को खोखला करता है।
\r\n\r\n\r\n\r\n
आदेश का ऑपरेटिव हिस्सा:
\r\n\r\n\r\n\r\n\r\n"अभियुक्त का रिमाण्ड दिनांक 25.02.2026 तक स्वीकार किया जाता है। अभियुक्त को जरिये वी.सी. (वीडियो कॉन्फ्रेंसिंग) दिनांक 25.02.2026 को न्यायालय के समक्ष प्रस्तुत किया जाये।"\r\n
\r\n\r\n
इस मामले के मायने:
\r\n\r\n- \r\n
- \r\n संदेश: यह गिरफ्तारी उन व्यापारियों के लिए चेतावनी है जो सोचते हैं कि थोड़ा टैक्स जमा करके वे बड़ी चोरी से बच निकलेंगे।\r\n \r\n
- \r\n अधिकार क्षेत्र: अदालत ने साफ कर दिया कि जीएसटी इंटेलिजेंस का हाथ पूरे भारत में कहीं भी पहुंच सकता है; राज्य की सीमाएं उन्हें नहीं रोक सकतीं।\r\n \r\n
- \r\n सख्ती: 5 करोड़ से ऊपर की चोरी में अब जमानत मिलना लगभग नामुमकिन होता जा रहा है।\r\n \r\n
\r\n\r\n
राजीव कुमार अब 25 फरवरी तक जेल की सलाखों के पीछे रहेंगे। इस दौरान डीजीजीआई उनसे उन शेल कंपनियों, ट्रांसपोर्टरों और डीलरों के राज उगलवाने की कोशिश करेगी जो इस 28 करोड़ के घोटाले में शामिल हैं।
\r\n\r\n\r\n\r\n
Timeline of Events (घटनाक्रम)
\r\n\r\n| \r\n तारीख \r\n | \r\n \r\n घटनाक्रम \r\n | \r\n
| \r\n 15.10.2025 \r\n | \r\n \r\n डीजीजीआई का 18 ठिकानों पर छापा। 58.5 लाख कैश और दस्तावेज जब्त। \r\n | \r\n
| \r\n 16.10.2025 \r\n | \r\n \r\n आरोपी राजीव कुमार ने 10 करोड़ रुपये जमा कराए और बयान दर्ज कराए। \r\n | \r\n
| \r\n अक्टूबर 2025 - जनवरी 2026 \r\n | \r\n \r\n आरोपी ने दस्तावेज देने के लिए बार-बार समय मांगा लेकिन सहयोग नहीं किया। \r\n | \r\n
| \r\n 10-11.02.2026 \r\n | \r\n \r\n आरोपी के दोबारा बयान दर्ज हुए, रवैया टालमटोल भरा रहा। \r\n | \r\n
| \r\n 11.02.2026 \r\n | \r\n \r\n धारा 69 के तहत गिरफ्तारी। मेरठ कोर्ट में पेशी। \r\n | \r\n
| \r\n 11.02.2026 \r\n | \r\n \r\n कोर्ट ने जमानत/आपत्ति खारिज की और रिमांड मंजूर की। \r\n | \r\n
| \r\n 25.02.2026 \r\n | \r\n \r\n अगली सुनवाई (आरोपी की वीडियो कॉन्फ्रेंसिंग के जरिए पेशी)। \r\n | \r\n
\r\n\r\n
FAQ: जीएसटी चोरी और कानूनी प्रावधान
\r\n\r\nQ: धारा 132(1)(a) क्या है?
\r\n\r\nA: यह धारा उन मामलों में लागू होती है जहाँ कोई व्यक्ति बिना इनवॉइस या बिल जारी किए सामान की आपूर्ति करता है। इसका उद्देश्य टैक्स बचाना होता है।
\r\n\r\nQ: क्या जीएसटी चोरी में जेल हो सकती है?
\r\n\r\nA: हाँ, अगर कर चोरी की राशि 5 करोड़ रुपये से अधिक है, तो यह गैर-जमानती अपराध है और इसमें 5 साल तक की सजा और जुर्माना हो सकता है।
\r\n\r\nQ: 'क्लैंडेस्टाइन रिमूवल' क्या है?
\r\n\r\nA: जब फैक्ट्री से तैयार माल को रजिस्टरों में दर्ज किए बिना चोरी-छिपे बाहर निकाल कर बेच दिया जाता है, तो इसे क्लैंडेस्टाइन रिमूवल कहते हैं।
\r\n\r\nQ: डीजीजीआई (DGGI) क्या है?
\r\n\r\nA: यह 'डायरेक्टरेट जनरल ऑफ जीएसटी इंटेलिजेंस' है। यह जीएसटी चोरी रोकने और कर चोरों को पकड़ने वाली भारत की सर्वोच्च खुफिया एजेंसी है।
\r\n\r\n\r\n\r\n
(यह न्यूज़ रिपोर्ट न्यायालय विशेष मुख्य न्यायिक मजिस्ट्रेट, मेरठ के आदेश संख्या 1054/2025 पर आधारित है। मामले की विवेचना अभी जारी है और 25 फरवरी को नई अपडेट आने की संभावना है।)
Sabse pehle comment karne wale banein.