


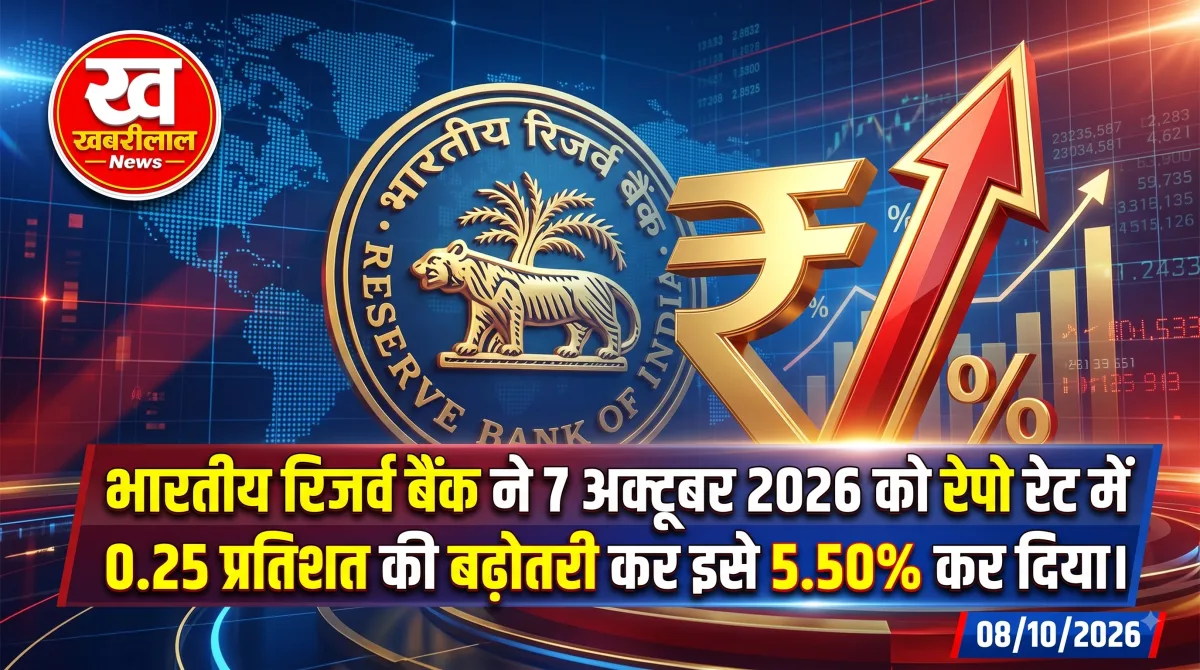
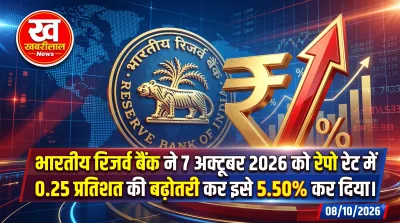
भारतीय रिजर्व बैंक (RBI) ने देश में बढ़ती महंगाई पर काबू पाने और आर्थिक स्थिरता बनाए रखने के लिए एक बड़ा कदम उठाया है। बुधवार, 7 अक्टूबर को RBI Repo Rate Hike का बड़ा ऐलान किया गया। लगभग 4 साल के लंबे अंतराल के बाद रेपो रेट में बढ़ोतरी की गई है। इस फैसले के बाद आम जनता के लिए बैंकों से कर्ज लेना और पहले से चल रहे होम और कार लोन की ईएमआई (EMI) चुकाना महंगा हो जाएगा।
4 साल बाद रेपो रेट में हुआ इजाफा रिजर्व बैंक के गवर्नर संजय मल्होत्रा की अध्यक्षता में मॉनिटरी पॉलिसी कमेटी (MPC) की तीन दिवसीय महत्वपूर्ण बैठक आयोजित की गई थी। इस बैठक की समाप्ति के बाद 7 अक्टूबर को कई बड़े आर्थिक फैसले लिए गए। सबसे अहम फैसला ब्याज दरों से जुड़ा है। फरवरी 2023 के बाद पहली बार रेपो रेट में बढ़ोतरी की गई है। रिजर्व बैंक ने रेपो रेट में 0.25 प्रतिशत (25 बेसिस पॉइंट्स) का इजाफा किया है। पहले यह दर 5.25 प्रतिशत थी, जिसे अब तत्काल प्रभाव से बढ़ाकर 5.50 प्रतिशत कर दिया गया है। इस फैसले का सीधा असर देश की बैंकिंग प्रणाली और लोन लेने वाले ग्राहकों पर पड़ेगा।
महंगाई बनी रेपो रेट बढ़ाने की मुख्य वजह आरबीआई गवर्नर संजय मल्होत्रा ने रेपो रेट बढ़ाने के कारणों पर विस्तार से जानकारी दी। इसका मुख्य कारण खाद्य महंगाई का बढ़ता हुआ खतरा है। अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतों में लगातार उछाल देखा जा रहा है। इसके साथ ही वैश्विक भू-राजनीतिक दबाव (Geopolitical Tensions) भी अर्थव्यवस्था पर नकारात्मक असर डाल रहे हैं। देश के भीतर खराब मौसम और अनियमित मानसून के कारण कृषि उत्पादन प्रभावित हुआ है, जिससे भविष्य में खाद्य पदार्थों की कीमतें तेजी से बढ़ने की आशंका है। केंद्रीय बैंक का मानना है कि अगर अभी महंगाई पर सख्ती नहीं की गई, तो यह आगे चलकर पूरी अर्थव्यवस्था के लिए संकट बन सकती है।
 HD Fire Protect IPO: 13 अक्टूबर को खुलेगा एचडी फायर प्रोटेक्ट का आईपीओ, ₹258-271 तय हुआ प्राइस बैंड, जानें निवेश से जुड़ी सभी डिटेल्स
 Gold Silver Price Today: सोने और चांदी की कीमतों में बदलाव, 24 कैरेट सोना ₹14,871 प्रति ग्राम, जानें 12 शहरों के ताजा भाव और असली-नकली की पहचान
 IOCL Chhotu LPG Cylinder: 'छोटू' गैस सिलेंडर वापस करने पर मिलेंगे ₹500, बिना लोकल एड्रेस प्रूफ के नया कनेक्शन, जानें पूरा प्रोसेस
 Gold Silver Price Today: सोने और चांदी की कीमतों में हलचल, 24 कैरेट सोना ₹14,845 प्रति ग्राम, जानें 12 बड़े शहरों के ताजा भाव और असली-नकली की पहचान
ब्याज दरों में कटौती का रास्ता फिलहाल बंद रिजर्व बैंक ने सिर्फ रेपो रेट ही नहीं बढ़ाया, बल्कि अपने नीतिगत रुख (Policy Stance) में भी बड़ा और कड़ा बदलाव किया है। आरबीआई ने अपना रुख बदलकर अब 'कैलिब्रेटेड टाइटनिंग' (Calibrated Tightening) कर लिया है। इसका स्पष्ट अर्थ यह है कि निकट भविष्य में ब्याज दरों में किसी भी तरह की राहत या कटौती की उम्मीद पूरी तरह से खत्म हो गई है। आने वाले समय में रिजर्व बैंक या तो इन दरों को मौजूदा स्तर पर स्थिर रखेगा, या फिर जरूरत पड़ने पर इन्हें और ज्यादा बढ़ा सकता है। विशेषज्ञों के अनुसार, आरबीआई की यह रणनीति यह साफ संदेश देती है कि इस समय महंगाई को नियंत्रित करना ही उनकी सबसे बड़ी और पहली प्राथमिकता है।
Follow the Khabreelal News channel on WhatsApp Join ›खुदरा महंगाई और जीडीपी ग्रोथ के नए अनुमान जारी रिजर्व बैंक ने भविष्य की अर्थव्यवस्था को लेकर अपने पूर्वानुमानों (Projections) में भी बदलाव किया है। वित्त वर्ष 2026-27 के लिए खुदरा महंगाई (CPI Inflation) का अनुमान पहले 5.0 प्रतिशत रखा गया था। अब इसे बढ़ाकर 5.2 प्रतिशत कर दिया गया है। वहीं, जीडीपी (GDP) के मोर्चे पर देश के लिए एक सकारात्मक खबर भी सामने आई है। आरबीआई ने वित्त वर्ष 2026-27 के लिए भारत की वास्तविक जीडीपी (Real GDP) ग्रोथ का अनुमान 6.7 प्रतिशत से बढ़ाकर 7.1 प्रतिशत कर दिया है। केंद्रीय बैंक ने स्पष्ट किया कि वैश्विक चुनौतियों के बावजूद भारतीय अर्थव्यवस्था मजबूत स्थिति में है और आर्थिक गतिविधियों की गति व्यापक आधार पर स्थिर बनी हुई है।
रेपो रेट क्या है और आम जनता पर क्या होगा असर? रेपो रेट वह दर होती है जिस पर देश का केंद्रीय बैंक (RBI), कमर्शियल बैंकों को अल्पकालिक कर्ज देता है। जब बैंकों को रिजर्व बैंक से ही पैसा ऊंचे ब्याज पर मिलेगा, तो वे आम जनता को दिए जाने वाले लोन की ब्याज दरें भी बढ़ा देंगे। रेपो रेट में 0.25% की बढ़ोतरी का सीधा प्रभाव रिटेल लोन ग्राहकों पर पड़ेगा। ज्यादातर लोन जैसे होम लोन, कार लोन और पर्सनल लोन रेपो रेट से सीधे जुड़े (External Benchmark Linked) होते हैं।
🏪 आपके शहर के ऑफर
मौजूदा ग्राहक: जिन ग्राहकों का लोन फ्लोटिंग इंटरेस्ट रेट (Floating Interest Rate) पर चल रहा है, बैंक उनकी ब्याज दरें जल्द ही रिवाइज करेंगे। इसका परिणाम यह होगा कि ग्राहकों की मासिक ईएमआई (EMI) बढ़ जाएगी या फिर उनके लोन चुकाने की कुल अवधि लंबी हो जाएगी।
नए ग्राहक: जो लोग आने वाले दिनों में नया होम लोन या कार लोन लेने की योजना बना रहे हैं, उनके लिए अब कर्ज लेना महंगा होगा। बढ़ी हुई ब्याज दरों के कारण बैंकों के नियमों के तहत लोन की पात्रता (Eligibility) पर भी असर पड़ सकता है।
समझें गणित: आपकी EMI कितनी बढ़ेगी? रेपो रेट बढ़ने से ईएमआई पर पड़ने वाले असर को नीचे दिए गए उदाहरण से आसानी से समझा जा सकता है:
20 लाख रुपये का लोन (20 साल के लिए): मान लीजिए आपने 8.75% की ब्याज दर पर लोन लिया है। आपकी मौजूदा EMI 17,674 रुपये है और कुल ब्याज 22,41,811 रुपये चुकाना है। 0.25% ब्याज बढ़ने (9%) पर नई EMI 17,995 रुपये हो जाएगी। यानी हर महीने 321 रुपये अधिक देने होंगे और 20 साल में कुल ब्याज 76,874 रुपये ज्यादा चुकाना होगा।
30 लाख रुपये का लोन (20 साल के लिए): 8.75% दर पर आपकी ईएमआई 26,511 रुपये है। ब्याज दर 9% होने पर नई ईएमआई 26,992 रुपये हो जाएगी। आपको हर महीने 481 रुपये का अतिरिक्त भुगतान करना होगा। पूरी अवधि के दौरान आपको कुल 1,15,310 रुपये ज्यादा ब्याज चुकाना पड़ेगा।
(नोट: यह गणना एक अनुमानित मॉडल पर आधारित है। वास्तविक राशि आपके बैंक, लोन के प्रकार और समझौते की शर्तों के आधार पर भिन्न हो सकती है।)
Sabse pehle comment karne wale banein.