


नई दिल्ली/मुंबई (Business Desk): भारत में बैंकिंग सेक्टर तेजी से बदल रहा है। आजकल लोग अपना बटुआ (Wallet) और डेबिट कार्ड घर भूल जाएं, तो भी उन्हें कोई खास परेशानी नहीं होती क्योंकि उनका स्मार्टफोन ही उनका बैंक बन चुका है। UPI (Unified Payments Interface) के जरिए अब न सिर्फ दुकानों पर पेमेंट होता है, बल्कि ATM से QR कोड स्कैन करके कैश भी निकाला जा सकता है। इसे 'कार्डलेस कैश विड्रॉल' (Cardless Cash Withdrawal) या ICCW कहा जाता है।Read also:-मध्य पूर्व में महाविनाश का 5वां दिन: 'ऑपरेशन एपिक फ्यूरी' की आग में जलता ईरान, ईरान का पलटवार: दुबई दूतावास पर हमला और 650 मौतों का दावा, 180 मासूमों की मौत से सहमी दुनिया
\r\n\r\n\r\n\r\n
लेकिन, अगर आप HDFC बैंक (HDFC Bank) के ग्राहक हैं और आपको UPI के जरिए ATM से कैश निकालने की आदत है, तो आपके लिए एक बेहद जरूरी और झटकेदार खबर है। प्राइवेट सेक्टर के सबसे बड़े ऋणदाता HDFC बैंक ने अपने एटीएम ट्रांजैक्शन नियमों (ATM Transaction Rules) में एक बड़ा फेरबदल किया है। यह नया नियम 1 अप्रैल 2026 से पूरे देश में लागू होने जा रहा है, जिसका सीधा असर करोड़ों ग्राहकों की जेब पर पड़ेगा।
\r\n\r\nजंतर–मंतर गेम खेलें। पुलिस बनकर कॉकरोचों को पहचानो या आंदोलनकारी बनकर पहुंचो जंतर मंतर। खेलें ▶ \r\n\r\n
आइए, इस नए नियम का पूरा गणित और इसके पीछे की बैंकिंग रणनीति को विस्तार से समझते हैं।
\r\n\r\n
 Inkspell Insight Ignition 4.0: एआई के दौर में मार्केटिंग का भविष्य और असली कहानियों का महत्व, इंकस्पेल इनसाइट इग्निशन 4.0 में विशेषज्ञों ने किया मंथन
 Multi-Asset Investment Strategy 2026: बाजार की अनिश्चितता में निवेशकों के लिए नया मंत्र, बॉन्ड यील्ड और मल्टी-एसेट पोर्टफोलियो से चमकेगी किस्मत
 Share Market Investment Strategy 2026: बाजार की तेजी नहीं, अब कंपनियों की बुनियादी मजबूती तय करेगी मुनाफा, जानें कहां बन रहे हैं निवेश के मौके
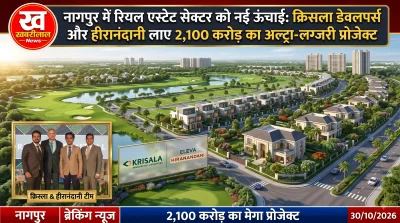 Nagpur Real Estate: नागपुर में 2,100 करोड़ की गोल्फ कोर्स टाउनशिप का आगाज, हीरानंदानी और क्रिसला डेवलपर्स लिखेंगे लग्जरी लाइफस्टाइल का नया अध्याय
क्या है HDFC बैंक का नया नियम? (The Big Change)
\r\n\r\nअब तक बैंकिंग सिस्टम में एक तरह की 'छूट' या ग्रे-एरिया था। जब ग्राहक अपने डेबिट कार्ड को मशीन में डालकर पैसे निकालते थे, तो वह उनके महीने के 'फ्री एटीएम ट्रांजैक्शन कोटे' (Monthly Free ATM Quota) में गिना जाता था। लेकिन, जब वही ग्राहक UPI ऐप (जैसे GPay, PhonePe या Paytm) से ATM स्क्रीन पर दिख रहे QR कोड को स्कैन करके पैसे निकालते थे, तो कई बार इसे मुख्य फ्री लिमिट से अलग रखा जाता था।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
1 अप्रैल 2026 से इसमें पूरी तरह बदलाव हो जाएगा:
\r\n\r\n- \r\n
- \r\n लिमिट में काउंट होगा UPI विड्रॉल (Included in Free Quota): बैंक ने स्पष्ट कर दिया है कि 1 अप्रैल 2026 से, चाहे आप प्लास्टिक के डेबिट कार्ड का उपयोग करें या अपने मोबाइल से UPI (QR कोड) का इस्तेमाल करें— दोनों ही तरीकों से की गई कैश निकासी को आपके महीने की 'फ्री ATM ट्रांजैक्शन लिमिट' में ही गिना जाएगा।\r\n \r\n
- \r\n फ्री लिमिट खत्म होने पर लगेगा तगड़ा चार्ज (Heavy Charges After Limit): जैसे ही आप अपने खाते के अनुसार तय की गई मासिक फ्री लिमिट (जो आमतौर पर 5 ट्रांजैक्शन होती है) को पार करेंगे, आपको उसके बाद के हर एक ट्रांजैक्शन पर अपनी जेब ढीली करनी पड़ेगी।\r\n \r\n
- \r\n कितना कटेगा पैसा? (The Exact Fee): HDFC बैंक के नए दिशा-निर्देशों के अनुसार, फ्री लिमिट खत्म होने के बाद किए गए प्रत्येक (चाहे वह कार्ड से हो या UPI से) नकद निकासी पर ₹23 प्लस उस पर लागू GST (18%) का शुल्क देना होगा। यानी हर अतिरिक्त निकासी पर आपके खाते से लगभग 27 रुपये से ज्यादा कट जाएंगे।\r\n \r\n
\r\n\r\n
HDFC बैंक की मौजूदा फ्री लिमिट क्या है? (Know Your Limits)
\r\n\r\nहर बैंक की तरह HDFC बैंक ने भी अपने ग्राहकों के लिए महीने में कुछ निश्चित बार मुफ्त पैसे निकालने की सुविधा दी है। नए नियम लागू होने के बाद भी यह स्ट्रक्चर वही रहेगा, बस इसमें UPI विड्रॉल भी जुड़ जाएगा:
\r\n\r\n
🏪 आपके शहर के ऑफर
विज्ञापन · स्थानीय दुकानों की ताज़ा स्कीम · स्वाइप करें →
सभी ऑफर देखें →
- \r\n
- \r\n HDFC बैंक के अपने ATM पर: सामान्य सेविंग अकाउंट (Savings Account) होल्डर्स के लिए महीने में कुल 5 फ्री ट्रांजैक्शन (वित्तीय और गैर-वित्तीय दोनों मिलाकर) की अनुमति है। अब इसमें डेबिट कार्ड और UPI कार्डलेस विड्रॉल दोनों शामिल होंगे।\r\n \r\n
- \r\n अन्य बैंकों के ATM पर: यदि आप HDFC के ग्राहक हैं और किसी दूसरे बैंक (जैसे SBI, ICICI आदि) के ATM से पैसे निकालते हैं, तो मेट्रो शहरों (Metro Cities - मुंबई, नई दिल्ली, चेन्नई, कोलकाता, बेंगलुरु और हैदराबाद) में महीने में 3 फ्री ट्रांजैक्शन मिलते हैं। वहीं, गैर-मेट्रो (Non-Metro) शहरों में 5 फ्री ट्रांजैक्शन की सुविधा दी गई है।\r\n \r\n
- \r\n बिजनेस और करंट अकाउंट वालों के लिए राहत (Exemptions): यह नियम मुख्य रूप से आम बचत खाताधारकों पर लागू होगा। बैंक ने स्पष्ट किया है कि कुछ विशेष और प्रीमियम करंट अकाउंट (Current Accounts) जैसे Biz Elite, Biz Ultra आदि ग्राहकों के लिए HDFC के खुद के ATM पर अनलिमिटेड मुफ्त ट्रांजैक्शन (Unlimited Free Transactions) की सुविधा पहले की तरह ही जारी रहेगी।\r\n \r\n
खबरीलाल न्यूज़ का Telegram चैनल जॉइन करें Join › \r\n\r\n
बैंक ने यह फैसला क्यों लिया? (The Logic Behind the Move)
\r\n\r\nबैंकिंग और वित्तीय विशेषज्ञों (Financial Experts) के अनुसार, HDFC बैंक के इस कदम के पीछे एक सोची-समझी रणनीति और बढ़ती लागत का प्रबंधन है:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n एक समान शुल्क संरचना (Standardized Fee Structure): बैंक का मुख्य उद्देश्य कैश विड्रॉल के सभी माध्यमों को एक ही तराजू में तौलना है। पैसा चाहे कार्ड से निकले या कोड स्कैन करके, बैंक के लिए ATM मशीन का संचालन खर्च (कैश लोडिंग, सिक्योरिटी, मशीन मेंटेनेंस) बराबर ही आता है। इसलिए दोनों पर एक समान नियम लागू किए जा रहे हैं।\r\n \r\n
- \r\n रिजर्व बैंक (RBI) की गाइडलाइंस: RBI ने कार्डलेस कैश विड्रॉल (ICCW) को सभी बैंकों के लिए अनिवार्य किया है ताकि कार्ड क्लोनिंग (Card Cloning) और स्किमिंग जैसे फ्रॉड को रोका जा सके। जैसे-जैसे UPI विड्रॉल लोकप्रिय हो रहा है, बैंक इसे अपने मुख्य राजस्व और लागत मॉडल (Cost Model) के साथ संरेखित (Align) कर रहे हैं।\r\n \r\n
- \r\n डिजिटल पेमेंट को बढ़ावा: एक अप्रत्यक्ष कारण यह भी है कि बैंक चाहते हैं कि लोग कैश निकालने के बजाय सीधे मर्चेंट (दुकानदार) को UPI से डिजिटल पेमेंट करें। नकदी प्रबंधन बैंकों के लिए एक महंगा सौदा है।\r\n \r\n
\r\n\r\n
ग्राहकों के लिए खास सलाह: कैसे बचाएं अपना पैसा? (Tips to Avoid Charges)
\r\n\r\n1 अप्रैल 2026 अभी दूर है, लेकिन वित्तीय अनुशासन (Financial Discipline) अभी से अपनाना जरूरी है:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n हिसाब रखें: अगर आप महीने में कई बार 500 या 1000 रुपये निकालते हैं, तो सावधान हो जाएं। अब आपको अपने कार्ड और UPI विड्रॉल दोनों की गिनती रखनी होगी।\r\n \r\n
- \r\n एक साथ निकालें पैसा: बार-बार छोटे अमाउंट निकालने के बजाय, महीने का बजट बनाएं और एक या दो बार में ही बड़ी रकम निकाल लें ताकि आपकी 5 ट्रांजैक्शन की लिमिट बची रहे।\r\n \r\n
- \r\n डिजिटल लेन-देन बढ़ाएं: जहां तक संभव हो, सब्जी वाले से लेकर पेट्रोल पंप तक सीधा UPI पेमेंट करें। कैश निकालने की जरूरत को कम से कम करें।\r\n \r\n
\r\n\r\n
HDFC बैंक का यह फैसला भारत में बैंकिंग के बदलते स्वरूप का हिस्सा है। आने वाले समय में यह पूरी तरह से संभव है कि देश के अन्य बड़े बैंक (जैसे SBI, ICICI, Axis) भी इसी तरह के नियमों को सख्ती से लागू करें। तकनीक ने हमें कार्ड ले जाने के झंझट से तो मुक्ति दे दी है, लेकिन इसका मतलब यह नहीं है कि यह सेवा हमेशा मुफ्त रहेगी। 1 अप्रैल 2026 के बाद से, ATM मशीन के सामने खड़े होकर QR कोड स्कैन करने से पहले आपको यह जरूर याद रखना होगा कि कहीं यह आपके महीने का छठा (6th) ट्रांजैक्शन तो नहीं है!
Sabse pehle comment karne wale banein.