


मेरठ: उत्तर प्रदेश के व्यापारिक और औद्योगिक परिदृश्य में कर चोरी (Tax Evasion) का एक ऐसा खौफनाक और विशालकाय मामला सामने आया है, जिसने जांच एजेंसियों से लेकर न्यायालय तक को चौंका कर रख दिया है। यह कहानी किसी बॉलीवुड थ्रिलर से कम नहीं है, जिसमें शेल (फर्जी) कंपनियां हैं, डमी मालिक हैं, व्हाट्सएप पर चलने वाला करोड़ों का काला कारोबार है, और है 5000 करोड़ रुपये से अधिक की 'गुप्त बिक्री' (Clandestine Sale)। डी.जी.जी.आई. (Directorate General of GST Intelligence), मेरठ अंचल ने एक ऐसे संगठित सिंडिकेट की कमर तोड़ दी है जो पान मसाला और गुटखा निर्माताओं को बिना किसी टैक्स चालान और ई-वे बिल के कच्चा माल (सुपारी) सप्लाई कर रहा था।READ ALSO:-खाड़ी संकट का सीधा असर: सरकार का बड़ा और सख्त आदेश—अब एक साथ नहीं रख सकेंगे LPG और PNG कनेक्शन, तुरंत सरेंडर करना होगा गैस सिलेंडर
\r\n\r\n\r\n\r\n
इस सुनियोजित आर्थिक अपराध में सरकार को लगभग 250 करोड़ रुपये के जीएसटी (GST) का चूना लगाया गया है। मामले की गंभीरता का अंदाजा इसी बात से लगाया जा सकता है कि मेरठ के अपर सत्र न्यायाधीश (न्यायालय सं. 01) मोहम्मद असलम सिद्दीकी की अदालत ने इस पूरे नेटवर्क के अहम मोहरे, यानी मुख्य ट्रांसपोर्टर दिलीप कुमार झा की जमानत याचिका को सिरे से खारिज कर दिया है। न्यायालय ने कड़ा रुख अपनाते हुए स्पष्ट किया है कि 'सफेदपोश अपराध' (White Collar Crimes) देश की अर्थव्यवस्था को दीमक की तरह चाट रहे हैं और ऐसे अपराधियों को किसी भी प्रकार की रियायत नहीं दी जा सकती।
\r\n\r\n\r\n\r\n
ऑपरेशन DGGI: ऐसे शुरू हुआ 5000 करोड़ के तिलिस्म को तोड़ने का सिलसिला
\r\n\r\nकिसी भी बड़े कर घोटाले की शुरुआत कागजों की हेराफेरी से होती है। डी.जी.जी.आई. मेरठ की रडार पर कुछ ऐसी व्यापारिक फर्में आईं, जिनका टर्नओवर तो आसमान छू रहा था, लेकिन उनके व्यापारिक पैटर्न में भारी विसंगतियां थीं। जांच के दौरान यह बात सामने आई कि एक ही नियंत्रण (Single Control) के तहत फर्मों का एक विशाल नेटवर्क काम कर रहा था। इनका मुख्य काम था पान मसाला और गुटखा में प्रयुक्त होने वाली सुपारी (Betel Nut) की भारी मात्रा में खरीद करना और उसे 'गुप्त रूप से' (clandestine supply) पान मसाला निर्माताओं तक पहुंचाना।
\r\n\r\n
 नीला ड्रम हत्याकांड: मुस्कान और साहिल को दोषी ठहराने के बाद कोर्ट ने 15 दिन का समय दिया, अगली सुनवाई में तय होगी सजा
 LIVE नीला ड्रम केस में मुस्कान और साहिल दोषी करार: सौरभ राजपूत की हत्या में कोर्ट ने फैसला रखा सुरक्षित, 15 दिन बाद सुनाई जाएगी सजा
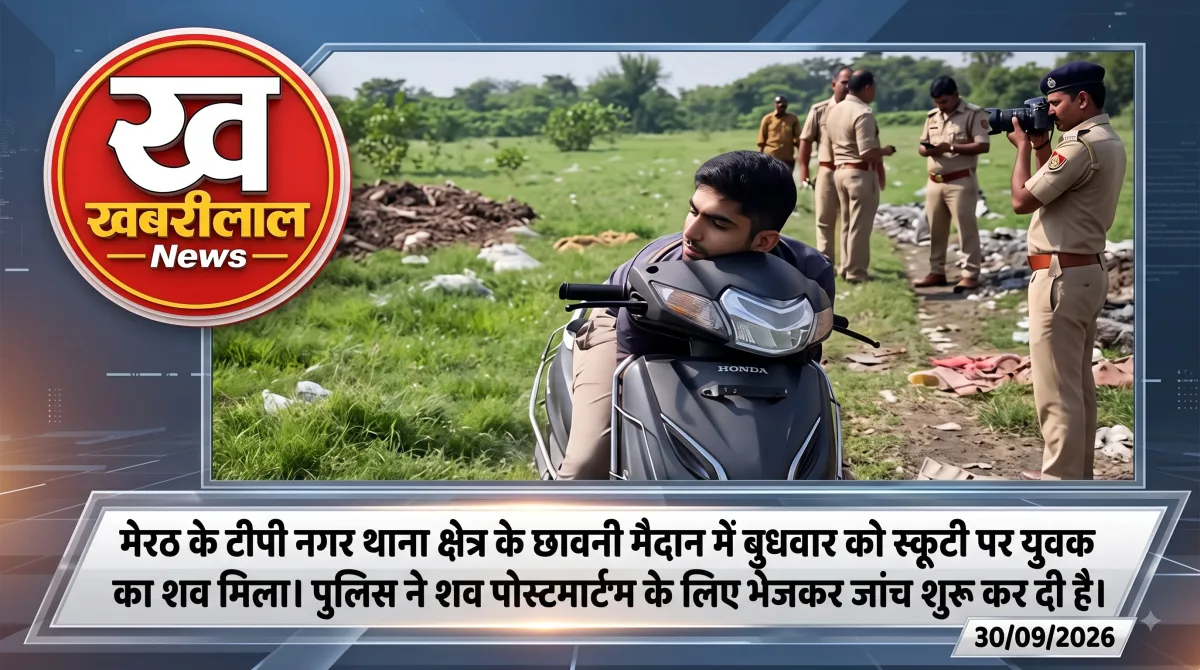 मेरठ के छावनी मैदान में स्कूटी पर मिला युवक का शव: राहगीरों की सूचना पर पहुंची पुलिस, परिजनों ने जताई हत्या की आशंका; पोस्टमार्टम से खुलेगा मौत का राज
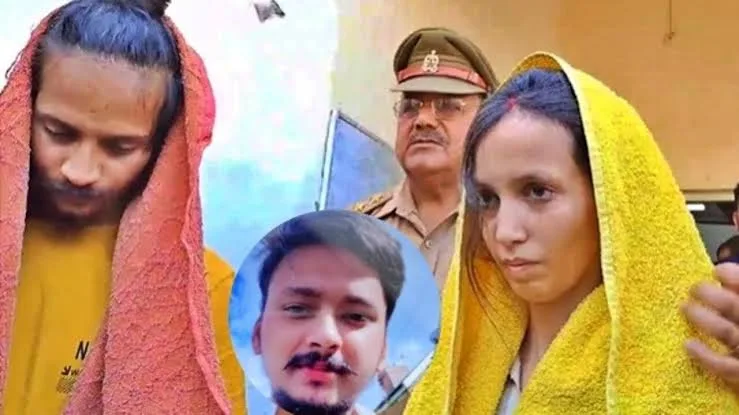 मेरठ नीले ड्रम हत्याकांड में फैसले का दिन: अधिवक्ता बोले- मुस्कान-साहिल ने योजना बनाकर सौरभ की हत्या की, नशीली दवा देकर किया था बेहोश
इस पूरे खेल में तीन प्रमुख संस्थाओं (Firms) का नाम सबसे ऊपर आया:
\r\n\r\n- \r\n
- \r\n मेसर्स कामदगिरि ट्रेडिंग कंपनी (प्रोपराइटर: शिवम द्विवेदी)\r\n \r\n
- \r\n मेसर्स गंगा ट्रेडिंग कंपनी (प्रोपराइटर: संजीत कुमार)\r\n \r\n
- \r\n मेसर्स कामतानाथजी ट्रेडर्स (प्रोपराइटर: सत्यम द्विवेदी)\r\n \r\n
Follow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
इन कंपनियों ने एक बेहद शातिर 'अकाउंटिंग मॉडल' अपनाया। जीएसटी नियमों के तहत, जब कोई थोक विक्रेता किसी अन्य निर्माता (Manufacturer) को कच्चा माल बेचता है, तो उसे B2B (Business to Business) सेल माना जाता है और उस पर पूरा इनपुट टैक्स क्रेडिट (ITC) और टैक्स देयता बनती है। पान मसाला और गुटखा उद्योग पर सरकार का जीएसटी और सेस (Cess) बेहद उच्च दर (High Rate) पर लागू होता है। इस भारी भरकम टैक्स से बचने के लिए, इन मास्टरमाइंड्स ने अपनी थोक B2B बिक्री को कागजों में B2C (Business to Consumer - यानी सीधे आम ग्राहक को बिक्री) के रूप में दर्शाना शुरू कर दिया।
\r\n\r\n\r\n\r\n
B2C बिक्री दिखाने का सबसे बड़ा फायदा यह होता है कि इसमें अंतिम खरीदार (End User) का विवरण या उसका GSTIN दर्ज करने की आवश्यकता नहीं होती। इस तरह, असली पान मसाला निर्माताओं की पहचान पूरी तरह से गुप्त रखी गई।
\r\n\r\n\r\n\r\n
कागजी मायाजाल: एक के बाद एक फर्जी फर्मों की लेयरिंग
\r\n\r\nमेसर्स कामदगिरि ट्रेडिंग ने अपनी सुपारी की खेप को B2C बताकर दूसरी व्यापारिक फर्मों—जैसे गंगा ट्रेडिंग, मयान ट्रेडिंग एलएलपी और त्रिमूर्ति इम्पेक्स—को भेज दिया। इन फर्मों ने भी आगे इसी पैटर्न को दोहराया और अपनी अधिकांश आपूर्ति को B2C घोषित कर दिया। गंगा ट्रेडिंग ने आगे कामतानाथजी ट्रेडर्स और सांची ट्रेडिंग जैसी फर्मों को चालान काटे, और उन्होंने भी अंततः B2C बिक्री ही दिखाई।
\r\n\r\n\r\n\r\n
यह पूरी प्रक्रिया 'लेयरिंग' (Layering) कहलाती है, जिसका उपयोग अक्सर मनी लॉन्ड्रिंग और टैक्स चोरी में किया जाता है। इस बहु-स्तरीय (Multi-layered) B2C श्रृंखला का एकमात्र उद्देश्य वास्तविक B2B प्राप्तकर्ताओं (यानी गुटखा माफियाओं) को छिपाना था।
\r\n\r\n\r\n\r\n
372 करोड़ कैश इन हैंड: जब डायरियों ने उगले काले राज
\r\n\r\nडी.जी.जी.आई. मेरठ की टीमों ने जब 30 जनवरी 2026 को इस सप्लाई चेन से जुड़े दिल्ली-एनसीआर और मेरठ के विभिन्न व्यावसायिक और आवासीय परिसरों पर एक साथ छापेमारी की, तो अधिकारियों के होश उड़ गए। वहां कोई सामान्य बहीखाता नहीं मिला, बल्कि मिलीं कुछ हस्तलिखित डायरियां (Handwritten Diaries) और डिजिटल उपकरण।
\r\n\r\n\r\n\r\n
मेसर्स कामदगिरि ट्रेडिंग कंपनी के जब्त किए गए सर्वर और डेटा के विश्लेषण से एक असंभव सा आंकड़ा सामने आया। बहीखातों में 'कैश इन हैंड' (हाथ में नकद) के रूप में 372/- करोड़ रुपये दर्ज थे! इसके अलावा, एक आपूर्तिकर्ता के लिए 395/- करोड़ रुपये की बकाया राशि (Outstanding) दिखाई गई थी।
\r\n\r\n\r\n\r\n
पूछताछ के दौरान, प्रोपराइटर इस भारी-भरकम 'कैश' का भौतिक रूप से कोई हिसाब नहीं दे पाया। उसने टूटते हुए स्वीकार किया कि यह कोई वास्तविक नकदी नहीं थी। यह सिर्फ और सिर्फ फर्जी B2C बिक्री को कागजों पर संतुलित करने के लिए किया गया 'लेखांकन समायोजन' (Accounting Adjustments) था। यानी, माल बिना बिल के ब्लैक में बिक चुका था, और कागजों का पेट भरने के लिए फर्जी एंट्रीज पास की जा रही थीं। तलाशी के दिन गोदामों में भौतिक स्टॉक (Physical Stock) और कागजी रिकॉर्ड में जमीन-आसमान का अंतर मिला, जिसने डी.जी.जी.आई. के संदेह को पुख्ता सबूत में बदल दिया।
\r\n\r\n\r\n\r\n
किरदार और साजिश: मास्टरमाइंड शिवम और मोहरा संजीत
\r\n\r\nइस 5000 करोड़ के महाघोटाले की स्क्रिप्ट का मुख्य लेखक और मास्टरमाइंड शिवम द्विवेदी था। जांच में यह स्पष्ट रूप से प्रमाणित हुआ कि वह न केवल 'मेसर्स कामदगिरि ट्रेडिंग कंपनी' का मालिक है, बल्कि 'गंगा ट्रेडिंग' और 'कामतानाथजी ट्रेडर्स' के पीछे भी उसी का दिमाग और पैसा लगा है। वह इन तीनों फर्मों के निवेश, महत्वपूर्ण निर्णयों और दैनिक संचालन को पूरी तरह से नियंत्रित करता था।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n संजीत कुमार की भूमिका: गंगा ट्रेडिंग कंपनी का नाममात्र (Dummy) प्रोपराइटर संजीत कुमार था। वह असल में शिवम द्विवेदी का ही एक कर्मचारी था, जिसे एक निश्चित वेतन (Fixed Salary) पर रखा गया था। द्विवेदी के कहने पर ही उसने फर्म अपने नाम पर पंजीकृत कराई थी। हालांकि वह सिर्फ एक डमी था, लेकिन जांच में पाया गया कि उसने B2C चालान बनाने और ब्लैक की नकदी इकट्ठा करने में पूरी सक्रियता से मदद की।\r\n \r\n
- \r\n टैक्स चोरी का आंकड़ा: अकेले शिवम द्विवेदी 71,56,98,898/- रुपये की जीएसटी चोरी के लिए संयुक्त और व्यक्तिगत रूप से उत्तरदायी पाया गया। वहीं, संजीत कुमार 28,75,41,725/- रुपये की जीएसटी चोरी की साजिश में शामिल मिला। इन फर्मों के जीएसटी रिटर्न में 788/- करोड़ रुपये से अधिक की B2C बिक्री दर्शाई गई थी, जो पूरी तरह से फर्जी और कर वंचना (Tax Evasion) का हिस्सा थी।\r\n \r\n
\r\n\r\n
ट्रांसपोर्टर दिलीप कुमार झा: बिना ई-वे बिल का 'सुपारी एक्सप्रेस'
\r\n\r\nकोई भी माल, चाहे वह सफेद हो या काला, बिना ट्रांसपोर्टर की मदद के एक जगह से दूसरी जगह नहीं जा सकता। यहीं एंट्री होती है जमानत मांगने वाले मुख्य आरोपी दिलीप कुमार झा की। दिल्ली के रोहिणी सेक्टर-15 निवासी दिलीप कुमार झा 'मेसर्स आयुष ट्रांसपोर्ट' का प्रोपराइटर है। उसके बेड़े में 12 वाणिज्यिक वाहन (Commercial Vehicles) हैं।
\r\n\r\n\r\n\r\n
डी.जी.जी.आई. के अनुसार, दिलीप झा सिर्फ एक साधारण ट्रांसपोर्टर नहीं था, बल्कि इस सिंडिकेट का एक मजबूत पिलर था।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n 3.4 करोड़ किलो सुपारी का परिवहन: झा ने बिना किसी वैध जीएसटी चालान और बिना ई-वे बिल (E-Way Bill) के सुपारी की भारी गुप्त आवाजाही को सुगम बनाया।\r\n \r\n
- \r\n डायरियों का सच: झा के घर से बरामद हस्तलिखित डायरियों के डिजिटलीकरण से पता चला कि उसने 1,750 करोड़ रुपये मूल्य की लगभग 3.4 करोड़ किलोग्राम सुपारी ढोई।\r\n \r\n
- \r\n 5000 करोड़ की गुप्त सेल: जैसे-जैसे डायरियों के पन्ने डिकोड हुए, यह आंकड़ा 1,750 करोड़ से बढ़कर लगभग 5,000/- करोड़ रुपये की कुल गुप्त बिक्री तक पहुंच गया, जिसके परिणामस्वरूप सरकारी खजाने को लगभग 250 करोड़ रुपये के जीएसटी का नुकसान हुआ।\r\n \r\n
\r\n\r\n
अधिकारियों को व्हाट्सएप वॉयस नोट्स और चैट हिस्ट्री भी मिली, जिसमें दिलीप कुमार झा 'कामदगिरि ट्रेडिंग कंपनी' और 'गंगा ट्रेडिंग कंपनी' नामक व्हाट्सएप ग्रुप्स का हिस्सा था। वह सिर्फ माल लादने का काम नहीं कर रहा था, बल्कि बिना ई-वे बिल के माल को सुरक्षित निकालने के लिए 'रेट' (Rates) तय करने में भी पूरी तरह शामिल था।
\r\n\r\n\r\n\r\n
न्यायालय में कानूनी लड़ाई: बचाव पक्ष की दलीलें और कानून की आड़
\r\n\r\nदिलीप कुमार झा, शिवम द्विवेदी, संजीत कुमार और नितिन जैन को 1 फरवरी 2026 को गिरफ्तार किया गया था। मेरठ में विशेष सीजेएम द्वारा 12 फरवरी 2026 को जमानत खारिज होने के बाद, दिलीप झा के वकीलों ने अपर सत्र न्यायाधीश, मेरठ के न्यायालय में प्रथम जमानत प्रार्थना पत्र (संख्या 841 वर्ष 2026) प्रस्तुत किया।
\r\n\r\n\r\n\r\n
बचाव पक्ष के विद्वान अधिवक्ता ने न्यायालय के समक्ष निम्नलिखित बचाव प्रस्तुत किए:
\r\n\r\n- \r\n
- \r\n "मैं तो सिर्फ एक ट्रांसपोर्टर हूँ": बचाव पक्ष का सबसे बड़ा तर्क यह था कि दिलीप झा केवल माल की ढुलाई करता है। कथित गुप्त आपूर्ति (Clandestine Supply) का वास्तविक अपराध माल बेचने वालों (शिवम द्विवेदी आदि) ने किया है।\r\n \r\n
- \r\n धारा 132(1)(a) का गलत प्रयोग: सी.जी.एस.टी. (CGST) अधिनियम की धारा 132(1)(a) (बिना चालान के माल की आपूर्ति करना) के तहत झा पर आरोप लगाना गलत है क्योंकि वह 'आपूर्तिकर्ता' (Supplier) नहीं है।\r\n \r\n
- \r\n लाभ न कमाना: बचाव पक्ष ने तर्क दिया कि धारा 132(1) के तहत अपराध तब बनता है जब अपराधी ने कोई वित्तीय लाभ अपने पास रखा हो। झा ने केवल बाजार दर पर अपना ट्रांसपोर्टेशन का भाड़ा (Freight) लिया है, उसने 250 करोड़ की कर चोरी का कोई हिस्सा नहीं लिया।\r\n \r\n
- \r\n RCM (रिवर्स चार्ज मैकेनिज्म) का तर्क: वकील ने दलील दी कि माल ढुलाई सेवाओं पर जीएसटी या तो शून्य है या आरसीएम के तहत 5% है, जिसे चुकाने की जिम्मेदारी माल मंगाने वाले (Recipient) की होती है। यदि कोई कर देयता बनती भी है, तो वह केवल झा के भाड़े पर 5% (करीब 5.3 लाख रुपये) बनेगी, जो 5 करोड़ की उस सीमा से बहुत कम है जिसके ऊपर यह अपराध गैर-जमानती (Non-bailable) होता है।\r\n \r\n
- \r\n कोई रिकवरी नहीं: 30 जनवरी की छापेमारी में झा के घर से कोई बेहिसाब नकदी (सिर्फ 11,000 रुपये घरेलू खर्च के लिए मिले) या अवैध सुपारी बरामद नहीं हुई।\r\n \r\n
\r\n\r\n
बचाव पक्ष ने गुहार लगाई कि चूंकि सारा मामला दस्तावेजों (Documentary Evidence) पर आधारित है और दस्तावेज पहले ही डी.जी.जी.आई. के कब्जे में हैं, इसलिए आरोपी को जेल में रखने का कोई औचित्य नहीं है।
\r\n\r\n\r\n\r\n
DGGI का पलटवार: "यह सिर्फ ढुलाई नहीं, एक संगठित आर्थिक अपराध है"
\r\n\r\nसी.जी.एस.टी. विभाग की और से लक्ष्य कुमार सिंह, विशेष लोक अभियोजक, और उनकी सहयोगी, अधिवक्ता श्रीमती वंदना सिंह ने बचाव पक्ष की दलीलों की धज्जियां उड़ाते हुए कोर्ट में जोरदार पलटवार किया।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n सक्रिय मिलीभगत (Active Connivance): विभाग ने तर्क दिया कि झा कोई मासूम ट्रांसपोर्टर नहीं है जिसे माल के अवैध होने की जानकारी न हो। वॉयस रिकॉर्डिंग साबित करती हैं कि वह अन्य निदेशकों के साथ मिलीभगत कर रहा था। वह केवल भाड़े की बात नहीं कर रहा था, बल्कि बिना बिल के माल निकालने की 'सेटिंग' कर रहा था।\r\n \r\n
- \r\n ई-वे बिल (E-way Bill) की जिम्मेदारी: जीएसटी कानून के तहत, यह सुनिश्चित करना ट्रांसपोर्टर का वैधानिक दायित्व है कि उसके ट्रक में लदे माल का ई-वे बिल जेनरेट हुआ हो। झा ने जानबूझकर बिना ई-वे बिल के 3.4 करोड़ किलो माल ढोया, जो उसकी आपराधिक मंशा (Mens Rea) को स्थापित करता है।\r\n \r\n
- \r\n 5% कर की दलील फर्जी: विभाग ने स्पष्ट किया कि 5% का तर्क कच्चे माल पर लागू होता है, जबकि यह पूरा सिंडिकेट पान मसाला (तैयार माल) के निर्माण की सप्लाई चेन का हिस्सा था, जहां सेस मिलाकर कर की दर 88% तक जाती है।\r\n \r\n
- \r\n गवाहों का बयान: ऋतु राज नामक व्यक्ति के बयान से यह साबित हुआ कि बिना परचेज ऑर्डर (Purchase Order) के, नकद में व्यापार हो रहा था और झा के छोटे वाहन सीधे पान मसाला कंपनियों तक बिना बिल के माल पहुंचा रहे थे। झा ने खुद अपने बयान में कबूला था कि अधिकतम लेनदेन बिना जीएसटी चालान के नकद में किए गए।\r\n \r\n
\r\n\r\n
सुप्रीम कोर्ट के ऐतिहासिक फैसले: 'सफेदपोश अपराध देश की अर्थव्यवस्था के लिए कैंसर हैं'
\r\n\r\nअदालत में जमानत पर बहस के दौरान, आर्थिक अपराधों (Economic Offences) पर माननीय सर्वोच्च न्यायालय (Supreme Court) और विभिन्न उच्च न्यायालयों (High Courts) द्वारा दिए गए कई ऐतिहासिक फैसलों (Legal Citations) का हवाला दिया गया। अपर सत्र न्यायाधीश ने इन दृष्टांतों को अपने आदेश का अहम आधार बनाया:
\r\n\r\n\r\n\r\n
- \r\n
- \r\n राम नारायण पोपली बनाम केंद्रीय अन्वेषण ब्यूरो (2003): सर्वोच्च न्यायालय ने स्पष्ट किया था कि आर्थिक अपराध अचानक नहीं होते, बल्कि इन्हें बेहद शातिर और जानबूझकर बनाई गई योजनाओं के साथ अंजाम दिया जाता है। ये 'सफेदपोश अपराध' (White-collar crimes) समाज के विश्वास को तोड़ते हैं और सीधे राष्ट्र के आर्थिक ढांचे (Economic Fabric) को नुकसान पहुंचाते हैं।\r\n \r\n
- \r\n निम्मागड्डा प्रसाद बनाम सी.बी.आई., हैदराबाद (2013): इस फैसले में सुप्रीम कोर्ट ने कहा था कि आर्थिक अपराधों में सीधे तौर पर 'सार्वजनिक धन' (Public Money) का भारी नुकसान शामिल होता है। 250 करोड़ रुपये का टैक्स जो स्कूलों, अस्पतालों और सड़कों के निर्माण में लगना चाहिए था, वह चंद माफियाओं की जेब में चला गया। यह देश के वित्तीय स्वास्थ्य के लिए एक गंभीर खतरा है।\r\n \r\n
- \r\n वाईएस जगन मोहन रेड्डी बनाम सीबीआई (2013): जमानत के संदर्भ में, शीर्ष अदालत ने निर्देश दिया था कि आर्थिक अपराधों में अदालत को यह सुनिश्चित करना चाहिए कि जमानत देने से जांच प्रभावित न हो और गवाहों या सबूतों के साथ कोई छेड़छाड़ न की जाए।\r\n \r\n
- \r\n भारत संघ बनाम पदम नारायण अग्रवाल (2008) एवं सीमा शुल्क अधिनियम की धारा 108: इस मामले के हवाले से अदालत ने स्पष्ट किया कि राजपत्रित अधिकारी (Gazetted Officer) द्वारा की गई पूछताछ और उसमें दिया गया बयान अत्यंत महत्वपूर्ण होता है। अधिकारी का काम सच्चाई उगलवाना है, और आरोपी यह कहकर नहीं बच सकता कि यह बयान दबाव में लिया गया है।\r\n \r\n
- \r\n गोविंद अग्रवाल बनाम उत्तर प्रदेश राज्य (2020 - इलाहाबाद हाईकोर्ट): गिरफ्तारी की शक्ति (Power to Arrest - Section 69 & 132 of CGST Act) पर इलाहाबाद हाईकोर्ट ने स्पष्ट किया था कि हालांकि गिरफ्तारी सनक में नहीं होनी चाहिए, लेकिन जब कोई व्यक्ति "कर की भारी राशि की चोरी में शामिल हो", "नकली चालान का प्रवर्तक हो", और "कर चोरी में सक्रिय संलिप्तता के प्रत्यक्ष दस्तावेजी सबूत" मौजूद हों, तो गिरफ्तारी पूरी तरह से न्यायसंगत और आवश्यक है।\r\n \r\n
- \r\n तेजस प्रवीण दुगड़ बनाम भारत संघ (बॉम्बे उच्च न्यायालय): इस फैसले ने सबसे बड़ी लकीर खींची। इसमें कहा गया कि "सफेदपोश अपराध हत्या, डकैती आदि जैसे पारंपरिक अपराधों की तुलना में अधिक गंभीर हैं।" क्योंकि डकैती एक घर को लूटती है, लेकिन कर चोरी पूरे देश को लूटती है।\r\n \r\n
\r\n\r\n
न्यायालय का अंतिम प्रहार: "आरोपी को रिहा करना उचित नहीं"
\r\n\r\nअपर सत्र न्यायाधीश मोहम्मद असलम सिद्दीकी ने दोनों पक्षों की विस्तृत बहस सुनने और रिकॉर्ड पर उपलब्ध साक्ष्यों (डायरियों, व्हाट्सएप चैट्स, वॉयस नोट्स और बयानों) का गहन विश्लेषण करने के बाद अपना फैसला सुनाया।
\r\n\r\n\r\n\r\n
न्यायालय ने अपने विश्लेषण (Court's Analysis) में स्पष्ट रूप से निम्नलिखित बिंदु दर्ज किए:
\r\n\r\n- \r\n
- \r\n आरोपी दिलीप कुमार झा ने बिना जीएसटी चालान और ई-वे बिल के भारी मात्रा में सुपारी पहुंचाई है।\r\n \r\n
- \r\n 5000 करोड़ रुपये की गुप्त बिक्री और 250 करोड़ रुपये की जीएसटी चोरी के ठोस दस्तावेजी सबूत मौजूद हैं।\r\n \r\n
- \r\n यह तर्क कि आरोपी के बयान दबाव में लिए गए हैं, इस स्तर पर स्वीकार्य नहीं है क्योंकि हस्तलिखित डायरियां और डिजिटल रिकॉर्ड आरोपी की 'सक्रिय मिलीभगत' की स्वतंत्र रूप से पुष्टि करते हैं।\r\n \r\n
- \r\n यह एक बेहद गंभीर और विशाल स्तर का 'आर्थिक अपराध' है। आरोपी के बाहर आने पर गवाहों को धमकाने और सबूतों को नष्ट करने की पूरी संभावना है।\r\n \r\n
\r\n\r\n
अंतिम आदेश (The Verdict): "इन तथ्यों, अपराध की गंभीरता के साथ-साथ आर्थिक अपराधों से संबंधित माननीय सर्वोच्च न्यायालय द्वारा निर्धारित सिद्धांतों के प्रकाश में विचार करते हुए, उसे जमानत पर रिहा करना उचित नहीं होगा। अतः, आवेदक/अभियुक्त दिलीप कुमार झा का जमानत प्रार्थना पत्र (धारा 132(1)(a), 132(1)(b) और 132(1)(i) सी.जी.एस.टी. अधिनियम) एतद्द्वारा निरस्त किया जाता है।"
\r\n\r\n\r\n\r\n
इस फैसले के मायने क्या हैं?
\r\n\r\nउत्तर प्रदेश (विशेषकर पश्चिमी यूपी जैसे मेरठ, गाजियाबाद, नोएडा) और दिल्ली-एनसीआर में पान मसाला और गुटखा का एक विशाल अवैध बाजार संचालित होता है। सरकार बार-बार नियमों को सख्त कर रही है, लेकिन माफिया नए-नए लूपहोल खोज लेते हैं।
\r\n\r\n\r\n\r\n
इस मामले में 'कामदगिरि ट्रेडिंग कंपनी' और ट्रांसपोर्टर दिलीप झा का गठजोड़ यह साबित करता है कि कर चोरी अब केवल एकाउंटेंट्स के कमरों में नहीं होती, बल्कि इसके लिए पूरी एक 'समानांतर अर्थव्यवस्था' (Parallel Economy) और सप्लाई चेन तैयार की जाती है।
\r\n\r\n\r\n\r\n
मेरठ कोर्ट का यह फैसला उन सभी ट्रांसपोर्टर्स, डमी प्रोपराइटरों और शेल कंपनियों के निदेशकों के लिए एक सख्त चेतावनी है, जो चंद रुपयों के लालच में या 'भाड़े' के नाम पर कर चोरों के सिंडिकेट का हिस्सा बन जाते हैं। जीएसटी कानून में धारा 132 के तहत अब शिकंजा इतना कस चुका है कि "मैं तो सिर्फ ट्रांसपोर्टर हूँ" या "मुझे तो पता ही नहीं था" जैसी दलीलें अदालतों में टिकने वाली नहीं हैं।
\r\n\r\n\r\n\r\n
डी.जी.जी.आई. मेरठ की यह शानदार कार्रवाई और न्यायालय का कड़ा रुख यह सुनिश्चित करता है कि देश की अर्थव्यवस्था से खिलवाड़ करने वाले सफेदपोश अपराधियों का असली ठिकाना अब सिर्फ जेल की सलाखें हैं।
\r\n\r\n\r\n\r\n
आगे क्या होगा? चूंकि मुख्य ट्रांसपोर्टर की जमानत खारिज हो गई है, इसलिए आने वाले दिनों में उन असली पान मसाला और गुटखा 'निर्माताओं' पर भी शिकंजा कसना तय है, जिनके गोदामों में यह 5000 करोड़ की बिना बिल वाली सुपारी पहुंचाई गई थी। खबरीलाल इस पूरे महाघोटाले पर अपनी नजर बनाए रखेगा। आगे की हर अपडेट के लिए जुड़े रहें हमारे साथ।
\r\n\r\n\r\n\r\n
डिस्क्लेमर: यह न्यूज़ रिपोर्ट मौजूद प्रेस रिलीज़ और स्पेशल प्रॉसिक्यूशन ऑफिसर और आरोपी के वकील की दलीलों और वैलिड कोर्ट के ऑर्डर पर आधारित है।
Sabse pehle comment karne wale banein.