



नई दिल्ली (बिजनेस डेस्क)। आज के डिजिटल युग में क्रेडिट कार्ड (Credit Card) हमारी जीवनशैली का एक अहम हिस्सा बन चुका है। शॉपिंग से लेकर बिल पेमेंट्स और इमरजेंसी के समय तक, क्रेडिट कार्ड हमेशा काम आता है। लेकिन, इस सुविधा के साथ एक बड़ा तनाव भी जुड़ा होता है—'ड्यू डेट' (Due Date) का तनाव। कई बार सैलरी आने में देरी, बैंक की छुट्टी या महज भूल जाने के कारण अगर आप अपनी ड्यू डेट पर बिल का भुगतान करना चूक जाते थे, तो बैंक आप पर भारी-भरकम लेट फीस (Late Payment Charges) और ब्याज थोप देते थे।READ ALSO:-मेरठ STF का 'ऑपरेशन क्लीन': दिल्ली-NCR से कारें चुराकर जम्मू-कश्मीर में बेचने वाले हाईटेक गिरोह का पर्दाफाश, RTO दलाल समेत 4 अरेस्ट!
\r\n\r\n\r\n\r\n
लेकिन अब आपको घबराने की जरूरत नहीं है। देश के केंद्रीय बैंक, भारतीय रिजर्व बैंक (RBI) ने करोड़ों क्रेडिट कार्ड ग्राहकों की इस आम समस्या को समझते हुए एक बेहद शानदार और राहत भरा फैसला लिया है। RBI के नए नियमों के तहत अब बैंकों की मनमानी पर लगाम लगेगी और ग्राहकों को बिल जमा करने के लिए 'अतिरिक्त समय' मिलेगा। आइए, इस विस्तृत रिपोर्ट में समझते हैं कि RBI के ये नए नियम क्या हैं, इसका आपके क्रेडिट स्कोर पर क्या असर पड़ेगा और कैसे यह आपके पैसों की बचत करेगा।
\r\n\r\n\r\n\r\n
क्या है RBI का नया नियम? अब मिलेगी 3 दिन की अतिरिक्त मोहलत
\r\n\r\nक्रेडिट कार्ड यूजर्स की सबसे बड़ी शिकायत यही रहती थी कि ड्यू डेट के एक दिन बाद (या कुछ घंटों की देरी से) पेमेंट करने पर भी बैंक लेट फीस लगा देते थे। इस समस्या को खत्म करने के लिए RBI ने '3 दिन के ग्रेस पीरियड' (3-Day Grace Period) को अनिवार्य कर दिया है।
\r\n\r\n
 UPI Transactions News: त्योहारी सीजन में व्यापारियों को बड़ी राहत, 15 अक्टूबर से लागू होने वाला 0.4% UPI चार्ज अगले साल तक टलने की उम्मीद, पेटीएम समेत फिनटेक शेयरों में भारी गिरावट
 India Mobile Congress 2026: दिल्ली में शुरू हुआ 10वां इंडिया मोबाइल कांग्रेस, 6G-AI से सैटेलाइट इंटरनेट और साइबर सिक्योरिटी तक नई टेक्नोलॉजी पर फोकस
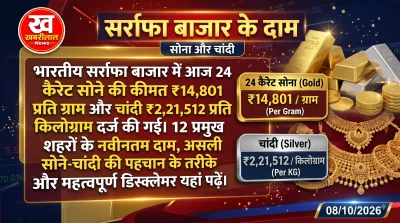 Gold Silver Price Today: सोने और चांदी की कीमतों में फेरबदल, 24 कैरेट सोना ₹14,801 प्रति ग्राम, जानें 12 शहरों के ताजा भाव और असली-नकली की पहचान
 RBI Repo Rate Hike: रिजर्व बैंक ने 4 साल बाद रेपो रेट बढ़ाकर 5.50% किया, अब होम और कार लोन की EMI होगी महंगी, जानिए इस बड़े फैसले का सीधा असर
नियम का सीधा मतलब: RBI की नई गाइडलाइंस के मुताबिक, अब अगर कोई ग्राहक किसी कारणवश अपनी निर्धारित ड्यू डेट पर क्रेडिट कार्ड के बिल का भुगतान नहीं कर पाता है, तो बैंक उस पर तुरंत कोई भी लेट पेमेंट चार्ज (Late Payment Fee) या पेनल्टी नहीं लगा सकेंगे। बैंकों को अपने ग्राहकों को बिल चुकाने के लिए अनिवार्य रूप से 3 दिनों का अतिरिक्त समय (Grace Period) देना ही होगा।
\r\n\r\nFollow the Khabreelal News channel on WhatsApp Join › \r\n\r\n
उदाहरण से समझें: मान लीजिए कि आपके क्रेडिट कार्ड के बिल भुगतान की आखिरी तारीख (Due Date) महीने की 5 तारीख है। पुराने नियमों के तहत, यदि आप 6 तारीख को पेमेंट करते थे, तो आप पर पेनल्टी लग जाती थी। लेकिन, नए नियम के अनुसार, अब आप 8 तारीख तक बिना किसी अतिरिक्त शुल्क, लेट फीस या पेनल्टी के अपने बिल का भुगतान कर सकते हैं। इन 3 दिनों के दौरान बैंक आपके ऊपर कोई भी अतिरिक्त आर्थिक बोझ नहीं डाल सकता।
\r\n\r\n\r\n\r\n
बकाया राशि (Outstanding Amount) पर ही लगेगा जुर्माना, पूरे बिल पर नहीं
\r\n\r\nग्रेस पीरियड के अलावा, RBI ने लेट फीस वसूलने के तरीके में भी एक बहुत बड़ा और पारदर्शी बदलाव किया है। पुराने समय में बैंक ग्राहकों से एक 'हिडन चार्ज' की तरह भारी वसूली करते थे।
\r\n\r\n\r\n\r\n
पहले क्या होता था? अगर आपका कुल बिल ₹50,000 है और आपने ड्यू डेट से पहले ₹48,000 का भुगतान कर दिया है, लेकिन ₹2,000 जमा करना भूल गए हैं। तो पुराने नियमों के तहत, कई बैंक पूरे ₹50,000 (Total Bill Amount) के आधार पर लेट फीस और ब्याज की गणना करते थे, जो ग्राहक के साथ सरासर अन्याय था।
\r\n\r\n\r\n\r\n
अब क्या होगा? RBI के नए नियम के अनुसार, अब लेट फीस (Late Fees) और ब्याज केवल उसी राशि पर लगाया जाएगा जो बकाया (Outstanding Amount) है। ऊपर दिए गए उदाहरण के अनुसार, अब बैंक केवल बचे हुए ₹2,000 पर ही अपना चार्ज लगा सकेंगे। इस छोटे लेकिन बेहद महत्वपूर्ण बदलाव से ग्राहकों के हजारों रुपये बचेंगे और उन पर बेवजह ब्याज का बोझ (Interest Burden) नहीं बैठेगा।
\r\n\r\n
🏪 आपके शहर के ऑफर
विज्ञापन · स्थानीय दुकानों की ताज़ा स्कीम · स्वाइप करें →
सभी ऑफर देखें →
क्रेडिट स्कोर (CIBIL) पर क्या होगा नए नियम का असर?
\r\n\r\nड्यू डेट मिस होने का सबसे बड़ा डर 'क्रेडिट स्कोर' (Credit Score / CIBIL Score) खराब होने का होता है। एक बार क्रेडिट स्कोर खराब हो जाए, तो भविष्य में होम लोन, कार लोन या पर्सनल लोन मिलना बेहद मुश्किल हो जाता है।
\r\n\r\n\r\n\r\n
RBI ने इस दिशा में भी ग्राहकों को सुरक्षित किया है।
\r\n\r\n\r\n\r\n
- \r\n
- \r\n 3 दिन तक 'नो इम्पैक्ट': नए नियमों के तहत, जब तक 3 दिन का ग्रेस पीरियड पूरी तरह से खत्म नहीं हो जाता, तब तक बैंक आपके क्रेडिट कार्ड अकाउंट को 'पास्ट ड्यू' (Past Due या Default) की श्रेणी में नहीं डाल सकते।\r\n \r\n
- \r\n स्कोर की सुरक्षा: इसका मतलब यह है कि अगर आप ड्यू डेट के बाद, लेकिन इन 3 दिनों की मोहलत के अंदर अपना बिल चुका देते हैं, तो बैंक आपकी कोई भी नेगेटिव रिपोर्ट सिबिल (CIBIL) या अन्य क्रेडिट ब्यूरो को नहीं भेज सकेंगे। आपका क्रेडिट स्कोर बिल्कुल सुरक्षित रहेगा।\r\n \r\n
- \r\n चेतावनी: हालांकि, यह ध्यान रखना जरूरी है कि यदि आप 3 दिन का ग्रेस पीरियड बीत जाने के बाद भी बिल का भुगतान नहीं करते हैं, तो आपका अकाउंट 'डिफॉल्टर' माना जाएगा और इसका सीधा तथा गंभीर असर आपके क्रेडिट स्कोर पर पड़ेगा।\r\n \r\n
\r\n\r\n
नियम बदलने से पहले 1 महीने का नोटिस अनिवार्य
\r\n\r\nअक्सर ऐसा होता था कि बैंक चुपचाप अपनी लेट फीस या नियमों (Terms and Conditions) में बदलाव कर देते थे और ग्राहक को तब पता चलता था जब उसके स्टेटमेंट में पैसे कट कर आते थे। RBI ने इस मनमानी पर भी फुलस्टॉप लगा दिया है।
\r\n\r\n\r\n\r\n
नए आदेश के तहत, यदि कोई भी बैंक क्रेडिट कार्ड की लेट फीस, ब्याज दरों या किसी भी नियम में कोई बदलाव करता है, तो उसे इसकी स्पष्ट जानकारी अपने ग्राहकों को कम से कम एक महीने (30 दिन) पहले देनी होगी। यह जानकारी SMS, ईमेल और बैंक स्टेटमेंट के जरिए देना अनिवार्य है, ताकि ग्राहक किसी भी 'सरप्राइज चार्ज' से बच सकें।
\r\n\r\n\r\n\r\n
नियम अपनी जगह, लेकिन अनुशासन है जरूरी
\r\n\r\nबेशक रिजर्व बैंक ऑफ इंडिया (RBI) ने इस नए नियम से आम जनता और बैंक कस्टमर्स को लेट पेमेंट के कड़े नियमों में बड़ी ढील और मानसिक शांति दी है, लेकिन वित्तीय विशेषज्ञों (Financial Experts) का मानना है कि इस ग्रेस पीरियड को अपनी 'आदत' नहीं बनाना चाहिए।
\r\n\r\n\r\n\r\n
समय पर भुगतान क्यों है जरूरी?
\r\n\r\n- \r\n
- \r\n ब्याज का चक्र: ग्रेस पीरियड आपको लेट फीस से बचाता है, लेकिन अगर आप मिनिमम ड्यू (Minimum Due) पे करके बकाया राशि छोड़ देते हैं, तो उस पर भारी-भरकम ब्याज (Finance Charges) लगता है, जो 36% से 42% सालाना तक हो सकता है।\r\n \r\n
- \r\n मानसिक शांति: अपनी ड्यू डेट को ही अपनी डेडलाइन मानें। आज के समय में ऑटो-पे (Auto-Pay) सुविधा का इस्तेमाल करें, जिससे आपके बैंक अकाउंट से तय तारीख पर बिल खुद-ब-खुद कट जाए।\r\n \r\n
- \r\n क्रेडिट लिमिट: समय पर पूरा भुगतान करने से आपकी क्रेडिट प्रोफाइल मजबूत होती है और बैंक आपकी क्रेडिट लिमिट (Credit Limit) आसानी से बढ़ा देते हैं।\r\n \r\n
\r\n\r\n
कुल मिलाकर, RBI का यह कदम क्रेडिट कार्ड सेक्टर में पारदर्शिता लाने और ग्राहकों के हितों की रक्षा करने की दिशा में एक बहुत बड़ा और सराहनीय कदम है। अब 1 या 2 दिन की सैलरी लेट होने या छोटी-मोटी भूल के लिए ग्राहकों को बैंकों को भारी जुर्माना नहीं भरना पड़ेगा। हालांकि, एक समझदार उपभोक्ता के तौर पर भलाई इसी में है कि आप अपने बिल का भुगतान हमेशा समय पर कर दें, ताकि आप लेट फीस, ब्याज और क्रेडिट स्कोर खराब होने जैसी चीजों को लेकर कभी भी टेंशन में न रहें।
Sabse pehle comment karne wale banein.